前言
週五下午五點,主管把阿哲找進小會議室,桌上放著一張「終止勞動契約通知」與結算表,資遣費欄位寫著89,583元,請他當場簽名。阿哲月薪5萬、在這家公司做了3年7個月,腦中只閃過一句話:這個數字到底怎麼來的?
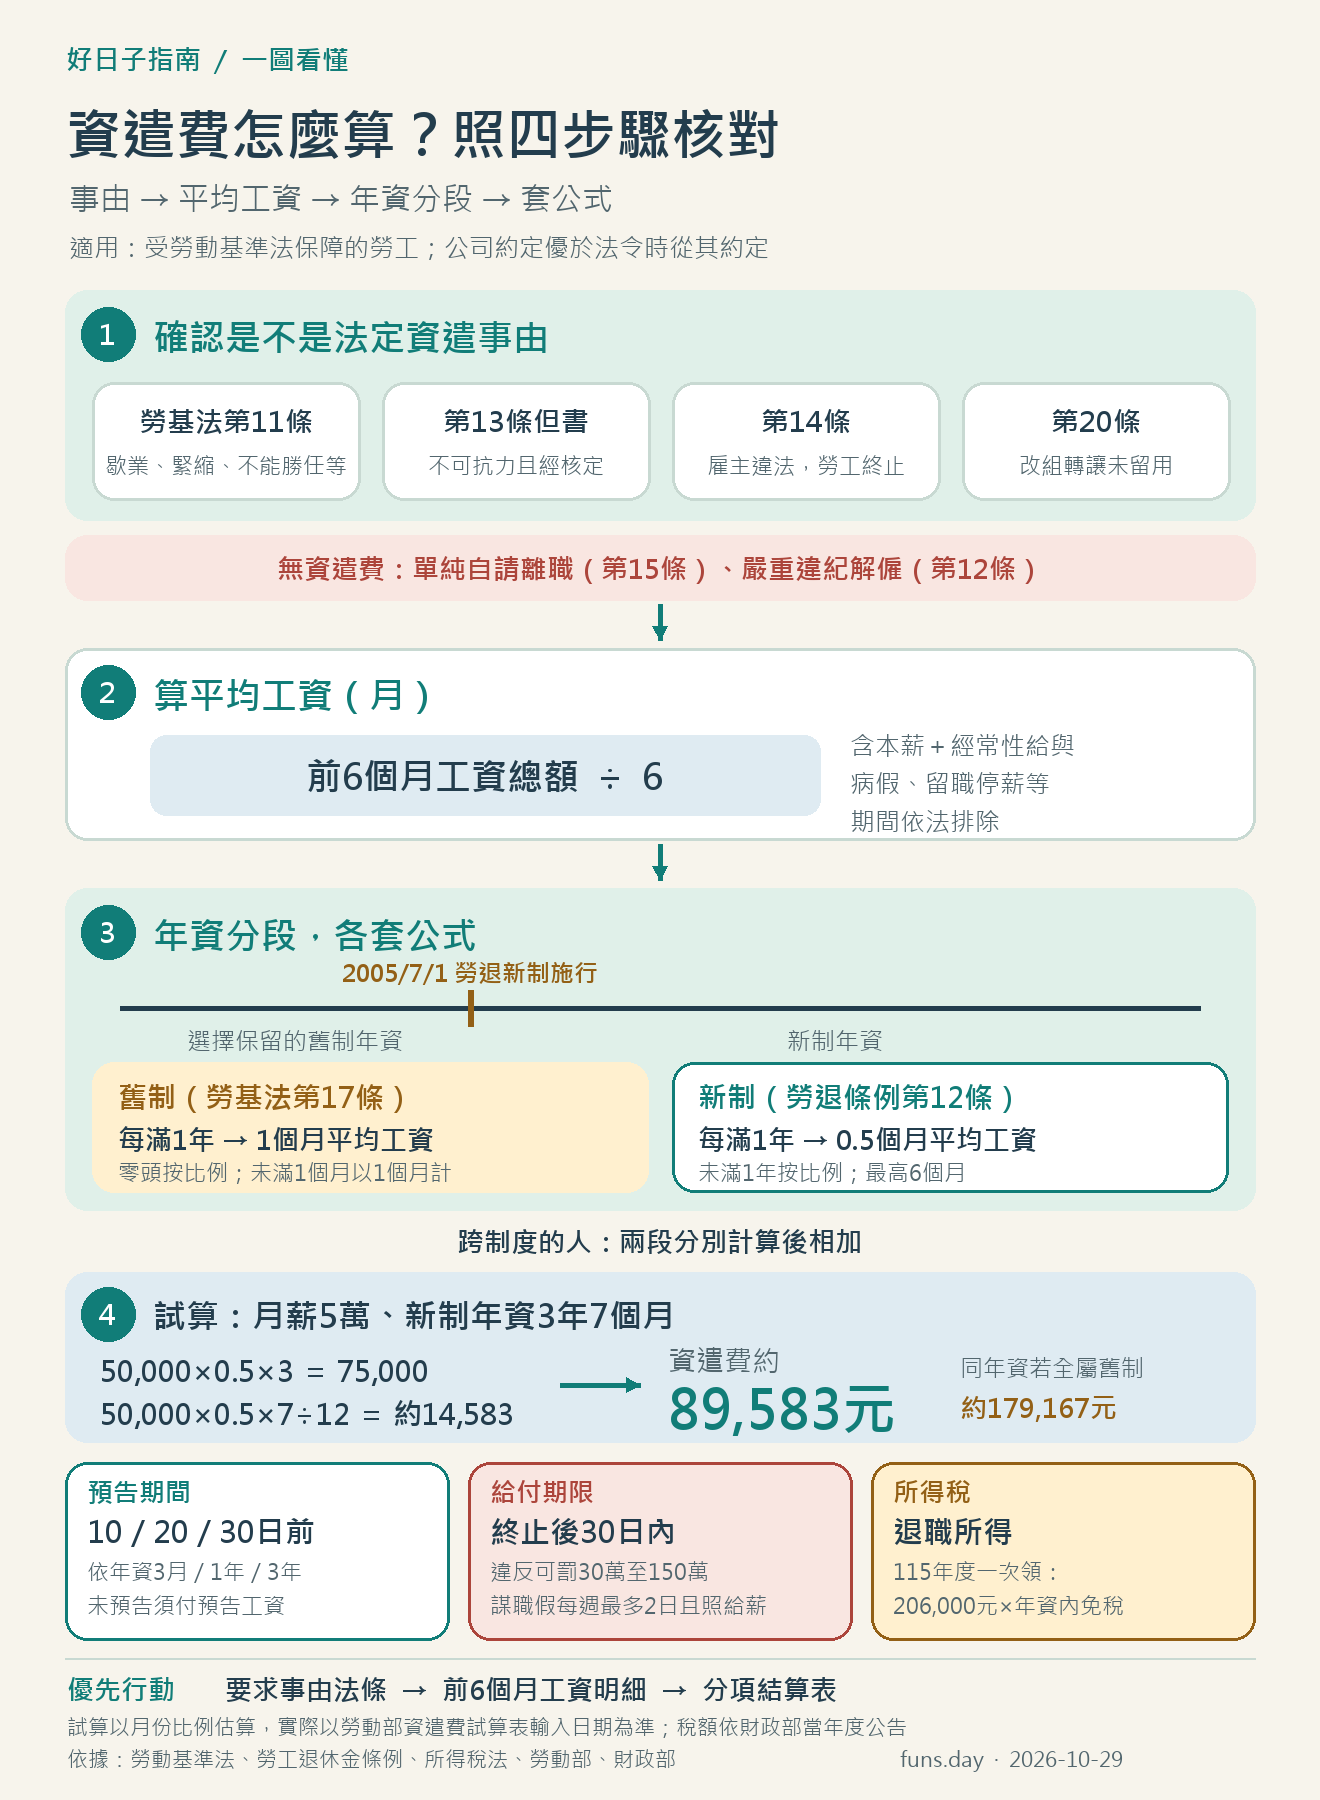
資遣費不是公司自由開價,而是有固定的算法:先確認離職是不是法定資遣事由,再算平均工資,最後把年資拆成新制、舊制分別套公式。本文依勞動基準法、勞工退休金條例及勞動部、財政部公開資料整理,查核日期2026/10/29,適用受勞基法保障的勞工;公司給得比法令更好的約定,另依契約辦理。
🧭 第一步:這次離職,算不算「資遣」
資遣費的前提是契約因特定原因終止。依勞工退休金條例第12條,新制勞工在下列情形結束契約,雇主要給資遣費;舊制年資則回到勞基法第17條計算。
| 終止原因 | 法條依據 | 誰提出 | 有無資遣費 |
|---|---|---|---|
| 歇業或轉讓、虧損或業務緊縮、不可抗力停工1個月以上、業務性質變更且無適當工作可安置、確不能勝任工作 | 勞基法第11條 | 雇主 | 有,且須預告 |
| 產假或職災醫療期間,因天災事變等不可抗力致事業不能繼續,經主管機關核定 | 勞基法第13條但書 | 雇主 | 有 |
| 雇主欠薪、違反契約或勞動法令、施暴侮辱等 | 勞基法第14條 | 勞工 | 有(準用第17條) |
| 事業改組或轉讓,未被新雇主留用 | 勞基法第20條 | 雇主 | 有 |
| 職災相關終止事由 | 勞工職業災害保險及保護法第84、85條 | 依條文 | 有(勞動部列為給付情形) |
| 勞工嚴重違紀,雇主不經預告終止 | 勞基法第12條 | 雇主 | 無 |
| 單純自己想離開 | 勞基法第15條 | 勞工 | 無 |
阿哲收到的通知寫「業務緊縮」,屬於第11條第2款,所以接著算金額就有意義。如果通知書只寫「雙方合意離職」,自己並沒有提出離職,就要停下來問清楚:合意終止與資遣是不同的文件效果,事由寫法可能影響後續爭取資遣費等權益,簽名前請公司依實際原因記載。
另外,試用期不是例外。勞動部在2025年11月的新聞稿特別提醒,試用期間以不能勝任為由終止,仍屬資遣,資遣費與期限照樣適用。
🧮 第二步:平均工資,是整個算式的底數
勞基法第2條第4款定義平均工資:計算事由發生當日前6個月內所得工資總額,除以該期間總日數。勞動部資遣費試算表說明,為避免一律以30天計算使勞工吃虧,實務作法等於直接把前6個月工資總額除以6,得到月平均工資。
這裡的「工資」是勞工因工作而獲得的報酬,包含本薪及經常性給與的津貼、獎金,不只看勞健保投保級距或契約上的底薪。阿哲的情況可以這樣拆:
| 月份 | 本薪 | 固定職務加給 | 當月加班費 | 工資小計 |
|---|---|---|---|---|
| 第1–5個月 | 47,000 | 3,000 | 0 | 每月50,000 |
| 第6個月 | 47,000 | 3,000 | 0 | 50,000 |
| 合計 | 300,000 |
300,000÷6=50,000元,就是本例的平均工資。假設其中一個月另有6,000元加班費,總額變成306,000元,平均工資便是51,000元,資遣費也會跟著上調。所以拿到結算表時,第一件事是請公司列出採計的6個月期間與每月金額。
依勞基法施行細則第2條,有幾段期間的日數與工資不列入計算,例如事由發生當天、職災醫療期間、依法減半發薪期間、不可抗力停工期間、普通傷病假期間、依性別平等工作法減少工資的假別期間,以及留職停薪期間。若前6個月剛好請過長病假,這段會被排除,以免平均工資被拉低。
📐 第三步:新制、舊制、跨制度三種公式
勞退新制自2005年7月1日施行。之後才到職的人,全部年資都適用新制;在那之前就在同一雇主工作、後來選新制的人,舊制年資依勞工退休金條例第11條保留。兩種公式差異很大:
| 項目 | 新制(勞退條例第12條) | 舊制(勞基法第17條) |
|---|---|---|
| 每滿1年 | 0.5個月平均工資 | 1個月平均工資 |
| 未滿1年 | 依比例計給 | 依比例計給,未滿1個月以1個月計 |
| 上限 | 最高6個月平均工資 | 法條未設上限 |
| 給付期限 | 終止契約後30日內 | 終止契約後30日內 |
阿哲的新制試算(以月份比例估算)
| 步驟 | 計算 | 結果 |
|---|---|---|
| 年資換算 | 3年+7÷12年 | 約3.5833年 |
| 基數 | 3.5833×0.5 | 約1.7917個月 |
| 資遣費 | 50,000×1.7917 | 約89,583元 |
換個寫法更直觀:滿3年的部分是50,000×0.5×3=75,000元;多出的7個月是50,000×0.5×7÷12≈14,583元,合計約89,583元。若同樣年資全部屬舊制,基數變成約3.5833個月,金額約179,167元,剛好是新制的兩倍。
跨制度的人要分段算再相加。例如舊制年資2年4個月、新制年資已超過12年:舊制部分約2.3333個月;新制部分即使算出超過6個月,也只能拿6個月,兩段合計約8.3333個月平均工資。年資若有日數零頭,以勞動部試算表輸入實際受僱日、終止日與轉換新制日期比對,會比手算精準。
📅 預告期、謀職假與30天付款期限
依勞基法第16條,雇主以第11條或第13條但書終止契約,要依年資提前預告:
| 繼續工作年資 | 雇主預告期間 |
|---|---|
| 3個月以上未滿1年 | 10日前 |
| 1年以上未滿3年 | 20日前 |
| 3年以上 | 30日前 |
阿哲年資3年7個月,公司應在30日前通知。如果週五通知、要他下週一就不用來,雇主依同條應給付預告期間的工資,這筆預告工資和資遣費是兩件事,結算表上應分開列。
接到預告後,勞工為了找新工作,可以在工作時間請「謀職假」,每星期不超過2日的工作時間,請假期間工資照給。面試排在上班時段,不必用自己的特休去換;剩下的特休另依特休天數與未休折薪規則結算。
資遣費要在終止契約後30日內給付。新制未依標準或期限給付,依勞工退休金條例第45條之1;舊制部分依勞基法第78條,都可處30萬元以上150萬元以下罰鍰,並限期給付,屆期未付可按次處罰。
🧾 資遣費要繳稅嗎?看退職所得定額免稅
所得稅法第14條把資遣費列在第九類「退職所得」,不是一般薪資。財政部於2025年11月27日公告115年度金額,依國稅局問答,115年度一次領取的計算方式如下(2027年5月申報時適用):
| 一次領取總額 | 所得額怎麼計 |
|---|---|
| 206,000元×退職服務年資以下 | 0 |
| 超過上一級、未達414,000元×年資 | 超過部分的半數 |
| 超過414,000元×年資 | 超過部分全數 |
退職服務年資的尾數未滿6個月以半年計,滿6個月以1年計。阿哲3年7個月,稅法年資算4年,免稅門檻是206,000×4=824,000元,資遣費約89,583元遠低於門檻,所得額為0。這組金額會隨物價指數調整,114年度以前是198,000元,之後年度請以財政部公告為準。
🧨 常見誤區
-
問題:平均工資只算契約上的底薪?
-
真相:勞基法的工資包含經常性給與,固定津貼與加班費都可能列入。
-
建議:請公司列出前6個月各月工資明細,自己加總除以6核對。
-
問題:資遣費就是勞退專戶裡那筆錢?
-
真相:專戶是雇主每月提繳的退休金,資遣費由雇主另外給付。
-
建議:兩筆分開核對,專戶不會因資遣而歸零或被提領抵扣。
-
問題:同意當天離開,就等於放棄預告工資?
-
真相:雇主未依期間預告,依第16條應給預告期間工資。
-
建議:簽名前確認結算表有沒有這一列,沒有就先書面詢問。
✅ 簽名前五項檢查
- 終止事由是否寫明法條款次,與實際狀況相符。
- 平均工資採計的6個月期間、各月金額,以及排除期間是否正確。
- 受僱日、新制轉換日與終止日,舊制與新制分段是否列清楚。
- 資遣費、預告工資、最後薪資、特休未休工資是否分項列出。
- 預定匯款日是否落在終止後30日內。
有疑問可撥勞動部1955專線,或向地方勞工局申請勞資爭議調解。後續的健保銜接,可接著看離職後健保怎麼辦。
🔗 延伸閱讀與工具
資遣前後要一起核對的,還有預告期、特休結算與最後一個月的加班費:
- 加班費怎麼算?平日、休息日倍率與月薪時薪試算
- 國定假日加班費總覽:2026–2027全年假日與補假
- 特休天數怎麼算?年資對照表
- 特休沒休完怎麼辦?折薪與遞延
- 離職預告期幾天?最後一天怎麼算
- 租屋押金退還:何時退、哪些可以扣
- 🧮 用薪資計算器 SalaryKit算算你的實領薪水
- 💼 到 GetCareers 查查你的公司薪資行情
❓ 常見問題
試用期被資遣也有資遣費嗎?
有。勞動部提醒,雇主以勞基法第11條在試用期間終止契約,性質仍是資遣,新制勞工應依勞工退休金條例第12條按比例計給,並在契約終止後30日內發給。
資遣費是從勞退個人專戶裡面扣嗎?
不是。雇主每月提繳到個人專戶的退休金,和終止契約時另外給付的資遣費是兩筆錢;專戶餘額可用勞退個人專戶查詢確認,不會因資遣而被拿去抵銷。
自己提離職可以要求資遣費嗎?
一般自請離職不在資遣費的給付事由內。但若是雇主不依約給薪、違反勞動法令等勞基法第14條情形,由勞工終止契約時準用資遣費規定;自行離職的預告天數可看離職預告期。
資遣費要不要報所得稅?
資遣費屬所得稅法第14條的退職所得。以115年度領取為例,一次領取總額在206,000元乘以退職服務年資以內,所得額為0;超過部分再分段計算,申報時仍以財政部當年度公告為準。
💡 結論懶人包
資遣費三步驟:確認事由屬勞基法第11、13但書、14、20條等情形;用前6個月工資總額除以6得到平均工資;新制每滿1年0.5個月、最高6個月,舊制每滿1年1個月,跨制度分段相加。預告工資另計,資遣費30日內發給;稅務上屬退職所得,115年度一次領取在206,000元乘以年資以內免稅。
📚 參考資料
- 全國法規資料庫〈勞工退休金條例 第12條〉:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030020&flno=12
- 全國法規資料庫〈勞工退休金條例 第11條〉:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030020&flno=11
- 全國法規資料庫〈勞動基準法 第2條〉:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030001&flno=2
- 全國法規資料庫〈勞動基準法 第11條〉:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030001&flno=11
- 全國法規資料庫〈勞動基準法 第14條〉:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030001&flno=14
- 全國法規資料庫〈勞動基準法 第16條〉:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030001&flno=16
- 全國法規資料庫〈勞動基準法 第17條〉:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030001&flno=17
- 全國法規資料庫〈勞動基準法 第78條〉:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030001&flno=78
- 全國法規資料庫〈勞動基準法施行細則 第2條〉:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030002&flno=2
- 全國法規資料庫〈所得稅法 第14條〉:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340003&flno=14
- 勞動部〈資遣費試算表〉:https://calcr2.mol.gov.tw/SeverancePay
- 勞動部〈雇主未依標準或依限給付資遣費者,應處新臺幣30萬元以上150萬元以下罰鍰〉:https://www.mol.gov.tw/1607/1632/1633/86342/
- 勞動部〈部分工時工作者資遣費計算?〉:https://www.mol.gov.tw/1607/28690/2282/2302/2310/86558/
- 財政部電子申報繳稅服務網〈退職所得應如何計算?〉:https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/individual-income-tax/taxation-scope/which-income/O9EmLJZ
- 財政部賦稅署〈重要公告〉(115年度計算退職所得定額免稅之金額):https://www.dot.gov.tw/multiplehtml/06afbfc0e60e4ccb88f3f7f956aaacc7
⚠️ 免責聲明:本文僅為資訊整理與觀念分享,不構成法律建議。個案請以勞動部、地方勞工局或專業人士意見為準,完整說明請見免責聲明。