前言
看到「持有幾張ETF就能退休」,最容易讓人心動的是答案很具體。但同樣持有155張,有人仍繳房貸、照顧長輩,有人住房已解決且有退休給付,能承受的生活方式就不同。
**0056退休張數能算,退休可行性要另外檢查。**先把生活費缺口寫清楚,再用一個明確的配息假設估算;算出來的是需要多少資產單位,不是基金對未來收入的承諾。本文以每單位年配息3.872元、每單位價格60元做教學情境,60元不代表今日成交價,3.872元也不代表未來年度最低配息。
🧮 先算年缺口,再換成0056張數
準備一張紙,分成「一年要花多少」和「一年有多少穩定收入」。生活費要包括每月固定支出,也要補上保費、房屋修繕等年度付款;退休給付或其他收入則以確認可領的金額與時間填入。
需要由股息負擔的年金額,等於年支出減掉其他可用收入。若其他收入尚未確認,先留白,比直接填入理想數字更容易看出缺口。可搭配退休金缺口試算把不同來源拆開。
證交所2025年0056分配紀錄為1.07、1.07、0.866與0.866元,全年合計3.872元。因此這個輸入有歷史依據,但本文將它放入未來預算時,仍只是一個假設,不能視為最低收入。
本文假設一張有1000單位,整張買進時的算式為:
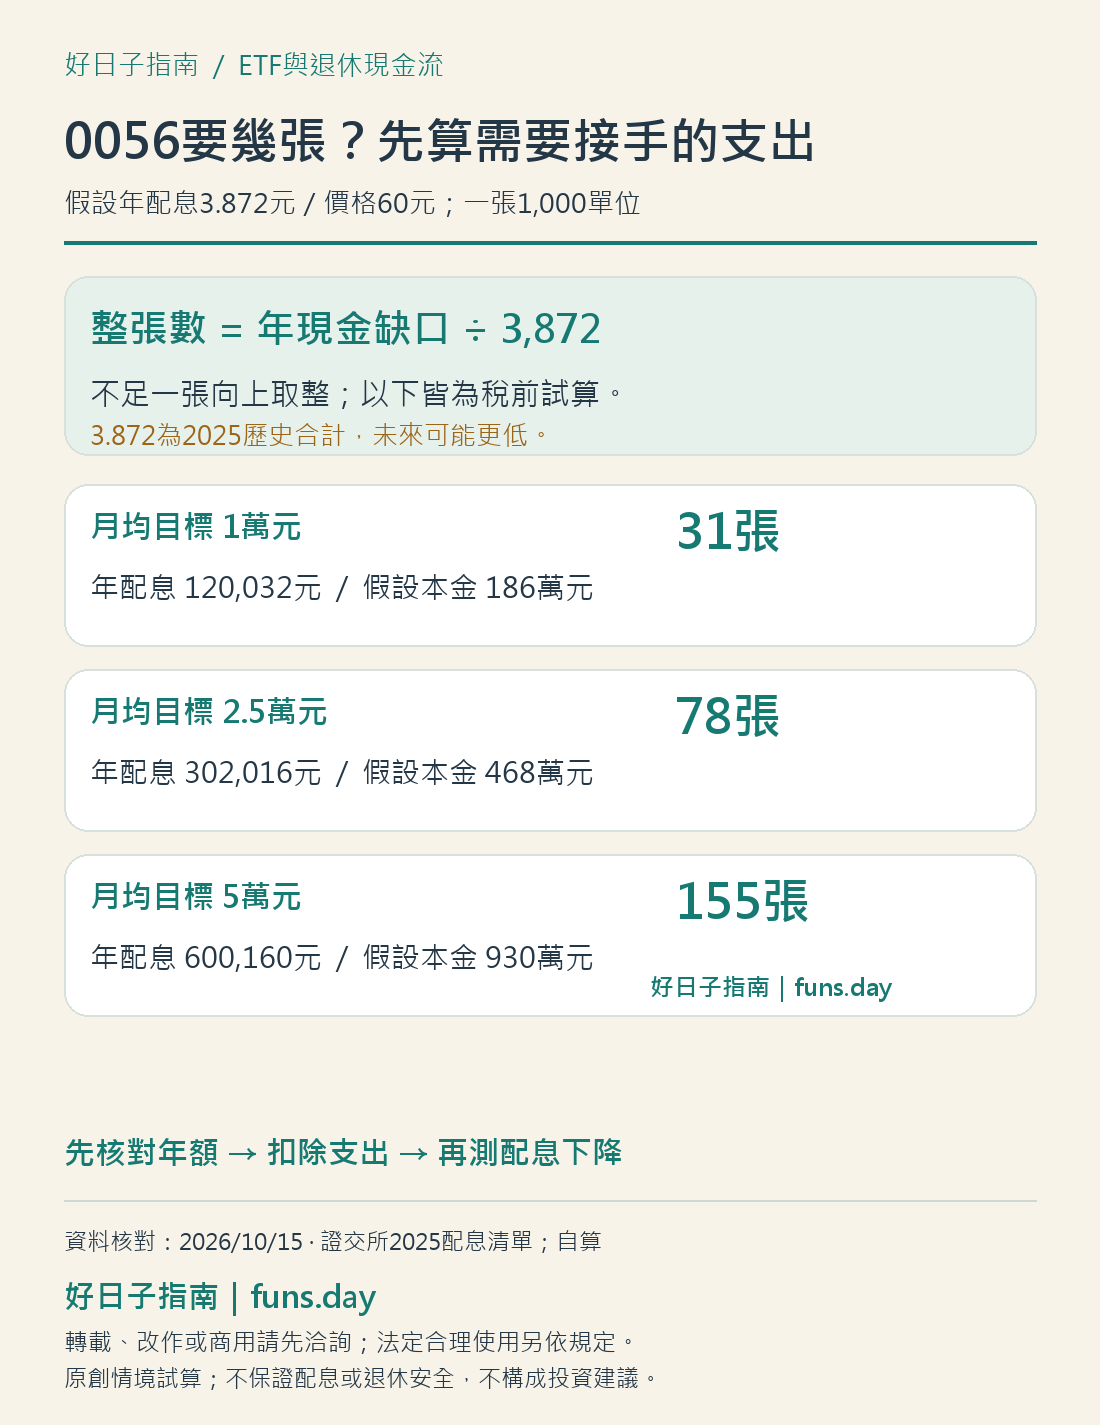
需要張數=年現金缺口÷(假設每單位年配息×1000),結果向上取整張。
例如每月想補足1萬元,一年就是12萬元。每張假設可配3872元,120000÷3872約30.99,因此需要31張。若只買30張,年度稅前配息為116160元,仍少3840元。向上取整可以避免算出一個好看的平均數,實際卻剛好不夠。
| 需要股息支應的月金額 | 年需求 | 整張數 | 情境年配息,稅前 | 假設60元的投入金額 |
|---|---|---|---|---|
| 10000元 | 120000元 | 31張 | 120032元 | 186萬元 |
| 25000元 | 300000元 | 78張 | 302016元 | 468萬元 |
| 50000元 | 600000元 | 155張 | 600160元 | 930萬元 |
投入金額用張數乘1000再乘60元;未計買進手續費。若價格改變,所需資金會改變,表中的配息假設不因此自動增加。
🔎 網路配息分享,要先分成已發放與預估
「全年配息」可能是已完成的歷史紀錄,也可能含尚未發放的預估。兩者適合回答不同問題:前者用來盤點帳戶收到的錢,後者用來安排下一期情境。
依證交所收益分配清單,2026年0056前三次每單位金額為0.866、1.0、1.35元,合計3.216元,表列發放日分別是2月11日、5月14日、8月10日。原分享提到的4.936元,算式是3.216加上第四次預估1.72元。截至2026年10月15日,這不能寫成全年款項已全部入帳。
本文查核時,證交所第四次金額欄尚未顯示金額,列出的發放日為11月11日。這不代表投信沒有其他公告;第四次1.72元在本文只作原分享採用的預估情境,正式金額仍要核對投信收益分配公告。
如果100張在前三次都符合領息資格,稅前合計是321600元。把第四次預估也放進全年情境,才會得到493600元。兩個數字相差的172000元,是尚待正式確認及發放的部分,不能提早拿來支付已到期的帳單。
至於100張以年配息3.872元假設計算,年額是387200元;換成4.936元情境,增加106400元。算術成立,但張數沒增加而股息增加,並不保證之後每一年都維持同樣改善。
💰 稅前股息與可以花掉的錢,中間還有一道關卡
上表刻意標示「稅前」。收到的收益分配不能一律視為單一所得類別,也不能把同一個稅率或扣費條件套到每個人身上。依證交所收益分配揭露說明,閱讀來源資訊與實際通知書,才能知道這次分配的組成。
做生活預算時,可另外設三欄:「稅前金額」「待預留稅費」「確認可用金額」。沒有把握的稅費先列為待確認,拿通知書與個人所得情況向相關機關或專業人員核對,再更新預算。不要把看到網路上一句「領多少就扣多少」當成自己的結算結果。
此外,年配息除以12只是平均。155張的情境年配息600160元,月均約50013元,但0056並非每個月固定發這個金額。要讓每月有錢支付房租與餐費,仍需要在入帳後做分月保留,做法可看季配息月度預算。
剛開始靠資產支應生活,也可以先用一段記帳期間測試:每月只轉出計畫內金額,年度大筆支出另設帳。如此能看出「生活費估太低」或「股息估太高」是哪一項造成餘額不足。
🛠️ 每年重算時,不只更新最新配息
把試算固定在同一個表格,比追逐最高配息數字更有用。每次更新四個輸入:實際年支出、可確認的其他收入、假設年配息、持有單位數。價格則用來理解資產市值與買入需求,避免把股票帳戶市值當成隨時固定可用的現金。
接著保留一個較差情境。例如把年配息假設降低20%,重新算缺口;不是因為20%必然發生,而是用同一套規則測試預算的耐受度。若一降低就無法支付基本生活費,問題往往不是少買幾張,而是收入結構與預備金仍不夠完整。
元大0056商品頁明示不保證收益與配息。選一個較低的歷史金額當輸入,也不會把不保證變成保證。實際退休前還要確認醫療、住房、家庭責任與其他資產安排,可以用股息退休壓力測試進一步檢查。
另把支出依時間拆開,能避免用一個月代表整段退休期。假設目前每月住房支出較高,但幾年後可能減少,應分成不同階段;如果未來有照護費,也另列一個較高支出的版本。變動尚未確定時不要先扣掉,只把它當作待確認條件。
持有張數盤點也要用實際單位,不要把預計加碼或尚未完成的再投入一起放入。若打算以零股補差額,算式可以使用單位數而不必向上整張,但交易成本及實際領息資格仍要另外核對。已領到的股息若用於生活,就不能同時被當成未來再投入的新本金。
最後可記下每個輸入的來源:支出來自記帳、持有量來自證券帳戶、分配紀錄來自官方公告。當某個數字改變,就知道該更新哪一格,不需要每次從網路分享重新猜一遍。
💡 結論懶人包
0056要幾張才能退休,先問「一年需要股息補多少錢」。在年配息3.872元的假設下,31張、78張與155張可分別接近每月1萬、2.5萬與5萬元的稅前年平均;它們不代表每月固定發放,也不代表足以承擔所有退休風險。
把預估、已發放、稅前與可用現金分開,張數試算才有用途。真正值得追蹤的,是基本支出能否持續被支應,以及不利年份是否還有調整空間。
0056有155張就能退休嗎?
在每單位假設年配息3.872元下,155張全年稅前配息約600160元,接近每月5萬元的年預算。但配息不保證,稅費、通膨和額外支出也未扣除,不能單憑張數判定可以退休。
0056一年配息除以12,就是每個月會收到的金額嗎?
不是。除以12只是方便比較生活費的年平均。實際入帳要看各次收益分配發放日,且每次金額可能不同。
0056配息4.936元可以直接當作已領到的年度股息嗎?
本例4.936元由2026年前三次合計3.216元,加上分享採用的第四次預估1.72元構成。截至本文2026年10月15日查核,不能把尚未發放的預估款寫成已全部收到。
📚 參考資料
- 臺灣證券交易所〈0056於2025年收益分配紀錄〉:官方年度清單,四次合計3.872元;歷史金額不保證未來配息。
- 臺灣證券交易所〈ETF收益分配〉:官方清單,2026年10月15日查核。
- 元大投信〈0056元大台灣高股息商品資料〉:官方商品頁。
- 臺灣證券交易所〈ETF收益分配資訊揭露〉:官方說明。
⚠️ 免責聲明:本文為假設試算與資訊整理,不構成投資、退休或稅務建議。配息與價格可能變動,個人安排須依實際財務條件評估。完整說明請見免責聲明。