前言
如果一年股息剛好等於一年生活費,試算表看起來已經完成。但隔年配息少一些、牙科多一筆支出,或房屋需要修繕,原本「剛好」的預算就可能沒有餘地。
**靠股息退休的壓力測試,是確認收入變差或生活變貴時,計畫還能怎麼運作。**它不是預測下一次危機,也不是用某個比例宣布所有人都安全。本文以155張0056、年配息假設3.872元與月支出5萬元,拆成配息、通膨、價格與現金準備四個問題。
🧮 基準只多160元,就不算有充足餘裕
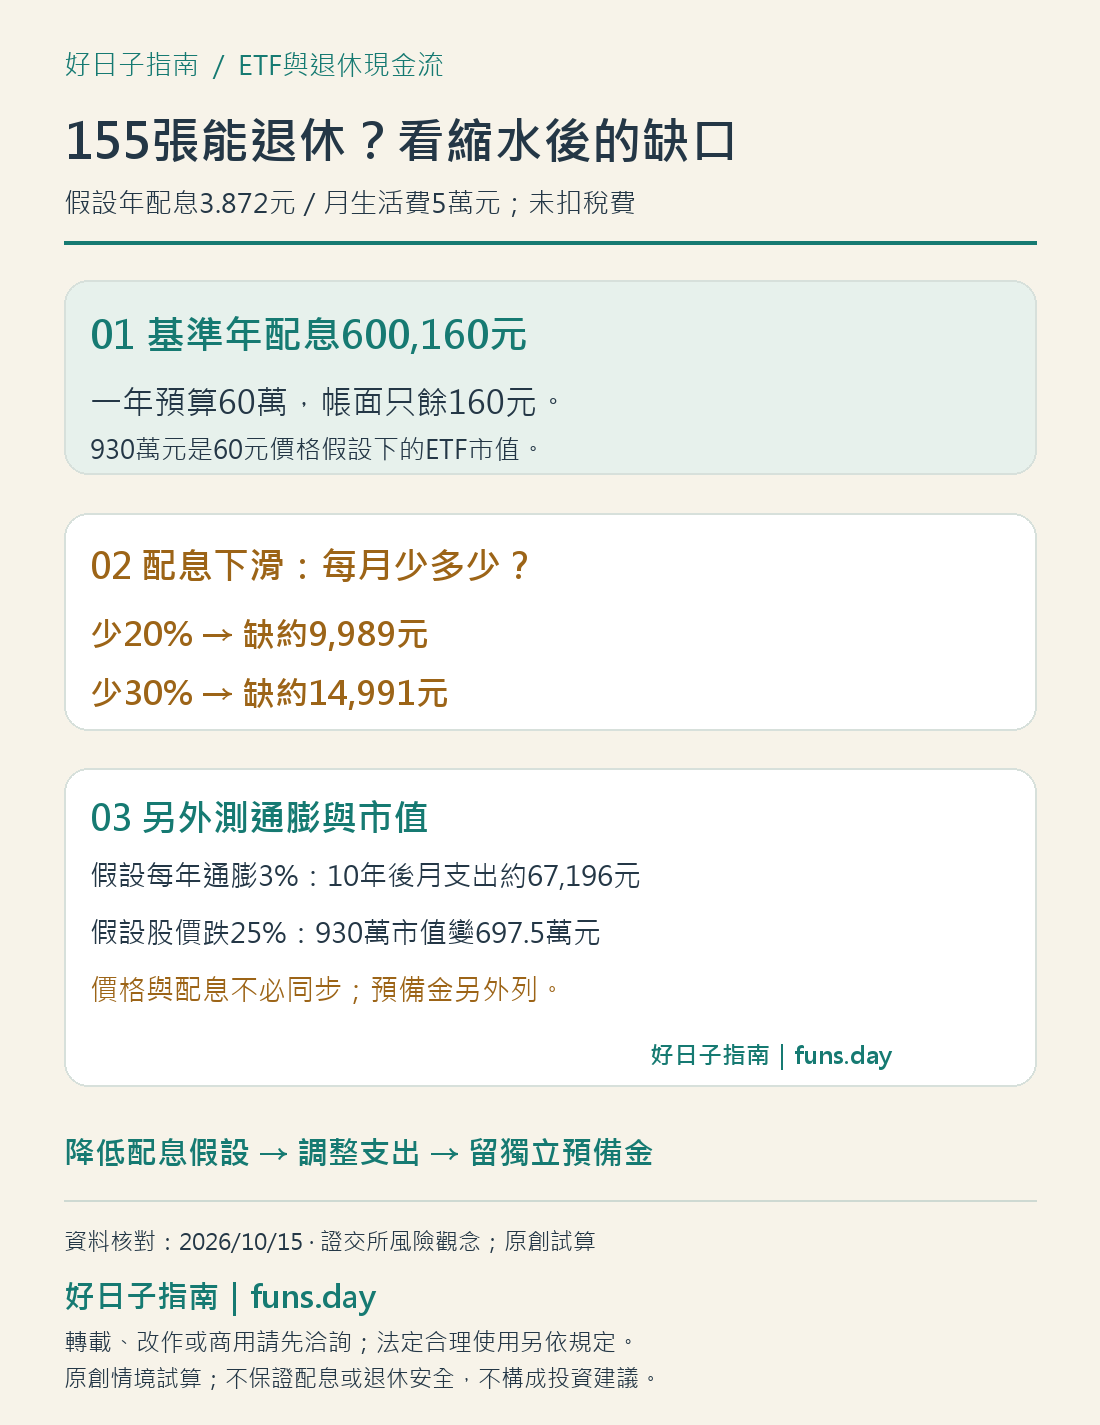
每張1000單位,155張在每單位年配息3.872元假設下,全年稅前配息600160元。月支出5萬元,年預算600000元,兩者只差160元。
如果還沒扣股息相關稅費,也沒列入突發支出,不能因為數字略大於預算,就說退休後不用擔心。基準情境接近收支平衡,只能當作檢查的起點。
假設每單位價格60元,持有155張需要930萬元,不含交易費。60元只是情境價格;年配息3.872元也不是元大對未來分配的承諾。元大0056商品資料明示收益與配息不保證,採較低輸入並不能建立一條不會跌破的下限。
做壓力測試前,先確認基本生活費與彈性支出。有些費用可以暫停,有些必須持續;如果月支出5萬元大多是固定必要項目,面對收入減少時的調整空間,會比同額但包含許多可延後消費的情況小。
📉 配息減少20%或30%,每月差多少
先把持有單位與支出固定,只改變年配息。這樣能看到配息來源變動本身造成多少壓力,避免一次修改太多條件後不知道缺口從哪裡出現。
| 情境 | 稅前年配息 | 稅前年平均/月 | 相對月支出5萬元 |
|---|---|---|---|
| 基準假設 | 600160元 | 約50013元 | 約多13元 |
| 配息減少20% | 480128元 | 約40011元 | 約缺9989元 |
| 配息減少30% | 420112元 | 約35009元 | 約缺14991元 |
表中的20%與30%是為了練習而選的幅度,不代表機率或跌幅預測。即使價格沒有變化,配息少了仍會影響當年度可用款;如果需要繼續支應同額生活,就得有其他收入、降低支出,或使用已備妥的資金。
先寫出應對方式,再檢查是否可行。例如想增加工作收入,需要考慮接案或求職時間;想刪減支出,需要指出具體項目;想用預備金補一年,要知道一年會用掉多少,不能把一筆資金假設成無限期補款。
🛒 十年後的5萬元,可能買不到同樣生活
退休期間可能很長,年度股息固定不變的情境,仍會碰到生活支出增加。用假設年通膨3%示範,現在每月5萬元的生活,十年後維持同樣購買力約需67196元。
十年後月預算=50000×(1.03的10次方)。
這個結果以複利累積,不是每年只在原5萬元上加1500元。十年後年預算約806350元;若股息仍是600160元,年缺口約206190元。通膨3%是試算輸入,並非台灣未來十年實際物價預測。
個人支出也不一定跟整體物價同幅變動。住房、醫療與家庭照護可能各有自己的變化,所以年度檢查應以實際帳單為主,情境通膨用來提醒長期金額不能一直停在今天。
若認為未來配息也會增加,可以另外建立上升情境,但不要只留這一個版本。把「支出增加而配息未增加」保留下來,才看得見計畫依賴收入成長的程度。更完整的目標金額整理可用財務自由試算作為延伸。
🧰 跌價與預備金,分開看才不會重複算
假設原市值930萬元,價格下跌25%後,市值變成697.5萬元。這個試算只改價格,不代表股息一定同比減少25%;也不能反過來說只要照常配息,價格變動就與退休無關。
市值下跌會影響需要賣出資產時能換得的金額。依證交所ETF投資教育說明,配息也會自淨值扣除,評估資產成果需同時看價格與配息。若遇到臨時大額支出,沒有現金緩衝,就可能需要在不理想的時間處分部位。
預備金應列為實際可用現金。例如想另外留60萬元,原930萬元若全投入,總資金需求就變成990萬元。不能說「930萬元已足以買155張,其中還有60萬元備用」,因為同一筆錢被算了兩次。
若選擇從930萬元中留下60萬元,實際投入只有870萬元,持有單位與配息要依實際買入重新算。現金是否足夠,也要配合家庭責任、收入來源與可能支出,沒有一個固定60萬元適合所有人;可參考緊急預備金整理用途。
完成表格後,再檢查配置。不同收入來源、資產風險與費用是否過度集中?所謂分散,不能只看買了幾個代號,還要看背後持股與風險是否重疊。本文不提供統一的買入比例,因為支出、其他資產與可承受的變動各不相同。
每次年度檢討,可保留基準、配息減少、支出增加及同時不利四個版本。遇到缺口時列出具體金額、資金來源與可支撐時間;這比只把最高年度配息往後複製,更能幫助做退休決定。
每一個測試都應標明觀察期間。一次配息減少可能用一年作檢查,通膨則適合另看較長階段;不要把一年缺口和十年累計資金需要直接混成同一項數字。若準備用現金支撐缺口,也需扣掉其他已指定用途,才知道實際能支撐多久。
紀錄結果可以只保留四欄:情境、缺口、處理方式、仍待確認的條件。處理方式若寫「賣出部分資產」,下一步就要重算剩餘單位與未來收入;若寫「用預備金」,就要減少現金餘額。解決今年付款的動作,也可能改變下一年的計畫。
當多個版本都需要倚賴尚未確認的收入,應重新評估退休時點或生活方式。壓力測試的價值在於讓依賴條件浮現,並協助準備具體備案,不是把不確定性包裝成一個安全分數。
💡 結論懶人包
155張在本文假設下幾乎沒有收支餘裕。配息降低20%,月均就少約1萬元;假設通膨每年3%,十年後維持同樣生活也需要更高預算。
退休安全性需要把現金收入、資產市值與額外預備金一起檢查。情境試算不是保證,重點是遇到不利條件時,是否仍有清楚且可執行的調整方式。
用比今年低的年配息估退休,就一定保守安全嗎?
不一定。較低輸入仍不是最低配息保證,未來可能更低,支出也可能增加。需要測試多種情境並確認缺口的處理方法。
股價跌25%,配息也一定減少25%嗎?
不一定。價格與配息受到不同因素影響,不必同向同比。壓力測試要分開看市值、配息和付款能力,再另外考慮同時不利的情境。
投資930萬元後,能再把其中60萬元算作預備金嗎?
如果930萬元已全部投入,就不能同時把其中60萬元列為現金預備金。要另備60萬元,總資金需求為990萬元;若從原本金保留現金,實際投入額與股息估算也要重算。
📚 參考資料
⚠️ 免責聲明:本文僅為風險情境與預算試算,不構成投資、退休或稅務建議。未來收入及價格無法保證,請依個人條件評估。完整說明請見免責聲明。