前言
房租每月要繳,股息卻一季來一次。帳戶剛收到一筆錢時很有安全感,兩個月後如果餘額接近零,就容易發現:不是全年算錯,而是這筆款項被當成當月全部可花的收入。
處理季配息生活費,需要的是一套入帳後分月保留的預算流程。本文用某ETF每季假設稅後可用現金6萬元示範,不對應0056的實際配息金額或日期,也不承諾每季都能收到相同數字。
📅 先把入帳日放進日曆,再排帳單
投資公告常同時出現除息日、基準日與發放日。做生活費安排,不能只記住除息日。依證交所收益分配清單,這些日期分開列示;例如0056的2026年第二次分配,除息日為4月23日,發放日為5月14日。兩個日期用途不同,4月的帳單不能因為已經除息,就認定股息可立即拿來付。
實際做法是先記各項帳單到期日,再核對投信分配公告與帳戶入帳狀態。在收到以前,將款項列在「待入帳」,不要跟存款餘額相加後使用。即使金額已公告,日常帳單也應由已可用的現金支付。
剛轉換到股息生活模式時,第一個季度最容易卡在時差。如果本月就要付生活費、下一次股息尚未發放,應另外準備過渡現金。這筆錢是為了銜接付款時間,不能再被同時算成投資本金。
可以在表格加入「何時需要」「何時到位」「由哪個帳戶付」三欄。時間對不上,就先用已備妥的過渡資金處理;如果只有期待中的股息,表示付款計畫還沒完成。
🏦 用一個股息保留帳戶,讓每月支出有邊界
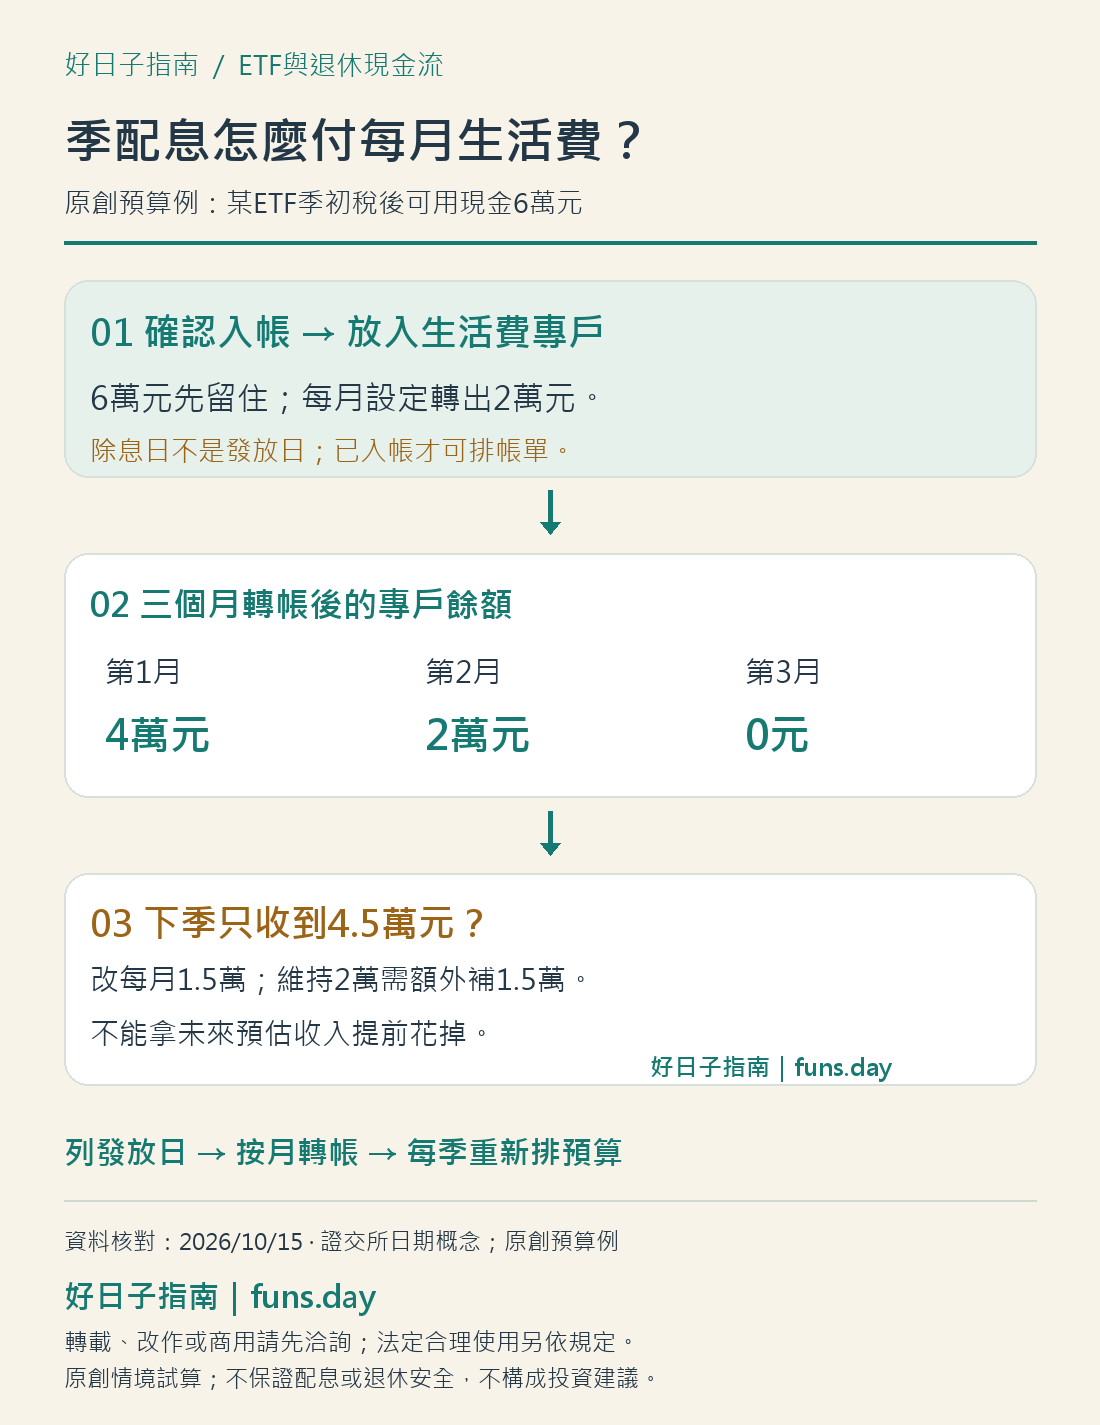
假設一季真正確認可用的現金是6萬元,預計每月補貼2萬元生活費。股息先進入保留帳戶,再按月轉入日常花費帳戶;平常消費只用後者,避免把下一個月預算一起刷掉。
帳戶不一定得重新開立,能在現有工具中清楚區隔就可以。重點是每筆錢有指定用途,而不是銀行帳戶越多越好。若只用同一帳戶,也可以用記帳分類標示「尚未解鎖的下月生活費」,付款前檢查這一項。
| 節點 | 轉入生活費帳戶 | 股息保留餘額 |
|---|---|---|
| 季初確認可用款 | 0元 | 60000元 |
| 第一個月轉帳 | 20000元 | 40000元 |
| 第二個月轉帳 | 20000元 | 20000元 |
| 第三個月轉帳 | 20000元 | 0元 |
這是一個分配示意,不是固定發放日期。你的季度起點應由實際可用款到位後開始安排,且需要銜接下一次發放日。若第三個月花完到下一筆入帳之間還有付款需求,便要額外留出相應緩衝。
📉 下季股息少了,先調整可轉出金額
若下一季可用款降為45000元,平均每月只能分配15000元。原本每月2萬元的安排,一季就會差15000元。這個缺口在季初已經可以看見,不需要等到第三個月才發現帳戶不夠。
處理方式可以選擇:降低每月轉出、用已準備的平滑支出預備款補足,或增加其他收入。若使用預備款,表格要記下用了多少、還剩多少,以及何時檢討;連續幾季都在補錢,就不是單純一次性的時間差。
支出也要分成基本與彈性兩部分。房租、必要餐費和必要照護通常較難立即減少;旅遊、非必要購物則比較容易調整。把所有支出放同一欄,往往只得到「少花一點」的模糊答案,沒有真正可執行的動作。
以月支出2萬元為例,可以先自行盤點哪些金額確實不可減,哪些能延後。若基本支出已超過1.5萬元,就不能只靠取消偶爾聚餐解決。這時需要重新檢視整體收入,或調整資產負擔生活費的比例,使用預算管理方法整理實際項目。
🧰 年度大帳單與緊急支出,分開保留
季度分配表只能處理已放進去的支出。每年一次的保費、稅款、車輛維修或居家修繕,如果沒有預留,會在某個月突然擠壓後兩個月的生活費。
實用做法是把年度已知付款換成月度提存。例如自行估算某項一年需要12000元,就每月保留1000元;這是原創預算情境,不是任何法定收費。提存金額要從可花生活費中先扣除,不能嘴上說「有預留」,表格卻仍把全額轉出去。
緊急預備金則處理意外,與已知年度帳單不同。可參考緊急預備金規劃盤點自己的需要。圖中的6萬元若全用來付三個月日常支出,就不能再說同一筆6萬元還能支付醫療緊急費。
同樣地,稅務款項未確認前也不宜全花。收益分配來源及個人情況會影響需要評估的稅費,依證交所收益分配資訊揭露說明,應核對實際通知書。本文假設已確認稅後可用款,不能直接把基金公告的稅前數字套進6萬元的表格。
有人會想增加幾檔ETF,讓發放月份錯開。這可能改善時程,但買進前仍要評估費用、持股重疊、風險與整體配置。把月份排得整齊不等於收入更穩定,不能只為「月月配」而忽略投資本身是否適合。
可以替帳戶建立一張月末檢核卡:本月原定轉出多少、實際轉出多少、保留餘額是否足夠支付下一期,以及有沒有把待入帳款提前算進來。檢查時使用銀行紀錄,避免記帳表漏掉一次大額付款,卻仍顯示計畫內的餘額。
如果家庭共同使用股息,最好先說好轉帳對象與支出用途。部分款項負責房租、部分負責家庭餐費,就各自列出,避免兩位家人都以為同一筆入帳可以支付自己的帳單。分工是為了讓預算清楚,不需把日常消費每一項都做成複雜報表。
年度檢討時把實際四季可用款相加,再和全年支出比較。季度都有按表轉帳,不代表全年一定足夠;如果最後仍靠其他存款補足,應把補款如實寫入,才能看出股息真正承擔的比例。
💡 結論懶人包
季配息支付每月生活費,先確認發放日與可用款,再把下一個月的錢留住。季度6萬元、每月轉2萬元,是預算操作示例;下季若降為4.5萬元,就要調低轉出或明確記錄補款來源。
年度付款、緊急備用與入帳時差各自列帳,才能知道剩下的餘額真正可用多久。需要估算每年股息能負擔多少,也可搭配0056張數計算使用。
季配息除以3就是每個月固定能花的錢嗎?
只能作季度分攤。要先確認實際入帳與可用金額,再保留其他月份的預算;下一次配息可能改變,不能因此當成固定薪水。
除息日當天就會收到ETF配息嗎?
不是。除息日與收益分配發放日不同,實際入帳安排應查投信公告及帳戶紀錄,不能把除息日直接填成付款資金到位日。
用多檔季配息ETF排出月月配就不用留現金嗎?
仍需要現金緩衝。各檔金額與日期可能改變,增加商品也不會自動消除投資風險,應先評估整體配置,再處理帳單時程。
📚 參考資料
⚠️ 免責聲明:本文為預算示範,不構成投資或稅務建議。示例金額不是特定基金的實際或保證收入,請依自己的帳戶紀錄調整。完整說明請見免責聲明。