前言
銀行試算的月付金看起來可以接受,但把管理費、停車與孩子的支出加進來,月底餘額就縮小了。房貸負擔率談的是還款相對所得的程度;要把它用在自己身上,還得確認誰的所得、什麼貸款條件,以及房貸之外還有多少固定支出。
官方指標讓不同地區可以在相同假設下比較。你的家庭預算則需要更細的現金流。本文將這兩層分開,避免把全國統計誤讀成每一戶的實際還款比例,或當成銀行一定願意核貸的標準。
📊 各縣市房貸負擔率報表
以下為官方統計或官方開放資料彙整。每張圖附數值表、統計範圍與來源,可下載資料自行核對。
各縣市房貸負擔率:標準化月付壓力
圖表可左右滑動;精確數值請看下方資料表。
統計範圍與限制:以中位數住宅價格、七成貸款、20年期本利均攤與官方利率計算;不是所有房貸戶實際比例。 澎湖、金門*少於100筆;連江無表列值。
查看完整數值表(22列)
| 項目 | 房貸負擔率 |
|---|---|
| 新北市 | 55.3 |
| 臺北市 | 64.41 |
| 桃園市 | 36.89 |
| 臺中市 | 49.67 |
| 臺南市 | 38.33 |
| 高雄市 | 40.9 |
| 宜蘭縣 | 32.09 |
| 新竹縣 | 40.31 |
| 苗栗縣 | 33.46 |
| 彰化縣 | 36.01 |
| 南投縣 | 37.08 |
| 雲林縣 | 31.36 |
| 嘉義縣 | 29.21 |
| 屏東縣 | 30.98 |
| 臺東縣 | 35.66 |
| 花蓮縣 | 36.38 |
| 澎湖縣* | 35.22 |
| 基隆市 | 24.93 |
| 新竹市 | 36.88 |
| 嘉義市 | 32.85 |
| 金門縣* | 36.68 |
| 連江縣(未提供) | 未提供 |
這張圖告訴我們什麼?
- 全國41.46%;台北64.41%與基隆24.93%相差39.48個百分點。這是不同地區價格與所得組合的比較,不能當成個別家庭的還款占比。
- 新竹縣40.31%、新竹市36.88%,顯示縣市不能合併成單一新竹指標。對家庭而言,仍應使用自己的利率、年限與可支配收入重算。
資料來源:內政部房價負擔能力統計
🏦 官方房貸負擔率如何計算
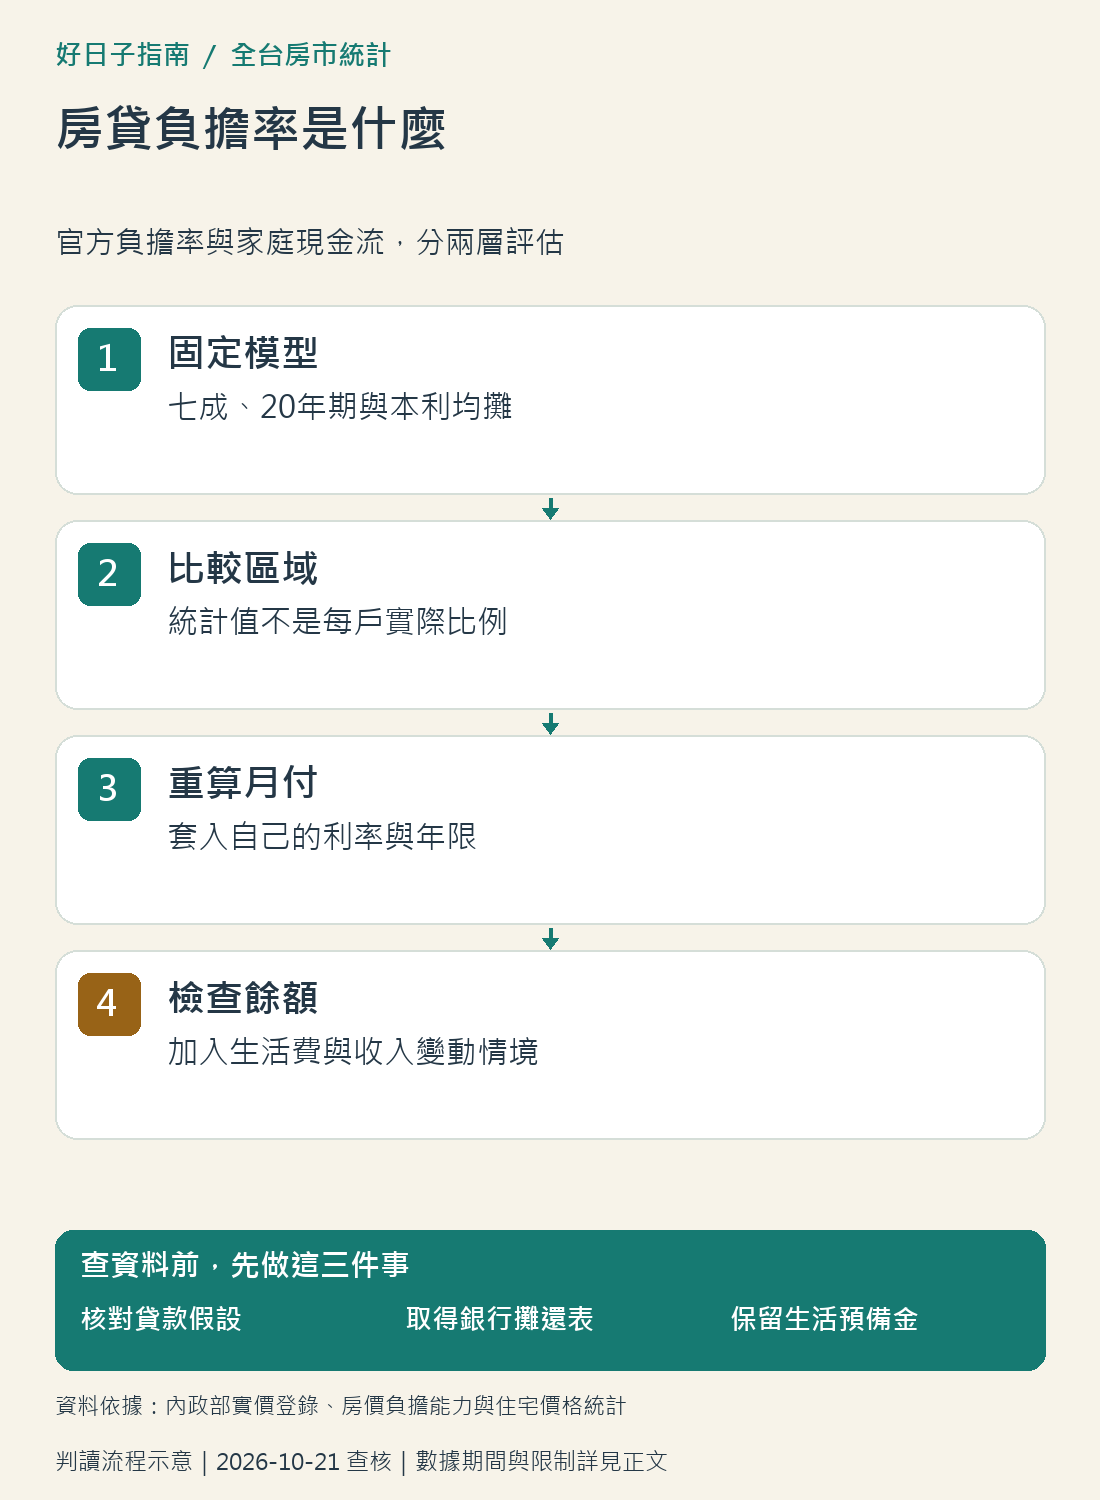
依內政部定義,先用中位數住宅價格、七成貸款、20年期本利均等攤還,以及中央銀行公布的五大銀行新承做購屋貸款利率,計算月攤還額;再除以中位數家戶月可支配所得,得到房貸負擔率。
固定這些條件的目的,是讓地區與期間有共同計算基礎。因此指標中的20年與七成,是統計假設,不能當成你的實際房貸方案。銀行個案還會涉及收入、信用、擔保品與適用規範,最後以核貸契約為準。
也不要把官方負擔率與家中每月房貸除以稅前薪水的結果直接比較。分母若一個是家戶可支配所得、另一個是個人稅前薪資,兩個百分比就不是同一口徑。想做自己的壓力測試,可以另外建立家庭表,但名稱與公式要說明清楚。
📊 六都負擔率,先當成標準化比較
以下為內政部2026年第1季官方數據。全國房貸負擔率41.46%,較前季增加0.71個百分點;它描述同套模型下的負擔變化,不代表每個家庭的房貸都占收入41.46%。
| 地區 | 房貸負擔率 | 房價所得比 |
|---|---|---|
| 台北市 | 64.41% | 14.72倍 |
| 新北市 | 55.30% | 12.63倍 |
| 桃園市 | 36.89% | 8.43倍 |
| 台中市 | 49.67% | 11.35倍 |
| 台南市 | 38.33% | 8.76倍 |
| 高雄市 | 40.90% | 9.35倍 |
房價所得比只比較價格與所得,負擔率還加入貸款設定。兩者可以相互理解,但不能跨用單位。當負擔率從40%變成41%,是增加1個百分點;相對增幅則是2.5%。新聞與表格若將「百分點」寫成「百分比」,會讓變動看起來與原意不同。
若要了解另一個指標的分母,可以接著讀房價所得比怎麼算,先把家戶所得與個人月薪的差異釐清。
🧾 家庭還款比例,還要補上生活支出
用一組假設來練習:家庭每月可支配收入10萬元,房貸月付3萬元,單看房貸占比是30%。如果必要生活支出4.5萬元、其他固定支出1萬元,還款後每月只餘1.5萬元,能否應付維修與收入中斷,仍需另作判斷。
| 假設項目 | 每月金額 |
|---|---|
| 家庭可支配收入 | 100,000元 |
| 房貸月付 | 30,000元 |
| 必要生活支出 | 45,000元 |
| 其他固定支出 | 10,000元 |
| 剩餘現金 | 15,000元 |
這些是示範數字,不是合理負擔的統一門檻。另一個家庭即使比例一樣,若有較多醫療、照顧或教育需求,實際承受能力也可能不同。用剩餘現金看生活彈性,可以補足單一百分比沒有呈現的部分。
整理收入時,可先分成穩定月收入、不固定獎金與一次性收入。固定月付若長期依賴不固定收入,應思考獎金減少時如何調整。頭期款與預備金也要分開,不要因買下房子而把所有流動資金用完。
⏳ 年限、利率與寬限期會改變什麼
相同本金與利率下,拉長還款年限通常會降低每月本利攤還額,但也會延長還款時間;比較總利息時,要固定其他條件再計算。這不表示每個人都能取得較長年限,也不能只看月付下降就認為整體成本下降。
利率改變時,要看契約的計息與調整方式。做家庭情境試算,可以列出目前條件、利率提高、收入暫減三種情況,並清楚標成假設。這些情境不是預測升息或失業,而是檢查預算是否仍有調整空間。
寬限期尤其需要單獨列出。若契約安排一段期間主要繳息,本金在之後還款時需要重新納入月付,不能只把初期低支出當成整段貸款的負擔。請向銀行取得寬限期前後的攤還表、剩餘年限及費用條件,再和沒有寬限期的方案並列。
更完整的金額與公式可參考房貸月付預算。比較時不只問「第一個月多少」,也問「條件改變後還剩多少可用現金」。
🧰 把區域指標轉成家庭檢查表
第一步,記錄想買地區的官方季度數據,了解它所呈現的整體背景。第二步,拿目標總價與實際可用資金,估算需要借款多少。第三步,以銀行提供的利率、年限、費用與還款方式,更新原本假設。
接著把住宅支出補齊:管理、停車、保險、稅費、修繕與搬遷,依適用期間分配到預算。不是每筆都每月支付,但若完全不預留,繳房貸之外的大額帳單仍可能造成壓力。不同屋況的維修預算應依檢查與報價調整,不以固定百分比保證足夠。
最後與家人確認收入中斷、照顧需求增加或搬家時的備案。可調整的時間、空間與支出,往往比追求一個漂亮的負擔率更重要。官方數據適合比較社會與區域,家庭檢查表則幫你確認買房後仍能維持必要生活。
壓力測試要寫出調整方式
列出較高利率或較低收入的情境後,還應寫下可以怎麼做。例如哪些支出可以延後、是否有預留維修款、收入中斷時可支撐多久。這些答案需要家庭實際金額,不能由全國負擔率推導。
比較銀行方案時,把優惠期間與之後條件分開填表,並確認開辦、估價或提前清償等費用是否適用。若某一項尚未取得書面說明,就標示待確認;不要先把它當成零成本,等買房後才補進預算。
家庭共同買房時,也要討論支出的分工。兩人收入可能不同,誰付房貸、誰負擔生活費、共同帳戶如何留存,都會影響個人現金流。把整戶比例算得很低,卻讓其中一人長期沒有餘額,仍可能造成生活壓力。
若購屋目的包含之後出租,也不要把預期租金全額視為穩定收入。可以另外列空租、維修與收款延遲的假設情境,再觀察是否仍能支付必要支出。這是預算檢查方法,並非預測一定發生,也不保證任何租金能覆蓋房貸。先確定自己能承受的條件,再決定是否購屋。
❓ 常見問題
官方房貸負擔率是實際所有房貸戶的平均嗎?
不是。它以中位數住宅價格與家戶所得,套用固定貸款假設計算,不是逐戶還款比例的平均。
我貸30年,可以直接使用官方20年負擔率嗎?
可當區域背景,但個人月付需要依實際30年條件另算,並比較總還款與生活支出。
房貸占收入三成就一定安全嗎?
沒有適用所有家庭的保證比例,還要看收入穩定性、必要支出、其他負債及預備金。
💡 結論懶人包
先理解官方固定的貸款條件,再用自己的借款與收入重算。月付比例之外,持有支出、剩餘現金與寬限期後的還款安排,都應在出價前確認。
📚 參考資料
- 內政部〈房價負擔能力統計〉:2026年第1季、指標定義與利率來源。
本文提供房市統計解讀與試算觀念,不構成個別購屋、投資或授信建議。完整說明請見免責聲明。