前言
看屋時聽到「每月只要兩萬多」,很容易把它當成能否買房的答案。等到銀行正式估算,才發現那個數字只對應寬限期,還沒加管理費、保險與每年固定支出。買得下來和住得穩定,是兩個都要回答的問題。
本文查核至2026年10月22日,先列央行已核實的2026年1至8月五大銀行新承做購屋貸款實際利率及金額,再做家庭預算。後文固定2.5%、貸款800萬元仍是自設條件,不代表市場平均或銀行報價。計算依年利率除以12的月利率,以月為期計算本息攤還,實際扣款與費用以銀行攤還表及契約為準。
📊 官方實際購屋貸款利率與承做金額
以下為官方統計或官方開放資料彙整。每張圖附數值表、統計範圍與來源,可下載資料自行核對。
五大銀行新承做購屋貸款利率
圖表可左右滑動;精確數值請看下方資料表。
統計範圍與限制:五大銀行為台銀、合庫銀、土銀、華銀及一銀;取購屋貸款利率欄,不是全部放款加權平均利率、全市場房貸利率或個人核貸報價。本輪核實至2026年8月,不宣稱包含尚未核實之後續月份。
查看完整數值表(8列)
| 項目 | 購屋貸款利率 |
|---|---|
| 1月 | 2.327 |
| 2月 | 2.322 |
| 3月 | 2.306 |
| 4月 | 2.307 |
| 5月 | 2.322 |
| 6月 | 2.299 |
| 7月 | 2.29 |
| 8月 | 2.321 |
這張圖告訴我們什麼?
- 8月購屋貸款利率2.321%,較7月2.290%增加0.031個百分點,不能誤寫成增加0.031%。
- 這八個月最高1月2.327%、最低7月2.290%,差0.037個百分點;平均承做組合變動也會影響數字,並非同一戶貸款條件變動。
- 原文2.5%與3.5%仍為家庭壓力測試假設,不能與官方平均混為一筆實際貸款;申請應以銀行正式條件重算。
五大銀行每月新承做購屋貸款金額
圖表可左右滑動;精確數值請看下方資料表。
統計範圍與限制:為當月新承做流量,不是房貸餘額、成交戶數或購屋總價。單位為百萬元,不是億元;例如8月57165百萬元等於571.65億元。
查看完整數值表(8列)
| 項目 | 新承做購屋貸款金額 |
|---|---|
| 1月 | 56,766 |
| 2月 | 36,764 |
| 3月 | 59,024 |
| 4月 | 53,336 |
| 5月 | 46,915 |
| 6月 | 57,974 |
| 7月 | 69,109 |
| 8月 | 57,165 |
這張圖告訴我們什麼?
- 8月57165百萬元,低於7月69109百萬元,減少11944百萬元,約17.28%。
- 2月36764百萬元為這八個月較低值,7月較高;單月工作日、撥款及產品組合均可能影響流量,不能直接推定家庭申貸難易。
央行新聞稿中的全部放款加權平均利率,與附表「購屋貸款」欄不同;房貸研究應取對欄位。本報表也沒有把新承做金額當房屋成交量,或將五家銀行的承做組合直接視為所有申請人的條件。
🧮 試算前,先固定四個輸入條件
房貸本金、年利率、還款月數與攤還方式,要一起寫在表頭。只說貸款800萬元,沒有利率與年限,無法得到有意義的月付金。若有優惠期間、利率調整或寬限期,也必須分段處理。
本息平均攤還在利率等條件不變時,每期本息合計相近,前期利息占比較高;本金平均攤還則每期還固定本金,加上剩餘本金的利息,初期月付較高,之後逐步下降。不要把「本金平均」誤讀成每個月總扣款相同。
本息平均攤還可用下式試算:月付金=本金×月利率÷〔1−(1+月利率)的負月數次方〕。月利率是年利率除以12,月數是年數乘12;若利率為零,則直接以本金除以月數。銀行的實際計息天數與四捨五入可能造成差額。
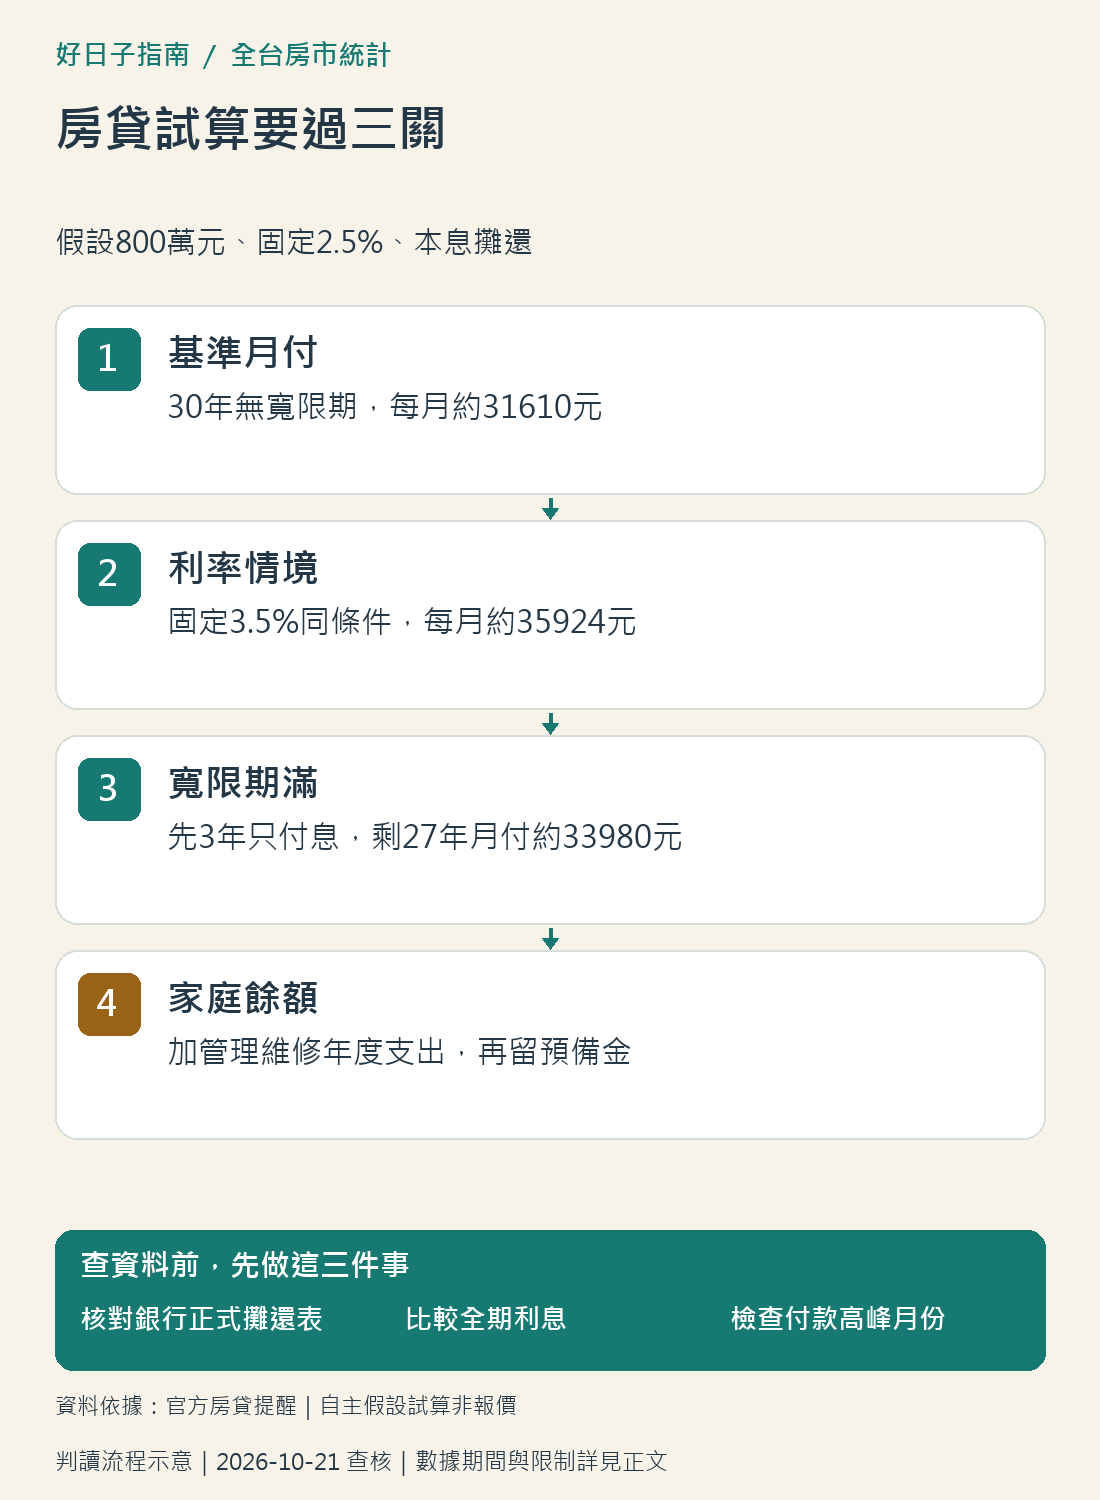
例如800萬元、2.5%、30年,本息平均攤還每月約31,610元。若改成本金平均攤還,每月本金約22,222元,第一個月利息約16,667元,合計約38,889元,之後利息隨本金下降。兩種方案應比較完整現金流,不能只挑第一個月較低的一個數字。
官方託管的房屋貸款提醒文件也說明,利率變動、寬限期與還款期限都會改變負擔;申請時應向承貸銀行索取符合自己條件的攤還表。(依國防部網站託管〈房屋貸款特別提醒事項〉)
📅 年限拉長,月付與總利息一起看
以下皆假設本金800萬元、固定年利率2.5%、無寬限期、本息平均攤還,四捨五入呈現,未計額外費用與提前清償。
| 年限 | 每月本息約 | 全期利息約 |
|---|---|---|
| 20年 | 42,392元 | 217.4萬元 |
| 30年 | 31,610元 | 337.9萬元 |
| 40年 | 26,382元 | 466.3萬元 |
30年比20年每月少付約10,782元,但全期利息增加約120.5萬元。40年再降低月付,還款期限也延伸更久。這些比較只在本金、利率與其他條件相同時成立,不等於銀行一定願意核准各種年限。
對接近退休的家庭,還要把預計工作年數與還款期間放在同一張時間表。若第15年退休,卻仍有多年房貸,就需要用退休後可取得的穩定收入重新計算,而非假設現在薪資會一路維持。
如果計畫未來提前還款,要另算當時剩餘本金、資金來源與契約限制。不能一面用40年月付金表示現在負擔很低,一面又用「很快就會還完」省略需要準備的資金。提前清償的條件應直接問銀行,不以網路範例替代。
🌦️ 寬限期與利率變動,先跑壓力情境
假設同樣800萬元、2.5%、總期限30年,前3年只繳利息,期間每月約16,667元。本金若未下降,之後剩27年攤還,每月約33,980元,比寬限期間多約17,313元。這是自設情境,實際能否有寬限期仍受貸款條件與規定限制。
寬限期可以改變還款時間,並不會讓本金消失。若是為了短期搬家或裝修使用,應先確定未來收入及資金安排;若只能靠期滿後轉貸延長,卻沒有核准保證,就不能把它當成已完成的還款計畫。
再以無寬限期、800萬元、30年試算,若全期固定利率假設提高到3.5%,月付約35,924元,比2.5%情境每月多約4,314元。這是比較兩種起始固定條件,不是精確模擬若干年後升息的帳單;中途調整要依當時本金及剩餘月數重算。
除了升息,也可自設「家庭少一份收入三個月」「獎金沒有發」「一年多一筆維修」情境,看看現金餘額是否仍為正數。這些是個人壓力測試,並非對未來事件機率的預測,更不需要把所有最壞情境硬加在一起當成唯一答案。
💰 頭期款之外,還有交屋與持有預算
銀行願意貸多少,與家庭適合借多少不同。可以先用穩定實領收入,扣除必要生活費、既有負債、照顧及教育支出,再保留預備金與年度費用,剩餘部分才拿來評估房貸。
假設家庭穩定月收入90,000元,生活及既有支出45,000元、年度費用預留5,000元、管理維修保險等預留5,000元、每月持續儲蓄5,000元,剩30,000元。這只是示範分配,不是普遍安全門檻;在此條件下,31,610元房貸已高於自行設定的餘額,需要調整房價或其他安排。
一次性資金還需包含交易相關稅費、登記代辦、貸款費用、必要修繕、搬家與家具。實際項目依房屋、契約與身分而異,本文不提供一個套用所有人的固定百分比。下訂前先索取報價與費用明細,並保留交屋時程的付款緩衝。
頭期款若把存款全部用光,就算房貸月付看似不高,遇到工作空窗仍可能吃緊。可利用緊急預備金規劃分開保留生活緩衝,並以記帳與預算方法檢查近幾個月真實支出。
比較銀行方案時,也要逐項對齊「實際適用利率」「利率維持期間」「調整依據」「費用」與「提前清償條款」。只拿廣告第一年的利率比較,可能漏掉之後加碼;若有帳戶、薪轉或其他條件,則確認自己能否持續符合,不要將有條件優惠視為無條件報價。
買房前可以用幾個月的實際存款演練。假設現在月租20,000元,預計房貸加其他持有支出每月36,000元,就試著在付租後每月額外留下16,000元,看看是否擠壓必要支出。演練無法取代正式核貸,但能比單純心算更早發現家庭開銷的落差。
兩人一起購屋時,建議分別列出收入與支出責任。若一人的收入有季節性,穩定月付最好以保守可確認的現金來源安排,獎金另作緩衝或提前還款規劃。家庭也要約定帳單由誰核對、何時討論預算,避免銀行正常扣款卻沒有人注意其他帳戶正在透支。
預算表應有時間欄,而不只有金額欄。簽約、不同期款、交屋、裝修與開始扣房貸的日期可能交錯;原租屋退租前也可能有一段雙重居住支出。把每筆付款放進月曆,才能知道高峰月份需要多少可動用資金。
若試算結果勉強可行,可以調整總價、坪數、區域或購買時間,再重新比較。不要只靠延長貸款與刪掉預備金讓表面月付通過;保留彈性也是預算的一部分。正式簽約前,把自設假設替換成銀行核定內容,並確認差額有實際資金來源。
🧨 常見誤區
問題:房貸占收入低於某個比例,就一定安全?
真相: 相同收入比例,對有扶養責任、收入浮動或既有債務的人,剩餘生活費不同。
建議: 同時看比例、實際剩餘金額與現金緩衝,核貸後再用正式攤還表更新一次。
預算也不是核准後就封存。收入、扶養責任或利率改變時,可定期重看剩餘本金與可用現金。若發現缺口,及早了解契約與洽詢銀行,比等到扣款失敗才開始計算更有時間安排。
房貸試算的利率就是銀行會核准的利率嗎?
不是。試算採用輸入假設,實際利率、成數、年限及費用須依個人條件、銀行審核與契約確認。
寬限期只付利息,是少還一筆錢嗎?
本金通常仍在,寬限期後須按剩餘期限償還。當期現金需求較低,不表示總成本降低,也不保證可申請。
年限拉長一定比較好嗎?
月付金通常下降,但同本金同利率假設下,總利息通常增加,還款也延伸更久,應同時比較收入期限與資金安排。
💡 結論懶人包
先固定本金、利率、年限及方式,再比較月付與總利息;有寬限期就一定列期滿後的金額。把房貸放回整個家庭預算,包含交屋費、持有費及預備金,才能看見房子買下後的日常負擔。
📚 參考資料
-
中央銀行〈2026年8月五大銀行新承做放款金額與利率統計表〉:https://www.cbc.gov.tw/tw/dl-227709-f6eceb034a564eff9e2dc6cd7218e1eb.html
-
國防部網站託管〈房屋貸款特別提醒事項及貸款契約說明〉:https://www.mnd.gov.tw/File/54345
-
中央銀行〈利率及準備率〉:https://www.cbc.gov.tw/tw/np-296-1.html
⚠️ 免責聲明:本文為觀念整理與假設試算,不構成個別貸款、投資或稅務建議。實際條件以銀行審核及契約為準,完整說明請見免責聲明。