前言
兩個家庭年收入看起來差不多,一家已準備好頭期款,另一家還有育兒與長輩照顧支出,能承受的房價自然不同。房價所得比能幫我們比較區域壓力,卻沒有把每一戶的存款與日常需求都裝進同一個數字。
看到「不吃不喝幾年才能買房」的說法,可以先回到指標的分子與分母。了解它如何計算、哪些支出沒有反映,才能把全台數據轉成適合自己的買房問題。
📊 各縣市房價所得比報表
以下為官方統計或官方開放資料彙整。每張圖附數值表、統計範圍與來源,可下載資料自行核對。
各縣市房價所得比:完整官方表列範圍
圖表可左右滑動;精確數值請看下方資料表。
統計範圍與限制:*為官方樣本少於100筆(澎湖、金門);連江未列值,保留缺值,不補零。中位數住宅價格÷中位數家戶年可支配所得。
查看完整數值表(22列)
| 項目 | 房價所得比 |
|---|---|
| 新北市 | 12.63 |
| 臺北市 | 14.72 |
| 桃園市 | 8.43 |
| 臺中市 | 11.35 |
| 臺南市 | 8.76 |
| 高雄市 | 9.35 |
| 宜蘭縣 | 7.33 |
| 新竹縣 | 9.21 |
| 苗栗縣 | 7.64 |
| 彰化縣 | 8.23 |
| 南投縣 | 8.47 |
| 雲林縣 | 7.17 |
| 嘉義縣 | 6.67 |
| 屏東縣 | 7.08 |
| 臺東縣 | 8.15 |
| 花蓮縣 | 8.31 |
| 澎湖縣* | 8.05 |
| 基隆市 | 5.7 |
| 新竹市 | 8.43 |
| 嘉義市 | 7.51 |
| 金門縣* | 8.38 |
| 連江縣(未提供) | 未提供 |
這張圖告訴我們什麼?
- 全國為9.47倍。六都中台北14.72倍、新北12.63倍、台中11.35倍;其他縣市同樣須按家戶所得與住宅樣本理解。
- 基隆5.70倍與嘉義縣6.67倍低於全國,但這不保證每個家庭買房都較容易。澎湖、金門小樣本與連江缺值不宜用來排精確名次。
資料來源:內政部房價負擔能力統計
🧮 房價所得比的分子與分母
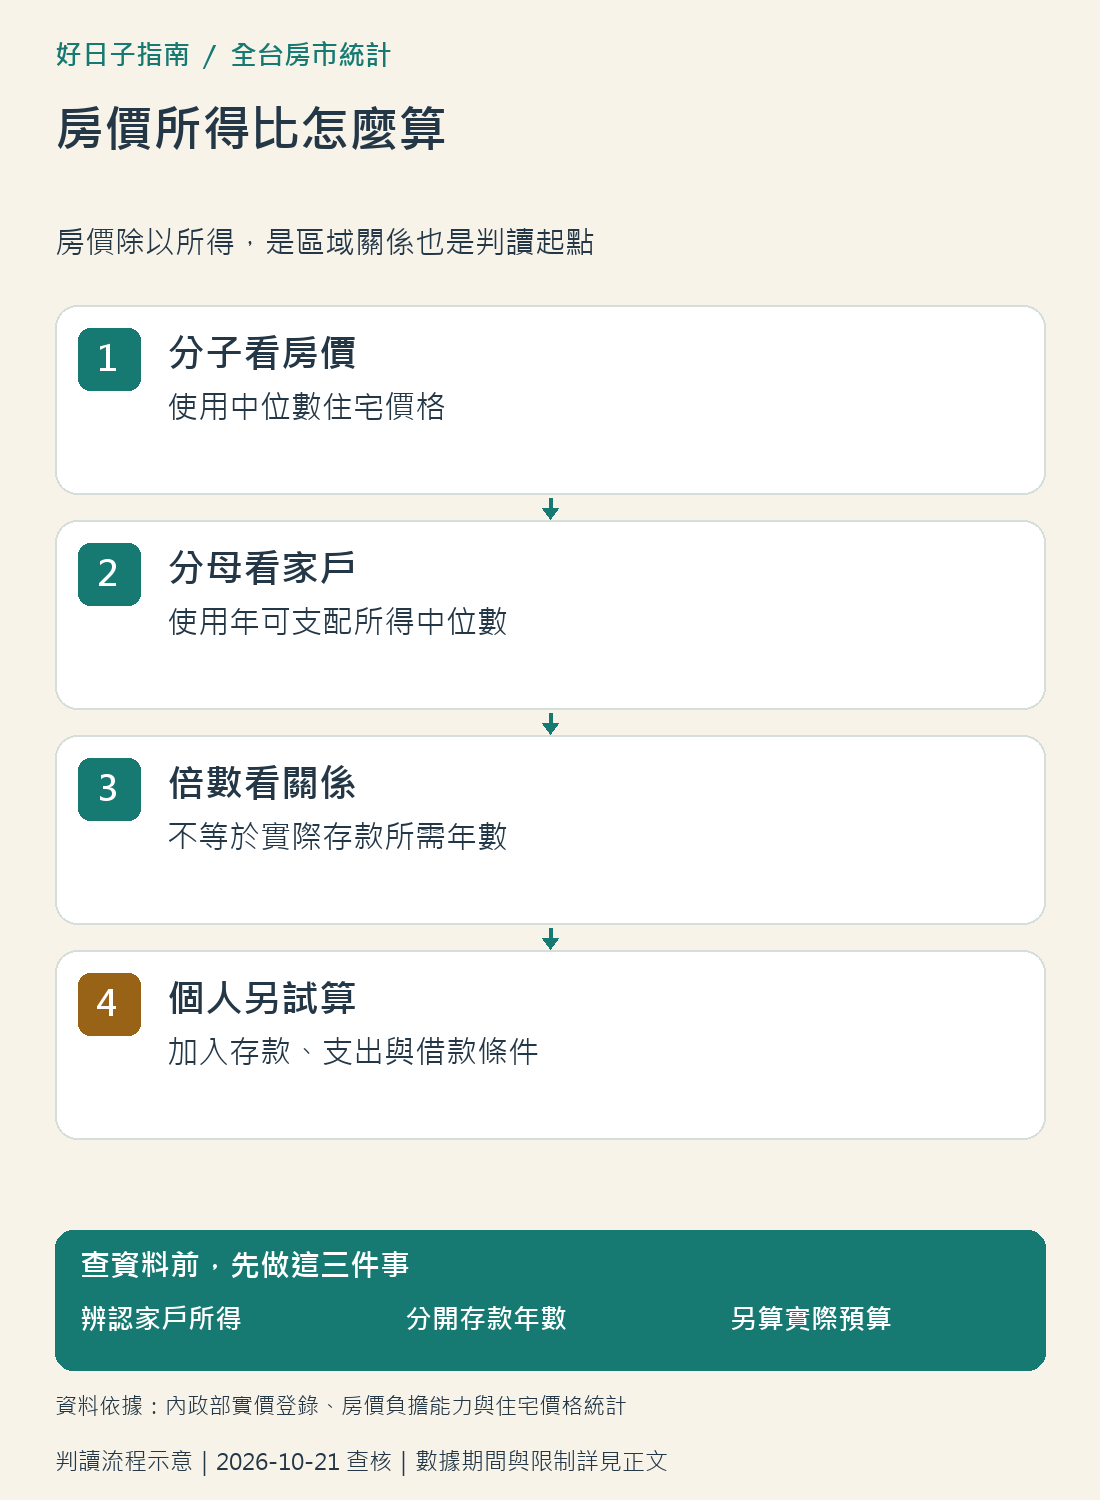
依內政部統計定義,房價所得比以中位數住宅價格,除以中位數家戶年可支配所得。單位是倍,描述房價與家戶一年可支配所得的相對關係。它用的是家戶,不是單一工作者月薪;用的也是可支配所得概念,不能隨意換成稅前平均薪資。
中位數是把數值排序後位在中間的位置,與平均數不同。少數極高價格可能拉動平均,卻不必然以同樣幅度改變中位數。還要注意,中位數房價對中位數所得,是兩組統計的比值,不表示真的找到一個「剛好中位數的家庭」,並觀察它買下「剛好中位數的住宅」。
官方所得資料以財政部申報家戶所得統計為基礎,再配合薪資等資料推估、調整。因此這是統計方法下的區域指標,不是把房價除以某一個人的月薪再乘十二。不同國家的所得口徑與住宅範圍也可能不同,跨國排名前應先確認定義。
📋 全國與六都的同季比較
以內政部2026年第1季公布表為例,全國房價所得比9.47倍。以下列出同一期六都資料,方便讀者在相同方法下比較,而不是把不同年份的數字排在一起。
| 地區 | 房價所得比 |
|---|---|
| 台北市 | 14.72倍 |
| 新北市 | 12.63倍 |
| 桃園市 | 8.43倍 |
| 台中市 | 11.35倍 |
| 台南市 | 8.76倍 |
| 高雄市 | 9.35倍 |
這些區域指標都沒有完整反映個人的既有資產、家人資助、通勤、育兒與照顧支出,也沒有呈現每間房子的修繕狀況或每戶的貸款條件。所有城市的統計都不能完整代表個別家庭。某地所得比較低,也不能直接斷言那裡每個人買房都更輕鬆;你的工作收入若隨搬家而變動,需使用搬遷後可持續的收入評估。
💰 9倍不等於存9年就能買房
假設住宅總價900萬元、家庭年可支配所得100萬元,所得比是9倍。如果家庭每年實際能存30萬元,在房價、所得都不變且忽略其他條件的簡化假設下,累積900萬元需30年,而不是9年。這只是數學說明,並未預測房價或建議用全現金購屋。
若改成準備頭期款,計算又不同。假設貸款七成,單看價款差額需要270萬元;每年存30萬元,約需9年。但這裡尚未計入交易、整理、搬家及預備金,也沒有保證銀行一定核貸七成。房價所得比、存款年數與頭期款準備時間,是三個應各自計算的問題。
此外,家庭可支配所得不等於可以全部拿去還房貸的錢。飲食、交通、保險、教育與照顧支出仍要支付;年終獎金與不固定收入也不宜在沒有評估波動時,全部換成每月承諾。進一步的現金流計算可參考房貸試算與預算。
🔄 指標下降,可能是價格或所得改變
房價所得比是分數,變動可能來自分子、分母,或兩者同時改變。假設房價900萬元、所得100萬元,比值9倍;所得增至110萬元而房價不變,比值約8.18倍。另一種情況是房價降至850萬元、所得仍100萬元,比值則為8.5倍。兩個例子都下降,家庭面對的原因卻不同。
因此看到所得比改善時,應接著查看住宅價格與所得估計如何變動。若是當期成交組成改變,也要留意其對中位數的影響。不能僅憑比值下降就說所有房子都降價,更不能保證個人的收入也跟著統計成長。
做長期比較時,資料來源與方法的變動也要保留。內政部說明,早期房價資料與實價登錄後的來源不同;若把很長的時間序列畫在一起,應附方法註記。若只想比較近幾季,可先固定同一份官方表的版本,並記下下載日期。
🧭 從區域數據走到個人購屋判斷
先用所得比縮小想深入研究的區域,接著查自己要買的房型總價,再用家庭穩定收入、可用頭期款與必要支出試算。總價相同的兩間房子,若一間需要大修、另一間管理費較高,實際負擔仍會不同。
建立自己的表格時,請分列「官方區域指標」與「家庭估算」。前者保留資料季度與來源;後者寫下所得、成數、利率、年限及支出假設。銀行提供估價與核貸條件後,再把假設換成可確認的資料,不要讓區域平均變成自己的借款承諾。
如果你希望把利率與還款年限也納入區域比較,可以延伸閱讀房貸負擔率解讀。兩項指標一起看,比只用「幾倍」作購屋結論更完整;但最終仍要留足現金與生活彈性。
比較時也要固定住宅範圍
兩個地區的中位數住宅,不一定有相同坪數與屋齡。因此所得比很適合描述各地成交住宅與所得的關係,但若你已確定要買兩房電梯大樓,還是要另找兩地條件接近的兩房案例。這樣才能把區域背景與實際居住選項接起來。
家庭如果已有一間住宅,換屋預算也需把原屋出售所得、剩餘貸款與交易時間分開估計。區域所得比沒有回答舊屋何時賣出、淨額有多少,不能直接拿來當作換屋可用現金。先列時間順序,再更新資金表,會更接近真實決策。
比較住得近與住得遠的方案時,還可把交通費與通勤時間單列。較低房價若伴隨較高交通支出,家庭每月結餘未必增加;而時間成本涉及接送、休息與照顧安排,也不適合只換成單一金額後忽略。
出價前請再更新一次總價與自備款,避免幾個月前的試算沿用到不同物件。若家庭收入包含不固定接案或業績獎金,可同時列出保守與一般情境,說明哪些支出在收入降低時仍必須支付。這些個人資訊,比把區域所得比再精算一位小數,更能幫助你辨認買房後的生活是否可持續。
❓ 常見問題
房價所得比是用平均薪資算嗎?
內政部採中位數住宅價格與中位數家戶年可支配所得,不能直接用個人平均月薪替換。
房價所得比下降就代表房價下跌嗎?
不一定,也可能與所得變動有關,應分別查看分子、分母及統計口徑。
房價所得比可以決定我能買多少錢嗎?
不能直接決定。你仍需另算自有資金、穩定收入、生活支出及銀行實際核貸條件。
💡 結論懶人包
房價所得比適合比較房價與家戶所得的關係。把倍數、存款速度與貸款月付分開計算,再以自己的家庭條件補上空白,數字才會轉成能使用的購屋預算。
📚 參考資料
- 內政部〈房價負擔能力統計〉:2026年第1季統計表與房價、所得資料來源。
本文提供房市統計解讀與試算觀念,不構成個別購屋、投資或授信建議。完整說明請見免責聲明。