前言
你有200萬元投資,每月花三萬元,卻仍很難回答還要工作多久。差的不是神奇報酬率,而是將支出、可用資產、月投入與等待時間放進同一個模型。
本文將財務自由當作規劃問題:在設定的生活方式與條件下,資產及其他收入是否支持不依賴全職薪資的支出。它不是法律認證,也不是達到某個整數就自動取得資格。金額、提領率與實質報酬都是教學假設,資料整理日期為2026年10月14日。
🧾 先將生活方式換成年支出
從實際帳本開始,不用收入的固定比例代替支出。月開銷之外,還要處理年繳保費、旅遊、家庭支援及數年發生一次的大額費用。已攤進月預算的項目,不要又全額加到另一筆專款。
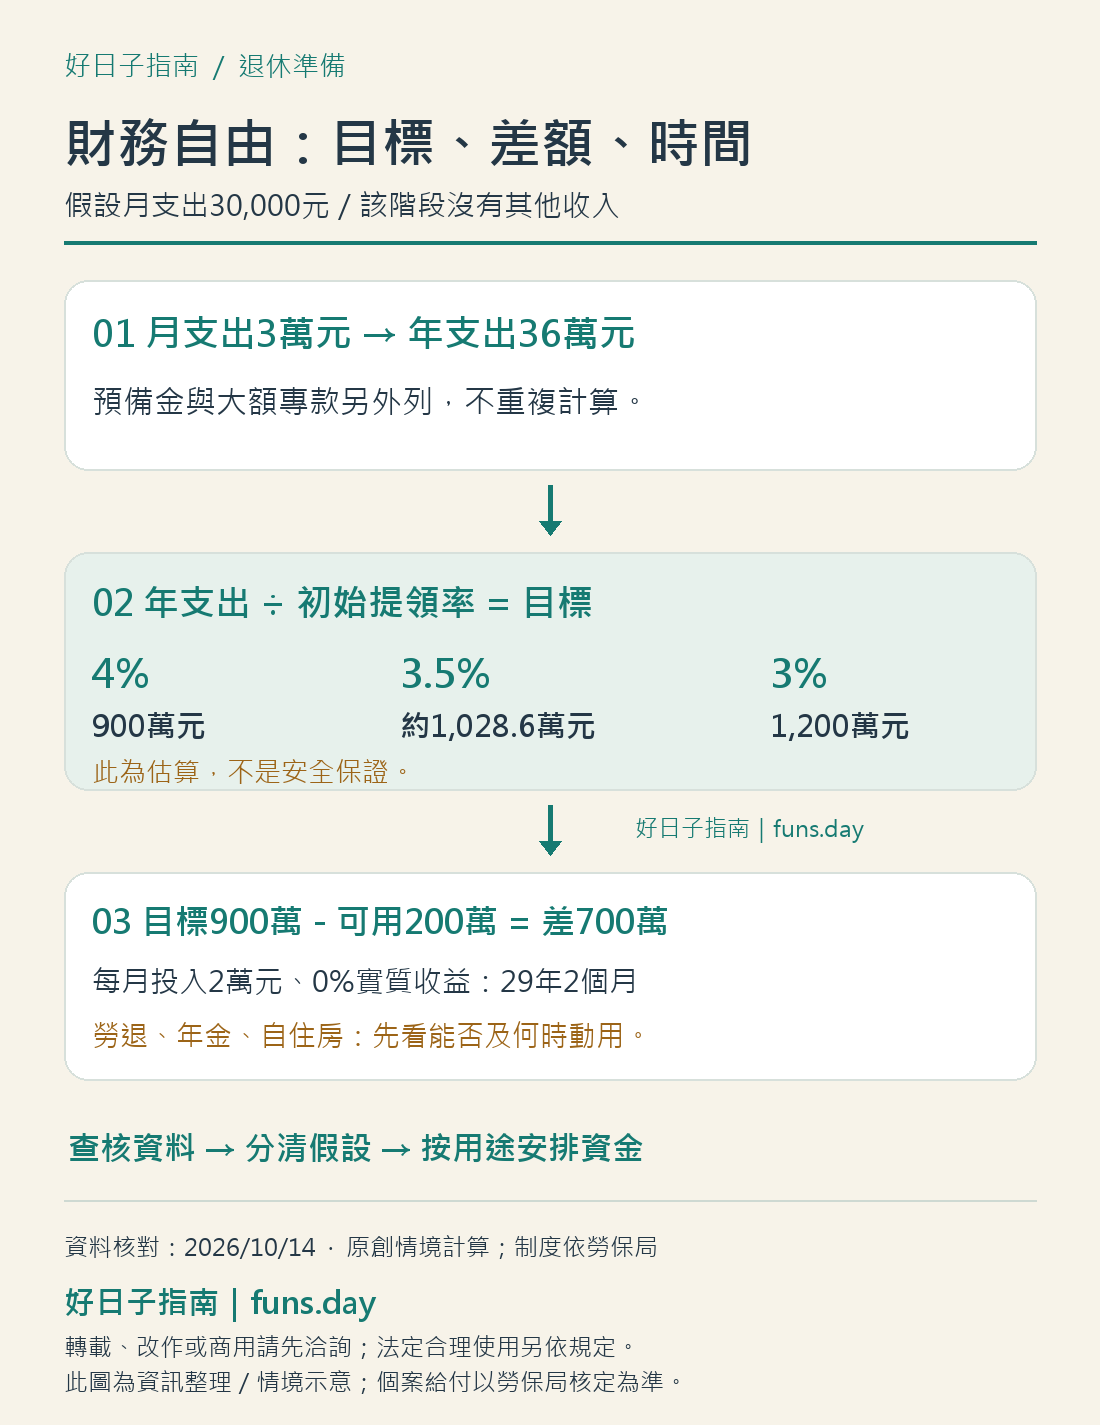
假設月支出30,000元,已含一般年度費用攤提,年支出便是360,000元。預備金、大型修繕及其他指定用途,另列在模型外,避免與日常生活費共用本金。
| 月支出假設 | 年支出 | 填表前確認 |
|---|---|---|
| 20,000元 | 240,000元 | 住房與保險有沒有漏掉 |
| 30,000元 | 360,000元 | 年度費用是否已攤提 |
| 50,000元 | 600,000元 | 家庭支援及醫療如何列入 |
三列不是台灣生活費標準。可先讀預算管理方法建立自己的基準。只記最省的月份,還要將旺季補回來,避免低估常態需求。
📐 比較目標,不只相信一個門檻
沒有其他收入的示範階段,簡化目標是年支出除以初始提領率。採4%時,就是年支出的25倍。
| 月支出假設 | 4%情境 | 3.5%情境 | 3%情境 |
|---|---|---|---|
| 20,000元 | 600萬元 | 約685.7萬元 | 800萬元 |
| 30,000元 | 900萬元 | 約1,028.6萬元 | 1,200萬元 |
| 50,000元 | 1,500萬元 | 約1,714.3萬元 | 2,000萬元 |
表格只展示數學差異,不表示某比率適合你,也不保證比率更低就絕不失敗。配置、年限、市場下跌順序與支出彈性會改變結果。Morningstar的退休收入規劃說明也將策略、稅務及其他收入一起評估;其中美國制度不能直接套成台灣規定。
固定4%情境下,月支出少5,000元,年支出少60,000元,目標會少150萬元。這是模型推導,不代表所有節省都值得;是否符合想過的生活,仍要自己判斷。
傳統4%法則首年依初始資產算提領額,之後按物價調整金額,不是每年取當期資產的4%。後者使支出隨資產波動,兩種做法不能混用。模型中也要註明稅费是否另計,避免拿帳面收益支付實際稅後支出。
🗂️ 可用資產與未來可領的錢分開
淨資產不一定都能支付下個月生活費。以下只是按用途分類,不是在推薦投資配置:
| 資產或收入 | 列入方式 |
|---|---|
| 為提領生活費準備的投資資產 | 依稅費與風險估算可動用額 |
| 預備金及指定用途存款 | 保留用途,不全列自由提領本金 |
| 自住房 | 無出售出租安排時,不直接列生活費資產 |
| 勞退個人專戶 | 按可領時間與方式排入後續階段 |
| 未開始領的勞保年金 | 到符合條件及預計領取階段才列收入 |
45歲停止工作,勞退一般60歲可請領,便要先處理45至59歲資金。勞保依本人出生年次及資格安排,不能提早扣掉未來年金。(依勞保局請領規定)
勞退可先按專戶查詢流程核對。一次領納入投資本金,就不再另外列同一專戶推算的月退;選月領則按期間填收入,不將整筆專戶當另一筆立即可用資產。
配息也不能重複。ETF本金已在提領模型,就不能把配息當成與該資產總報酬完全獨立的新收入。來源、稅費與本金變動都要看,收到現金不等於整體資產增加相同金額。
⏳ 算差額,再估累積時間
以月支出30,000元、4%情境目標900萬元為例,假設真正可用於目標的資產是200萬元,尚差700萬元。這還沒加入未來年金,也不含特殊用途專款,讀者應先調整自己的資產表。
月投入20,000元、不計收益,700萬元除以20,000,需要350個月,即29年2個月。它讓你先看見儲蓄量級,不必靠高報酬假設。
加入投資時,本文用稅費後、扣通膨的固定實質年報酬。換算月報酬為r,累積n個月的金額為:
目前資產 × (1+r)^n + 每月月底投入 × [(1+r)^n - 1] ÷ r
r = (1 + 實質年報酬)^(1/12) - 1。r等於0時,用目前資產加月投入乘月份。以200萬元起始、900萬元目標比較:
| 月投入,以今天購買力計 | 0%實質年報酬 | 假設3%固定實質年報酬 |
|---|---|---|
| 15,000元 | 38年11個月 | 約21年2個月 |
| 20,000元 | 29年2個月 | 約17年10個月 |
| 30,000元 | 19年6個月 | 約13年8個月 |
月份向上取整,代表模型首次到達目標的月份。3%不是預測,實際投資不會穩定增長;月投入也要維持相同購買力,不能將永不增加的名目投入誤當實質投入。達標後的提領風險,需要另外評估。
若希望試算不同條件,可先保持目標與幣值基準相同,只改一個輸入,例如月投入由20,000元改為30,000元。再另做支出提高的情境,才看得清楚差異從哪裡來。一次同時提高預期報酬、降低支出及延後退休,很容易只得到樂觀結果,卻不知道哪個假設最重要。
這是固定實質收益的累積模型,不是模擬每年漲跌的回測。短期虧損、失業中斷投入或家庭支出增加,都會改變實際達標時間。若月投入也不穩定,先用能持續執行的低投入情境,再補充收入較好時的情境。
✅ 把試算當調整工具
寫下月支出、可動用資產、月投入與停止工作年齡,試著提高支出、降低收益或延後年金開始時間。若差距很遠,可先評估增加投入、調整生活方式或保留部分工作收入,不必調高報酬讓模型看起來可行。
後續退休收入與支出用退休缺口試算拆分;增加勞退投入前,看自提優缺點,確認短期現金及60歲前資金沒有缺口。
年支出乘25就是財務自由嗎?
它是4%初始提領率反推的資產估算,不保證未來支出都能支付。年限、報酬順序、稅費及可動用時間仍須評估。
勞退與自住房可列入目前能退休的資產嗎?
先看能否在需要時動用。勞退一般60歲才可請領,自住房無出租或出售計畫時,不直接提供生活費,應與可投資資產分開。
配息夠生活費,就一定能停止工作嗎?
仍須評估資產總報酬、配息來源、稅費及本金變化。配息不能當成與同一本金完全獨立的新收入,也不保證每期金額相同。
💡 結論懶人包
依序算生活費、比較提領情境、整理可用資產,再估累積時間。公式可以重算,固定報酬模型卻不能消除風險。假設寫清楚,按時間安排勞退與年金,才知道真正還差多少。
📚 參考資料
- Morningstar〈Retirement Income Planning Playbook for Financial Advisors〉:https://www.morningstar.com/business/insights/blog/retirement-income-planning-advisor-playbook
- 勞保局〈勞工退休金請領作業〉:https://www.bli.gov.tw/0005595.html
- 勞保局〈老年給付請領資格〉:https://www.bli.gov.tw/0004856.html
- 勞保局〈勞工退休金請領標準〉:https://www.bli.gov.tw/0007074.html
⚠️ 免責聲明:本文為原創數學情境與觀念整理,不構成個別投資或退休建議。提領率、累積時間與收益皆非保證,制度給付以官方核定為準,完整說明請見免責聲明。