前言
每月多存退休金,看起來只是薪資單少一點,對準備買房、付學費或收入不穩的人,那筆錢可能剛好是周轉緩衝。因此,勞退自提不只要問能省多少稅,也要問何時能再使用這筆錢。
本文以月提繳工資40,100元示範,將制度事實、假設稅率及個人判斷分開。資料核對至2026年10月14日,不以某年績效預測未來,也不預設每個人都應提滿6%。
🧾 自提是額外投入,不取代雇主負擔
一般適用勞退新制的受僱者,雇主須依法提繳不低於每月工資6%的退休金;個人可在6%範圍內另行自提。兩筆累積到個人專戶,不能因員工自提,就將雇主責任移到員工扣款。(依《勞工退休金條例》第14條)
自提比例不必與雇主相同,也不必一次用到上限。月提繳工資不同於實領薪資,先問清楚申報基礎,再對照勞退專戶查詢與薪資明細。
官方專區說明,繼續適用勞退舊制的勞工,自2026年7月17日起也可自願提繳。這不表示雇主舊制責任改為新制;特殊身分及申報仍需確認。本文金額範例以一般新制受僱者為範圍。(依勞保局自提專區)
💰 先算每月投入,再算省稅效果
假設月提繳工資全年40,100元,完整投入12個月:
| 個人自提比例 | 每月投入 | 年度投入 | 假設12%稅率省稅估算 |
|---|---|---|---|
| 0% | 0元 | 0元 | 0元 |
| 3% | 1,203元 | 14,436元 | 約1,732元 |
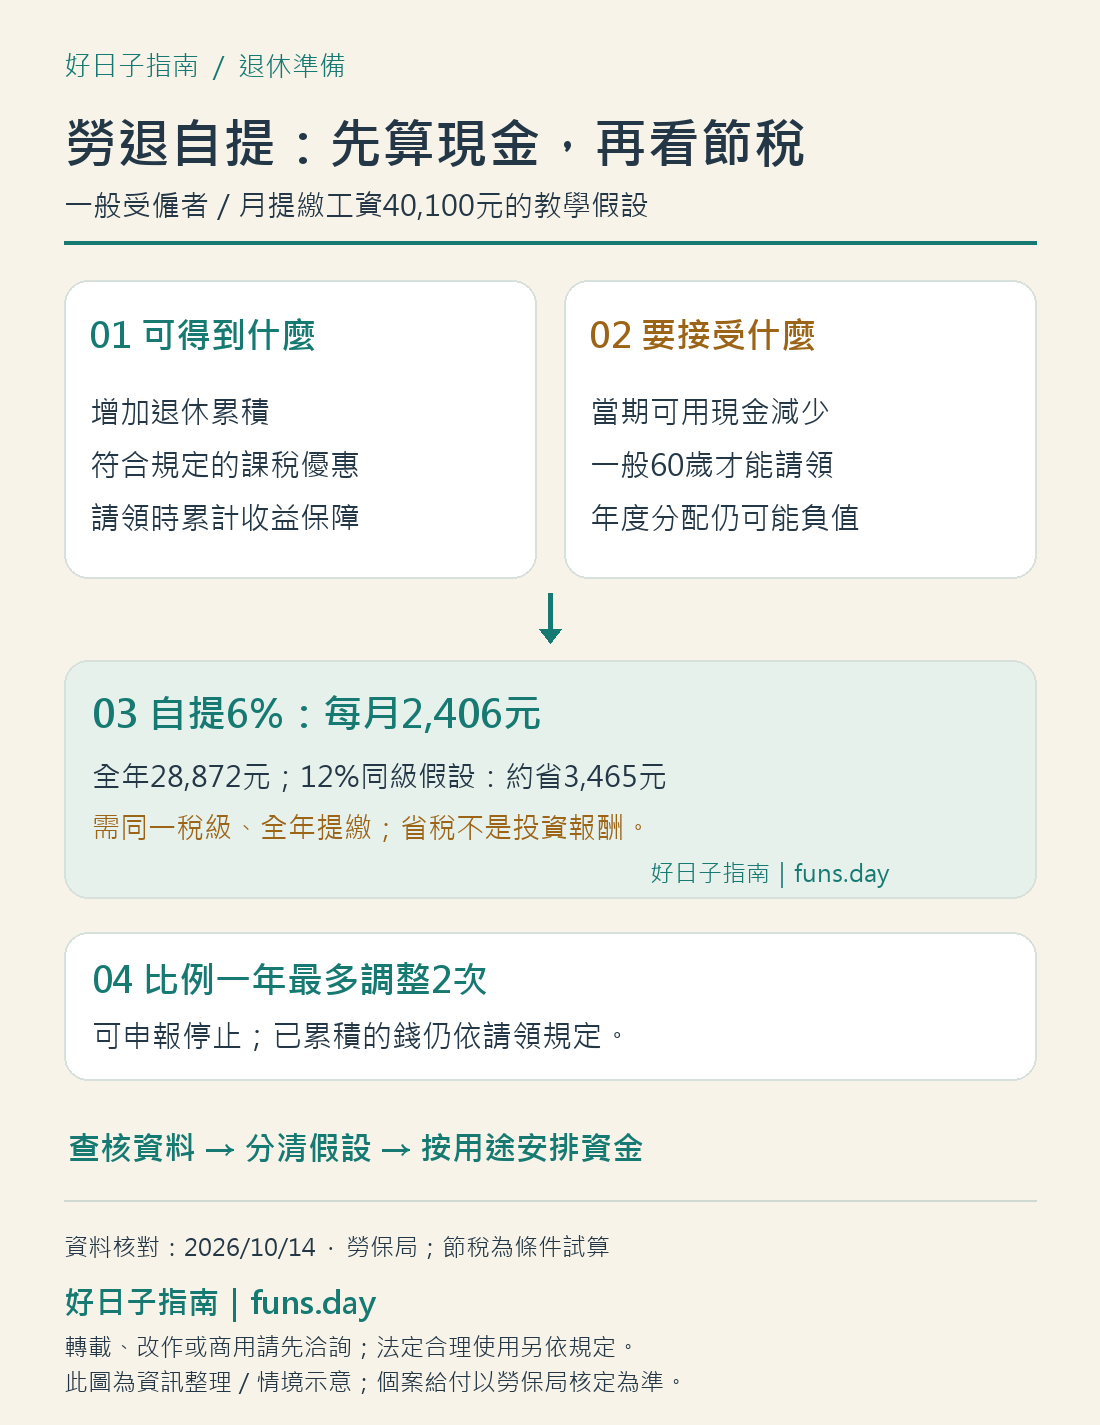
| 6% | 2,406元 | 28,872元 | 約3,465元 |
自提不計入提繳年度薪資所得課稅,但金額乘稅率只在扣除前後適用同一邊際稅率時,才是方便近似。跨稅級、原本無應納稅額或其他申報因素,都會影響實際差額;不能用月薪直接判定稅率。
同樣6%自提28,872元,假設整筆適用5%、12%、20%邊際稅率,年度少繳稅量級約為1,444元、3,465元、5,774元。這不是替讀者判定稅級,也不包括退休時可能產生的稅負。
省稅不是每年固定投資報酬。同一筆今年自提的錢,不會因明年還在專戶,又再次減少明年的薪資所得;明年的新投入另依當年規定處理。稅額差與基金收益要分開,不宜將省稅比例寫成年化報酬率。
報稅時核對雇主申報的薪資所得是否已排除自提,已排除部分不要再列入其他扣除。領取退休金時,另按退職所得等規定處理,不應宣稱從存到領一律免稅。(依財政部稅務入口網)
⚖️ 優點與限制一起比較
| 面向 | 優點 | 限制 |
|---|---|---|
| 退休累積 | 固定投入,減少忘記存錢 | 當期可用現金下降 |
| 當年稅務 | 符合規定不計入薪資課稅 | 效果依個人稅況 |
| 運用管理 | 專戶參與基金運用及分配 | 不能自己指定投資組合 |
| 保障 | 依法請領有累計收益比較 | 不保證每年度正收益 |
| 資金用途 | 為退休保留 | 一般60歲才可請領 |
最低保證收益不是每年將負收益改為正數。依法請領時,會比較提繳到請領期間累計實際收益與同期間銀行2年定存利率計算的保證收益,不足時補足。(依勞保局〈請領標準〉)
看到負年度分配,先分清本金、累計收益與單年度變動。也不要用最近一年的高報酬,推定未來固定收益。自行投資ETF有市場、費用與操作風險,不能只比單一年報酬,或把省稅比例直接相加。
自提通常到60歲才能請領,死亡、喪失工作能力等法定情形另有規定。停止未來投入,不表示先前累積能立刻領出。計畫50歲離職的人,仍應另外準備60歲前的生活費。
🧭 比例取決於你能承受的現金流
先列近期必要支出、還款與預留現金,再看剩餘金額是否能穩定投入。預備金月數依收入穩定度、家庭責任與可取得支援調整,不宜將同一數字當所有人的絕對門檻。
如果扣2,406元後必須刷卡分期支付日常費用,先處理現金缺口通常更合理。若長期資金已分開、收入穩定且確有退休儲蓄需求,可評估3%或其他能負擔的比例,再定期檢視。
接近60歲,等待期可能較短,但不能只憑年齡認定必然最划算。課稅所得、近期用途、既有專戶與領取安排都要一起看。可以先讀緊急預備金規劃,整理生活安全網。
比較方案時,還要承認自己能做到什麼。若自行投資的計畫總是在支出增加時中斷,固定薪資自提可能有紀律上的幫助;若資金時常需要用於工作或家庭,不能只因有課稅優惠就忽略流動性。這是個人用途與行為的評估,不是宣稱某種投資一定優於另一種。
📝 申報、調整與停止是不同動作
一般受僱者向雇主表達意願,由雇主申報、收取自提金額。雇主拒辦時,可依官方規定使用適用的個人申報管道,不要因流程爭議就放棄查核紀錄。
自願提繳率一年內最多調整兩次,從調整生效日往前推算一年,調整次數不得超過兩次;比例調整自申報次月1日起生效。這與可隨時申報停止不同,不能寫成每個月任意改比例。(依勞保局自提專區)
停止可透過雇主填表,或依官方e化服務辦理。保留申請日期與通知,下一期核對薪資及專戶。換雇主也要確認自提意願與申報,不要因專戶沿用,就以為比例必定自動接續。
若先前一年已有比例調整,提出新比例前先核對生效日與次數。為了現金周轉而停止自提,與因為申報錯誤要求更正紀錄,也不是相同作業;遇到差異應向雇主及勞保局說明實際情況。
退休帳戶只涵蓋一部分資產,提早停止工作的人可用財務自由試算分開計算可動用資產、未來年金與過渡期。
🧨 常見誤區
問題:可隨時停提,所以跟活存一樣?
真相: 停止的是未來投入,已進專戶仍按請領規定處理。
建議: 短期周轉與長期退休金分開,再選比例。
勞退自提一定要提6%嗎?
不用。6%是個人自提上限,可依能力選較低比例;雇主法定負擔不因你少提或不提而取消。
自提比例可以每個月任意更改嗎?
不行。自願提繳率一年內最多調整兩次,調整從申報次月1日起生效;停止提繳則可依官方管道申報。
最低保證收益代表每年不會虧嗎?
不是。依法請領時,比較提繳至請領期間累計實際收益與同期間保證收益,不足時補足;年度分配仍可能為負。
💡 結論懶人包
自提有退休累積、課稅優惠與法定保障,也會減少當期現金。省稅不是固定年報酬,最低保證不是年年無虧損。核對稅況、現金用途與請領時間,再選比例,留意一年兩次調整規則。
📚 參考資料
- 勞保局〈個人自願提繳退休金〉:https://www.bli.gov.tw/0108501.html
- 勞保局〈勞工退休金條例〉:https://www.bli.gov.tw/0102559.html
- 勞保局〈勞工退休金請領標準〉:https://www.bli.gov.tw/0007074.html
- 勞保局〈停止提繳申報表填表說明〉:https://www.bli.gov.tw/0012971.html
- 勞保局〈勞工退休金請領作業〉:https://www.bli.gov.tw/0005595.html
- 財政部〈養老金、退休金及資遣費是否課綜合所得稅〉:https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/individual-income-tax/taxation-scope/which-income/bY89la8
⚠️ 免責聲明:本文為制度與情境整理,不構成個別稅務、投資或法律建議。實際稅負、提繳及核發以官方最新規定與個案為準,完整說明請見免責聲明。