前言
同一檔ETF,有人說殖利率6%,有人算到8%,另一個畫面卻寫11%。未必是哪個人按錯計算機;可能一人用完整年度,另一人用本季乘四,第三人使用自己的早期買入成本。
**ETF殖利率的比較,要先看分子是什麼、分母是哪個價格、期間有多久。**這三項缺一個,百分比就很容易被當成不同意義的答案。本文用假設價格60元與明確標示的配息情境,練習把同一組數字拆開,60元並非即時行情。
📐 先替每個百分比貼上期間標籤
最常用的配息率算式是「每單位期間配息÷每單位價格」。算式很短,容易漏掉的卻是「期間」兩個字。年配息、近十二個月配息和單季配息,放入分子時代表的問題不同。
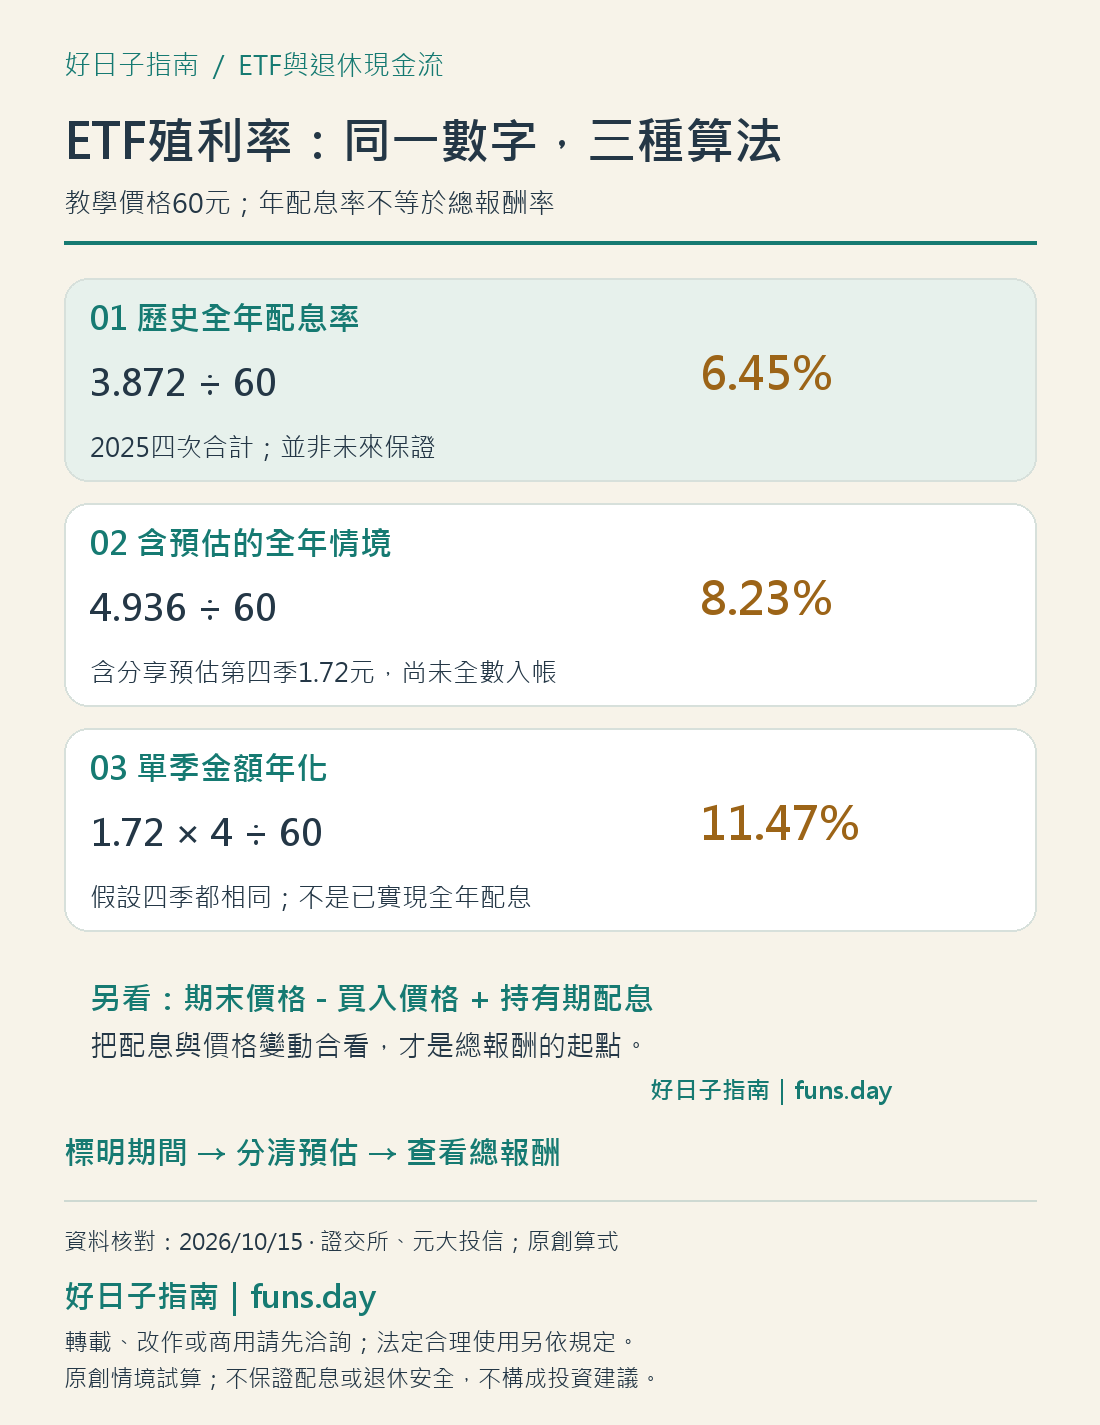
如果每單位假設年配息3.872元,價格假設60元,比例就是3.872÷60,約6.45%。適當名稱是「以60元價格與3.872元年配息假設計算的配息率」,不能簡化成「今年一定有6.45%報酬」。
近十二個月配息則要先選定觀察日,往前整理同一持有單位的分配紀錄。年度合計通常以一個完整曆年為範圍。兩種資料都能參考,但比較兩檔ETF時應採同一種期間,否則可能一邊用了已完整發放四次的紀錄,另一邊混入未確認款項。
用來觀察現況的價格,也應寫明日期;使用個人買入均價,則要註明是成本口徑。若文章沒有提供日期與口徑,即使百分比寫到小數第二位,仍無法公平比較。
🧾 四季合計與單季年化,答案會差很多
以0056相關數字說明:依證交所清單,2026年前三次每單位分配0.866、1.0、1.35元,合計3.216元。網路分享採用第四次預估1.72元,加總後得到4.936元。截至2026年10月15日,本文未將第四次預估作官方定案金額,也不能稱全年都已領取。
把4.936元除以假設價格60元,得到約8.23%,這個比例包含尚待確認與發放的第四次情境。若改用1.72元乘四,再除以60元,就變成約11.47%,但其中新增一個很強的前提:四季都能發1.72元。
| 分子使用的金額 | 假設價格 | 計算比例 | 能回答什麼 |
|---|---|---|---|
| 假設年配息3.872元 | 60元 | 6.45% | 此年配息假設下的比例 |
| 3.216元加第四次預估1.72元 | 60元 | 8.23% | 含預估款的全年情境 |
| 單季預估1.72元乘四 | 60元 | 11.47% | 四季同額的年化假設 |
第二列和第三列的差距,不是多出一筆已經拿到的收益,而是計算方法改變。想編列下一年度生活費,不能只挑最大的那個百分比,還需要另一個配息減少情境。
🪙 成本配息率,適合看自己的現金紀錄
假設兩位投資人持有同樣單位數,一位每單位成本50元,另一位60元;同一段期間每單位都收到3元。前者成本配息率6%,後者5%,但每單位收到的現金完全相同。
這個差異來自當初付出的價格。它可以幫助回顧個人持有成本與配息,卻不能證明新買進的人也有同樣比例,更不能用來推論這檔ETF現在比其他商品好。比較新投入資金時,應使用同一觀察時間與相同價格口徑。
分批買入者還要注意領息資格的時間。如果年底才加碼,全年歷史配息不能直接乘上年底總單位數,假裝所有單位都參與過每一次分配。自己的現金紀錄應逐次寫入實領金額,並記錄當次符合資格的單位。
一張簡單的紀錄表可以放「買入日期、投入成本、持有單位、分配發放日、實領現金」五欄。若要算個人完整績效,遇到多次投入與領息時,還要處理不同現金流的時間,不能用單一年度股息除以年底資產就說是全年投資報酬。
📊 要回答賺多少,請加上價格變化
配息率回答「配多少現金相對於某個價格」,總報酬才接近「這段持有期間資產增加或減少多少」。依證交所ETF投資教育說明,收益分配會從基金淨值扣除,觀察績效需要把價格與配息一起考慮。
用一個不再投入、忽略稅費的原創例子:每單位60元買入,期末價格57元,期間領到3.872元。期末價格加上現金是60.872元,相對原投入60元,報酬約1.45%。雖然配息相對買入價格約6.45%,整體結果並不是賺6.45%。
簡化持有報酬=(期末價格-買入價格+期間配息)÷買入價格。
反過來,若期末價格較高,即使配息較低,整體報酬仍可能比較好。因此挑選長期資產時,不宜只把配息排名當成績效排名。這裡的簡化公式也不是多次買賣或股息再投入的完整績效算法。
收益分配來源也要讀。依證交所資訊揭露說明,分配可能包含不同來源;收益平準金並不是多創造的一份投資報酬。若只看到配息金額,沒有看基金淨值、費用與風險,就還缺少判斷所需的資料。
準備靠股息支付生活費的人,可以把「資產績效」與「帳戶現金安排」分成兩張表。前者追蹤含配息總報酬,後者追蹤實領款能支付哪些帳單;需要張數可看0056退休張數試算,入帳安排則看季配息如何做月預算。
讀到一張殖利率排行榜時,可以先做簡單筆記:資料日期、採用的分配次數、是否含預估、價格來源,以及是否扣除稅費。若某一欄沒有交代,就先不要用它比較自己的退休收入。排行榜提供的是特定算法的結果,補足口徑後才知道能否拿來回答你的問題。
另要注意配息率升高可能只是價格分母降低。例如同樣每單位配息三元,以六十元作分母是百分之五,五十元作分母則是百分之六;收到的每單位現金沒有變多。這種情況仍須理解價格為何變動,不能單憑比例升高就認為商品更適合。
保存計算表時,最好讓配息欄和價格欄分開,並加上資料狀態。2025年0056四次實際分配1.07、1.07、0.866、0.866元,合計3.872元,已由證交所年度清單確認。這能作歷史比較,但放進未來表格時仍需標為假設。
💡 結論懶人包
看到ETF殖利率,先補上期間、配息狀態與價格口徑。完整年度合計、含預估款的年度情境和單季乘四,必須分開命名;成本配息率也只對應自己的歷史投入。
想知道收到多少現金,看分配紀錄;想知道投資賺多少,把價格變動、配息與成本一起看。先把問題問清楚,百分比才不會替你做錯決定。
季配息乘4算出的殖利率可以當預期收入嗎?
乘4隱含四季金額完全相同,只能作年化情境。基金各季分配可能變動,不能當成已實現年度配息或未來收入保證。
成本殖利率和用現在價格算的殖利率有何差別?
兩者分母不同。成本配息率用自己的買進成本衡量收到的配息占比;以某日價格計算的配息率描述該價格下的比例。期間與配息分子也要一致才適合比較。
ETF領到股息就是獲利嗎?
需要同時看持有期間價格變化、配息與成本。配息會由基金淨值扣除,僅看現金入帳不能判定整體投資是否獲利。
📚 參考資料
- 臺灣證券交易所〈0056於2025年收益分配紀錄〉:官方年度清單,四次合計3.872元。
- 臺灣證券交易所〈ETF收益分配〉:官方清單,2026年10月15日查核。
- 臺灣證券交易所〈ETF投資迷思說明,2026年3月30日〉:官方新聞稿PDF。
- 臺灣證券交易所〈收益分配與收益平準金說明,2026年5月29日〉:官方新聞稿PDF。
⚠️ 免責聲明:本文以假設數字介紹計算方法,不構成投資或稅務建議。實際績效與配息須依個人持有紀錄及基金公告核對。完整說明請見免責聲明。