前言
轉職的新公司口頭說「年終通常兩個月」,年底卻公告依營運調整。你翻出錄取信,只有月薪與到職日,沒有寫保證月數。這時最重要的不是找一個網路上的平均值,而是釐清公司當初究竟承諾了什麼、獎金的條件是什麼。
年終沒有對所有民間受僱者一律適用的固定月數。 是否應發、如何計算與離職是否影響,須綜合契約、工作規則、慣例與給付的實質性質。以下針對一般民間勞雇關係,資料查核於2026/10/26;不把軍公教年終制度直接套進公司。
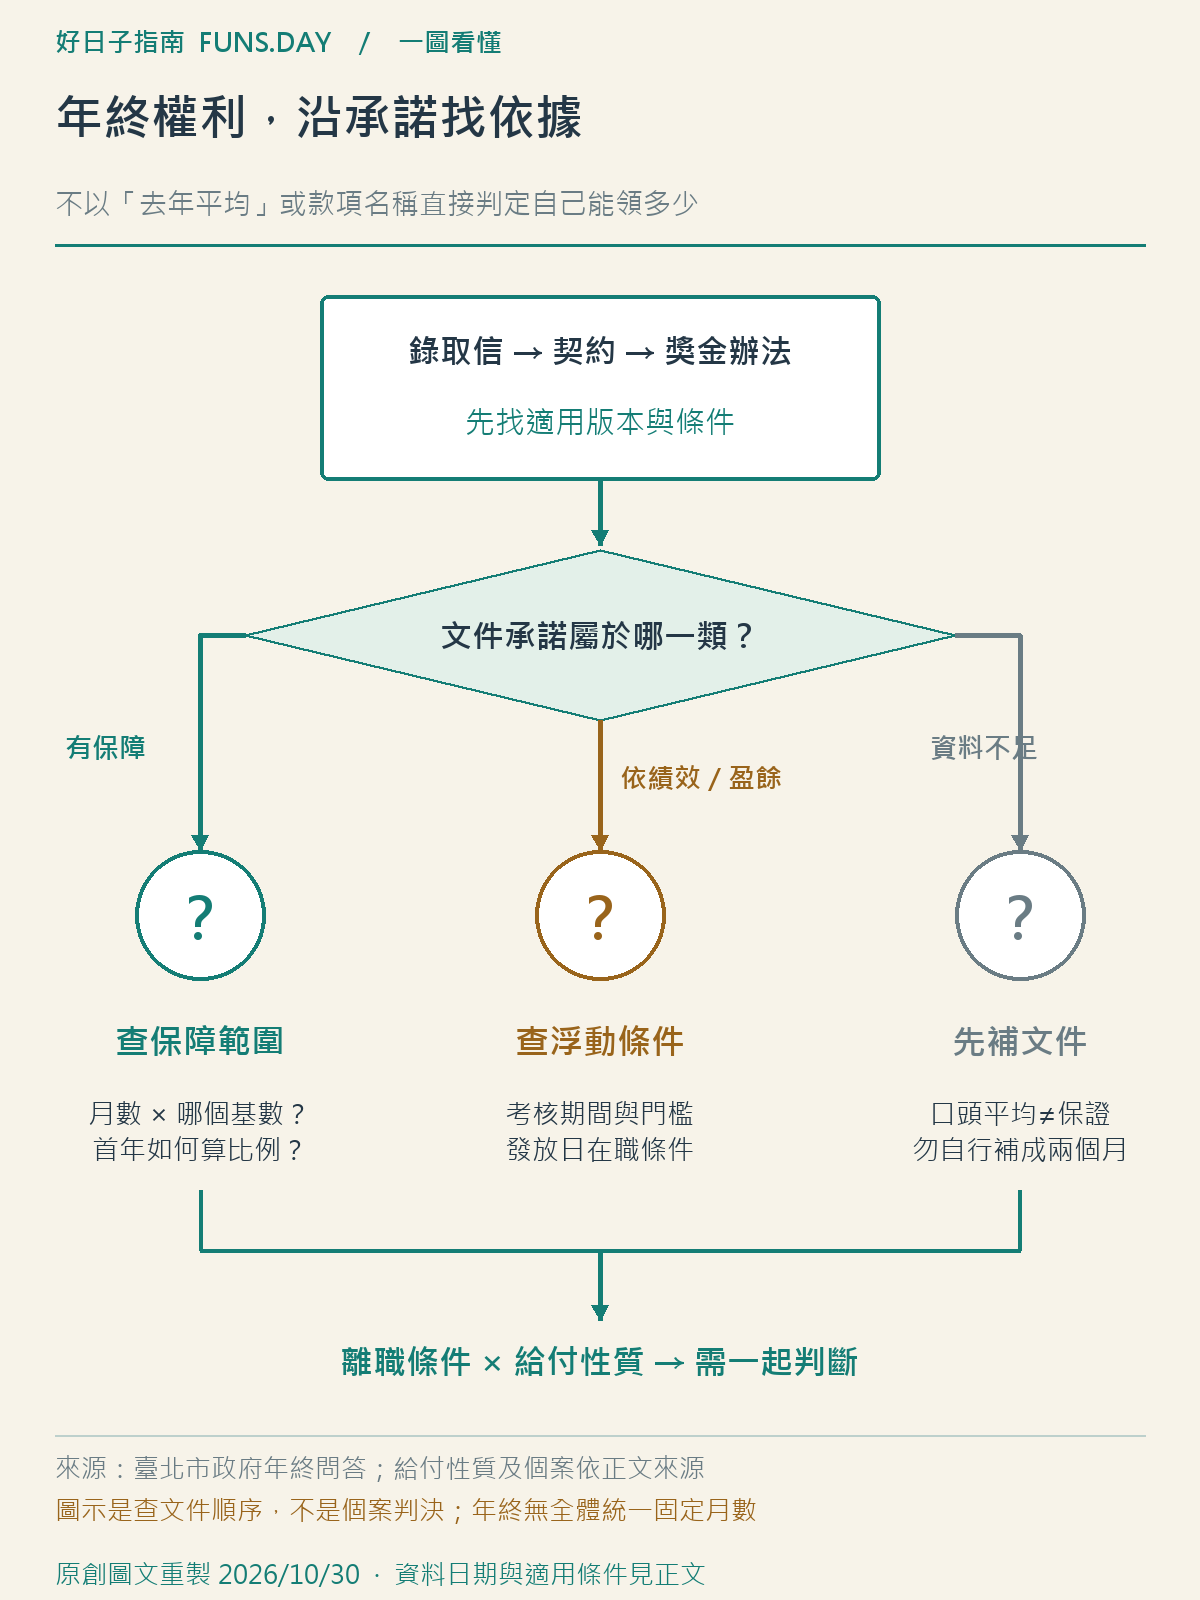
讀圖方式: 樹的三個分支代表不同的待確認問題,不是三種一定發或不發的判決。即使文件寫發放日需在職,也應連同保障約定、工資性質與具體條件一起判斷。
🧩 先把三種說法分開
聽到「年薪十四個月」「平均兩個月」「最高六個月」,不要都記成一定能領兩個月。第一種可能是保證待遇的一部分,仍要看文字與條件;第二種是過去或某群體的結果;第三種只是上限,不能代表新人可領的金額。
| 文件上的表達 | 需要再問的內容 | 預算怎麼列 |
|---|---|---|
| 保證年薪或保證月數 | 金額基礎、適用期間、未滿年算法 | 確認文字後列保障部分 |
| 依營運及考核發放 | 營運門檻、考核期間、核定流程 | 列不確定獎金,不先花掉 |
| 去年平均兩個月 | 統計對象與是否包含特殊職務 | 當背景資訊,非個人保證 |
| 發放日需在職 | 適用哪筆獎金、條件有效性 | 連同給付性質一起判斷 |
臺北市政府的官方問答指出,依民俗發給的福利年終,其條件與標準可由勞動契約或工作規則約定。但一筆款項是否為工資,不能只靠公司取名為「年終」就決定,應看是否屬工作報酬與制度性給付。這會影響能否任意取消或附加離職限制的判斷。
📄 找文件時,照承諾的形成順序
先找招募頁、錄取通知、勞動契約,再找入職後收到的獎金辦法與年度公告。若不同版本內容衝突,記錄各自日期與公司何時通知變更。不要只留下有利的一句話,也保留相鄰的適用條件,讓人資或諮詢者能完整理解。
假設阿宏錄取信寫「固定年薪720,000元,分十二個月及年終給付」,與另一家公司寫「月薪50,000元,年終視績效另議」,即使招募時都口頭說年薪約七十二萬,保障程度也不同。前者應追問固定年薪的完整支付安排;後者需要確認獎金門檻,不能自己補成每年都會發兩個月。
若過往連續多年以相同方式支付,也應保留薪資單與辦法,作為了解實際制度的資料;但不要只因同事領過,就直接認定自己的契約一定相同。職務、到職時間與聘僱方案可能不同,應先比適用範圍。
勞基法第29條另有營業年度終了有盈餘等條件下的獎金或紅利規定,但它沒有替所有人訂出「至少一個月年終」的數字。若涉及是否有盈餘及特定給付義務,需依實際資料個案處理,不能用網路一句「法律沒規定」把所有情況省略。
🧮 未滿一年,比例不是自動答案
公司常有按在職月數或日數比例發放的方式,但這是要看辦法的計算條件,不是每家公司天生都用十二分之一。先問獎金計算年度、月數基準、到職未滿整月如何處理,以及試用期間是否列入。
教學案例:假設公司書面規定,以固定月薪40,000元、保障兩個月、當年度在職六個完整月按6/12計算,則為40,000×2×6/12=40,000元。若另一制度是先按考核等第決定月數、再按日數比例,結果便可能不同。這個算式的每個數字都要有約定依據,不能把六個月當作「滿半年一定一個月」。
還要確認「月薪」是底薪、固定工資總額還是另定的獎金計算基數。有公司正常月薪由多個項目組成,年終基數未必等於銀行每月入帳。只寫兩個月但沒有基數,仍需人資補充,否則即使月數沒有變,預期金額也會落差很大。
若今年請過假、留職停薪或轉換職務,先查制度如何處理,再確認條件是否符合法令,不能因公司內規有寫就推定所有差別待遇都有效。保存適用期間與回覆,有需要時可交由地方勞工機關協助判斷。
🚪 發放前離職,先問是哪種錢
「離職一定領不到」與「做過幾個月一定能按比例領」都過於絕對。若屬不確定的福利獎金,可能設有在職條件;若本質上是已約定的工作報酬,不能僅靠付款名稱就抹掉已形成的權利。發放日在職條件應連同給付性質、契約文字與實際情況判斷。
準備轉職的人可先整理兩張表:一張是舊公司年終的條件與預計付款日,另一張是新公司的到職日與保障待遇。把尚未確定的舊年終列成可能收入,再評估等待的成本,不要為了網路傳聞逕自延後已談妥的工作,也不要假設一提離職就喪失全部款項。
詢問可用:「請確認我適用的年終辦法版本、計算年度與基數,若契約於某日終止,保障待遇及績效獎金各如何處理?」這樣能把不同性質拆開。公司只回「依規定」時,請其指明條款,不需要先用激烈字眼爭論。
離職程序可搭配離職交接SOP。若要比較下一份工作的保障年薪,讀年薪與錄取條件比較;年終確定入帳後的使用安排則見年終獎金分配。
年度考核結果與年終計算最好分兩段確認。先知道適用哪個等第與獎金規則,再核對基數及在職比例;若考核有申覆機制,應留意期限。不要看到金額下降就立刻推論公司取消保障,也不要接受「考績不好」而不問究竟影響的是保障或浮動部分。
若正在談新的錄取條件,可將模糊用語改成可核對的問題:「保障待遇是否包含年終?完整一年最低應領總額是多少?第一年按什麼期間計算?」要求對方回答具體欄位,通常比直接要求補一份很長的法律說明更容易取得明確資料。最後接受條件前,把口頭補充請人資以文字確認。
對家庭預算而言,可以先用固定月薪安排必要支出,年終未定前保留為情境收入。若已確定享有保障給付,也記下付款時間,不把年底一次領取的錢當作每個月帳戶都會有。權利確認與現金流規劃各自處理,能避免因等候獎金而延誤房租、貸款或其他固定付款。
❓ 常見問題
公司今年虧損,保證年薪就可以不付嗎?
不能只用虧損兩字判斷。已約定的保障待遇與依盈餘決定的福利獎金不同,應拿完整契約核對。
年終能替代特休未休工資嗎?
兩者來源不同,勞動部明確反對以年終模糊替代法定特休未休工資,請要求分列。
薪資單的年終被扣稅,代表公司少給嗎?
應領額與預扣稅額分開確認,扣繳不等於最終稅負;不要拿實領額直接推算公司只發幾個月。
💡 結論懶人包
問年終先確認承諾與性質,再核對基數、比例、在職及發放條件。平均值不能代替個人契約,固定年薪也不該與不確定績效混在一起;保留文件,才能在年底或離職時作出可核對的判斷。
📚 參考資料
⚠️ 免責聲明 :本文為一般資訊整理,不構成個案法律、稅務或投資建議;實際權益及申報請依有效法令、契約與主管機關認定。完整說明請見免責聲明。