前言
一份錄取通知月薪六萬元、保障十四個月,另一份月薪六萬五千元、主管說通常有三個月獎金。乍看第二份年薪比較高,但如果獎金沒有保障、第一年還要按到職比例計算,真正可確定的差距可能和想像不同。
比較年薪先把收入分為固定、書面保障、條件浮動及一次性四類,再看工作量與第一年時點。 不要把預期值全部當成保證,也不要因不確定就把所有獎金都忽略。本文用假設數字示範比較方法,查核日期2026/10/26,不提供特定公司的薪資行情或職缺推薦。
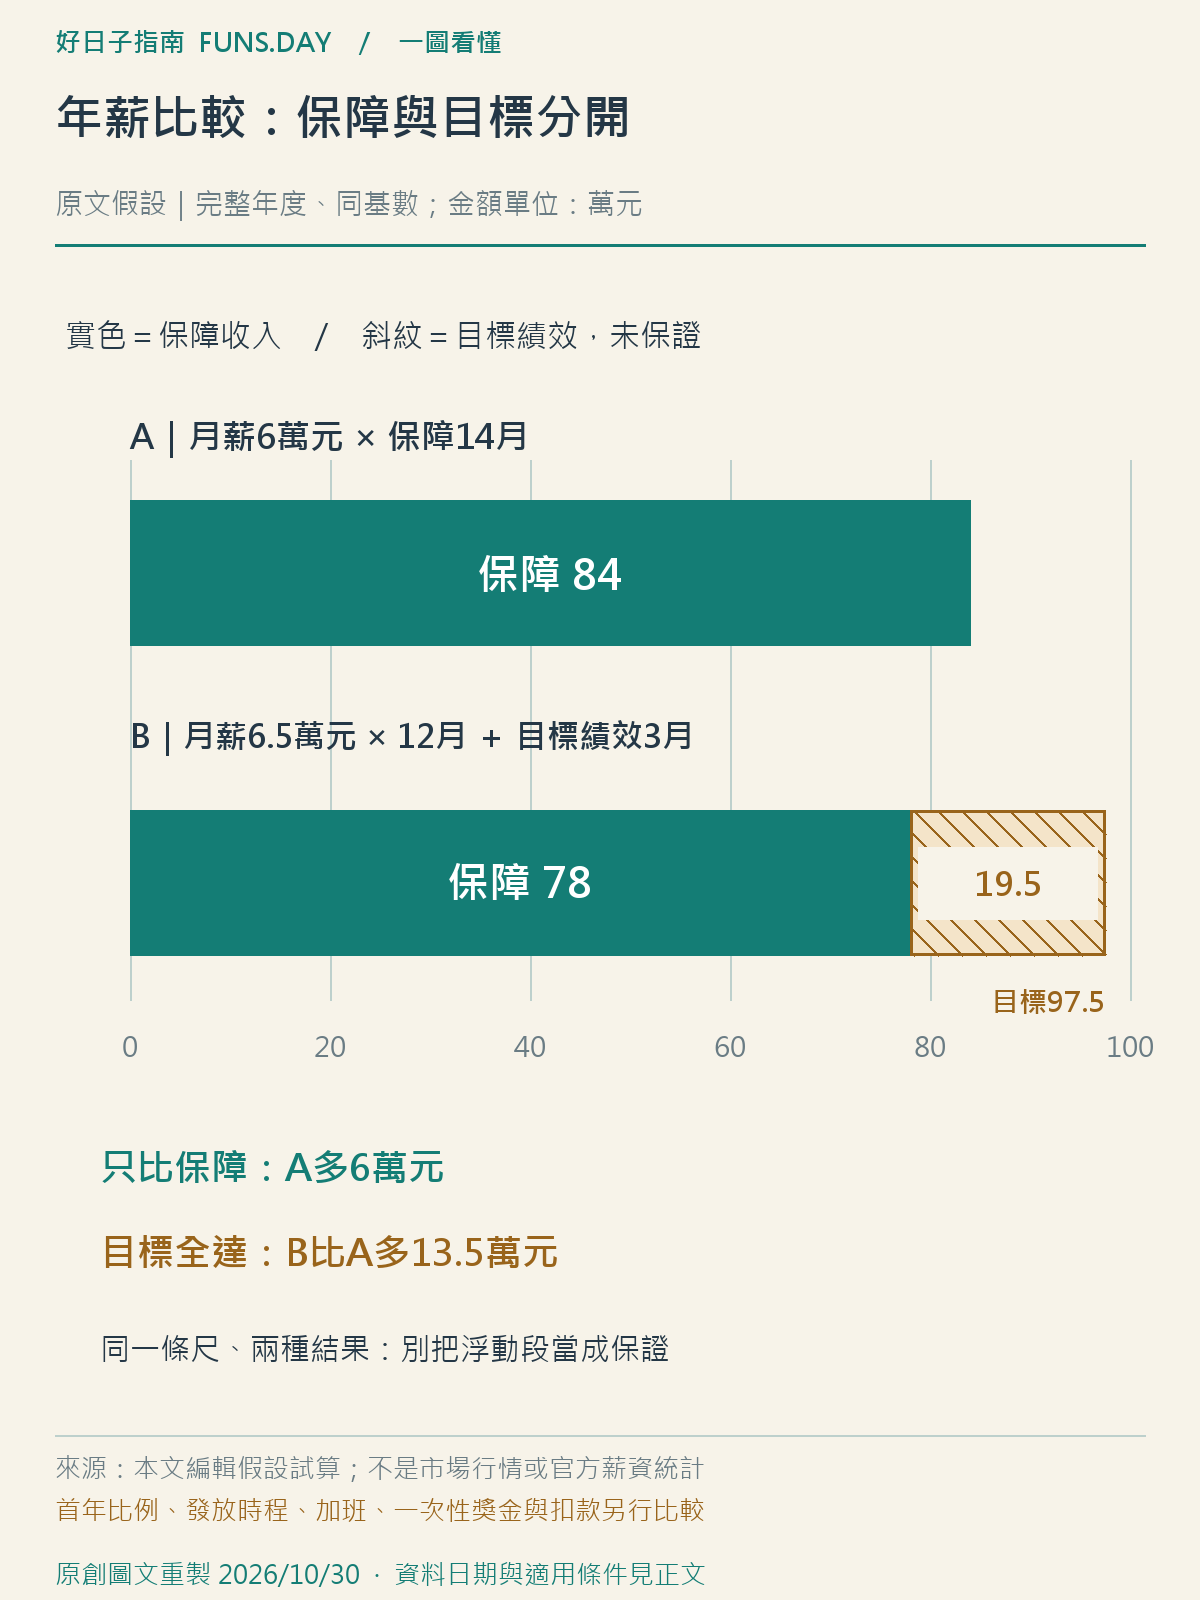
讀圖方式: 先只比青綠實色,A的保障比B多6萬元;再把B的浮動績效全部達成作情境比較,目標總額才高出A 13.5萬元。這是完整年度假設,第一年到職比例與實領扣款需另外確認。
🧾 同樣叫年薪,內容可能不一樣
錄取通知的年薪可能只含月薪乘十二,也可能包含保證年終、績效目標、簽約獎金甚至預估加班。先要求各項拆開,知道它是保證支付、達標才有,還是僅代表去年同職務的結果。口頭平均值可以作提問線索,但不能直接填入保障欄。
| 收入類型 | 比較時放哪裡 | 應詢問條件 |
|---|---|---|
| 固定月薪 | 每月現金流與年基本值 | 是否含固定加班、津貼組成 |
| 書面保障年終 | 保障年總額 | 基數、月數、首年比例與離職條件 |
| 績效及分紅 | 浮動情境 | 評核期間、門檻、發放時間 |
| 簽約或留任金 | 一次性收入 | 服務期限、返還及稅務處理 |
| 加班與值班報酬 | 工時對應項目 | 算法、工時、是否另給 |
工資的實質認定依工作報酬與實際給付條件,不能只看欄位叫津貼或獎金。勞動部工資問答提醒各項給付要個案判斷。因此比較時除了總額,也要問正常工時的工資基礎;公司把各種項目列得很細,不代表加總與法令一定都正確。
🧮 用同一張表,做保障與目標兩種比較
以下兩份完全是假設offer,不是市場統計。A公司固定月薪60,000元,書面保障完整年度十四個月,假設都以同一月薪作基數;保障年額為840,000元。B公司固定月薪65,000元,沒有保障年終,另有目標三個月績效;保障年額為780,000元,若目標全數達成,才是975,000元。
| 假設offer | 保障完整年額 | 目標獎金 | 目標達成合計 |
|---|---|---|---|
| A:60,000×保障14個月 | 840,000元 | 本例未另設 | 840,000元 |
| B:65,000×12個月 | 780,000元 | 195,000元 | 975,000元 |
若只看目標總額,B多135,000元;若看保障,A反而多60,000元。這不是說一定選A,而是讓你知道願意用多少保障交換上行空間。接著詢問B的績效分布、考核條件與個人能掌握的程度,不能只問主管「通常會不會發」。
月現金流也是另一個面向。B每月固定多5,000元,可能更符合家庭日常支出;A的保障部分有一些延後到年終才發,不能每月先花掉。適合自己的選擇,應同時考量固定支出、可承受風險與付款時程,而非把高年薪當作唯一勝負。
📅 第一個年度,不一定領得到完整數字
假設一月開始的完整年薪,不能直接用於十月才到職的人。先問固定薪資是否按當月在職日數計算、年終採哪個期間、績效有無最低服務門檻,試用期間是否納入。這些條件若缺一項,首年收入就不能只用完整年度總額除十二再乘剩餘月份。
例如公司保障年終兩個月,但辦法規定以當年度完整在職月數比例發放,十月到職可能與十月中到職不同。比例是契約條件,不是所有公司一律相同。應要求人資用你預計到職日提供示例,並註明哪些是保障、哪些仍需等考核。
簽約金也要單獨列。第一年多十萬元,若須服務滿一定期間,提前離職可能涉及返還約定及其有效性,不能把它當成永久增加的年薪。也不要自行認定所有返還條款一律有效或無效;把最低服務期間、培訓內容、返還比例等條件拿到手,再評估法律及現金流影響。
舊公司的年終若尚未確定,列成「離職時間可能影響」的一項,與新公司的到職承諾一起比較。不要在沒有確認契約前,把舊年終全部扣掉或全部算進來。相關判斷可看年終發放與離職條件,讓比較表反映真正情況。
⏱️ 實領、工作量與生活成本要分開
年薪是應領報酬的概念,實領還可能扣個人負擔保費、所得稅扣繳與自提勞退等款項。預扣稅也不等於最終年度稅負;不能用單月獎金入帳少了多少,反推offer原來寫的年薪是假。請人資提供薪資結構與扣款示意,再按自己的條件估算。
工作量則用相同假設比較,例如一週預計工時、值班頻率、通勤時間與交通住宿費。若B的浮動目標要依靠大量晚間支援,A的時間成本可能更低;但不要用沒有證據的「這家公司應該常加班」填表。面試時可問團隊最近的值班安排與補償方式,並區分正式制度及偶發情況。
在比較表最後加一欄「待確認」,比自行補上樂觀假設更有效。常見待確認包括保障年薪的支付期、獎金基數、首年考核資格、離職當年處理及有無固定加班。資料不足時先問,不急著用一個數字作出不可回復的承諾。
寄信可以寫:「為評估整體待遇,請協助拆列固定月薪、保障年度金額、浮動獎金目標及首年比例,並確認上述金額是否包含加班。我的預計到職日為某日,可否提供首年給付示例?」談判的具體準備可搭配薪資談判指南;離職交接則參考離職SOP。
比較時還可以加一欄「領到的時間」。同樣是保障八十四萬元,有的每月支付較多,有的年終才補齊,對準備搬家或家庭支出的人差異很大。若需要前期現金,可討論支付時程或合理的一次性安排,但不要因此忽略返還條件與長期固定收入。
績效目標則可拆成個人與公司兩層。自己的成果達標,是否仍須公司達成營運指標才發?考核由誰決定,入職當年是否有評估資格?這些問題比只問去年最高領幾個月更有用。對方若無法提供確定數字,可以先取得規則與可能範圍,並把它清楚留在浮動欄。
最後把兩份offer放在同一個年度、同樣工時假設下,再選一個合理的低獎金情境檢查家庭能否承受。這不是預測一定不發,而是避免必要支出完全依賴未確定收入。若低情境仍可負擔,便能比較職務學習及發展;若無法負擔,就先談保障,而不是只期待年底翻倍。
❓ 常見問題
保障十四個月一定是月薪乘十四嗎?
要確認基數與完整年度定義,有些文件中的月數採另定基數,不能憑口語自動換算。
獎金目標從沒落空,可以視為保障嗎?
過往紀錄有參考價值,但仍應查約定及實際性質;不可把歷史結果直接寫成新合約保障。
年薪較高就值得換嗎?
還要看工時、職涯、通勤與風險。本文提供比較欄位,不能代替你對生活需求及職務內容的判斷。
💡 結論懶人包
把保障和目標分開、完整年度和首年分開、應領和實領分開。用相同工時與期間比較,再把缺資料的地方問清楚,才能知道錄取通知上的年薪,究竟有多少是可確定的工作報酬。
📚 參考資料
⚠️ 免責聲明 :本文為一般資訊整理,不構成個案法律、稅務或投資建議;實際權益及申報請依有效法令、契約與主管機關認定。完整說明請見免責聲明。