前言
同樣看到薪資單上的45,800元,有人查到每月一萬多,有人算出兩萬多。差別可能是有效年資、最高60個月平均,或選擇了不同請領時間,不是把一個月薪資乘上固定比例就能得到答案。
本文以平均月投保薪資45,800元做教學試算,範圍限勞保老年年金,不是勞退新制,也不是一次請領老年給付。公式與條件核對至2026年10月13日,實際核定仍以勞保局為準。
🔎 先確定45,800元是哪個數字
薪水、實領金額、勞保月投保薪資及勞退月提繳工資是不同欄位。這篇公式用的是勞保的「平均月投保薪資」,不能把含加班費的銀行入帳金額直接填進去。
依勞保局〈給付標準〉,老年年金採加保期間最高60個月的月投保薪資平均。並不一定是最後五年,也不是所有工作年份的平均。只有最後一個月達45,800元,不代表平均已是45,800元。
舉一個單純的平均例子:最高60個月中,假設有30個月是45,800元,另外30個月是43,900元,平均便是44,850元。若年資30年,第二式為44,850 × 30 × 1.55%=20,855.25元,與直接用45,800元算的21,297元不同。此例只演示資料填錯造成的落差,不代替官方取樣與核算。
年資也不是從第一次上班算到今天的日曆年數。待業、未加保或其他不計入的期間,不能自行當作勞保年資。若對紀錄有疑問,先查官方資料;空窗期可讀勞保中斷的處理方式。
🧮 兩條公式都算,再看較高的一式
勞保局規定兩式擇優發給,本文將它們稱為第一式、第二式:
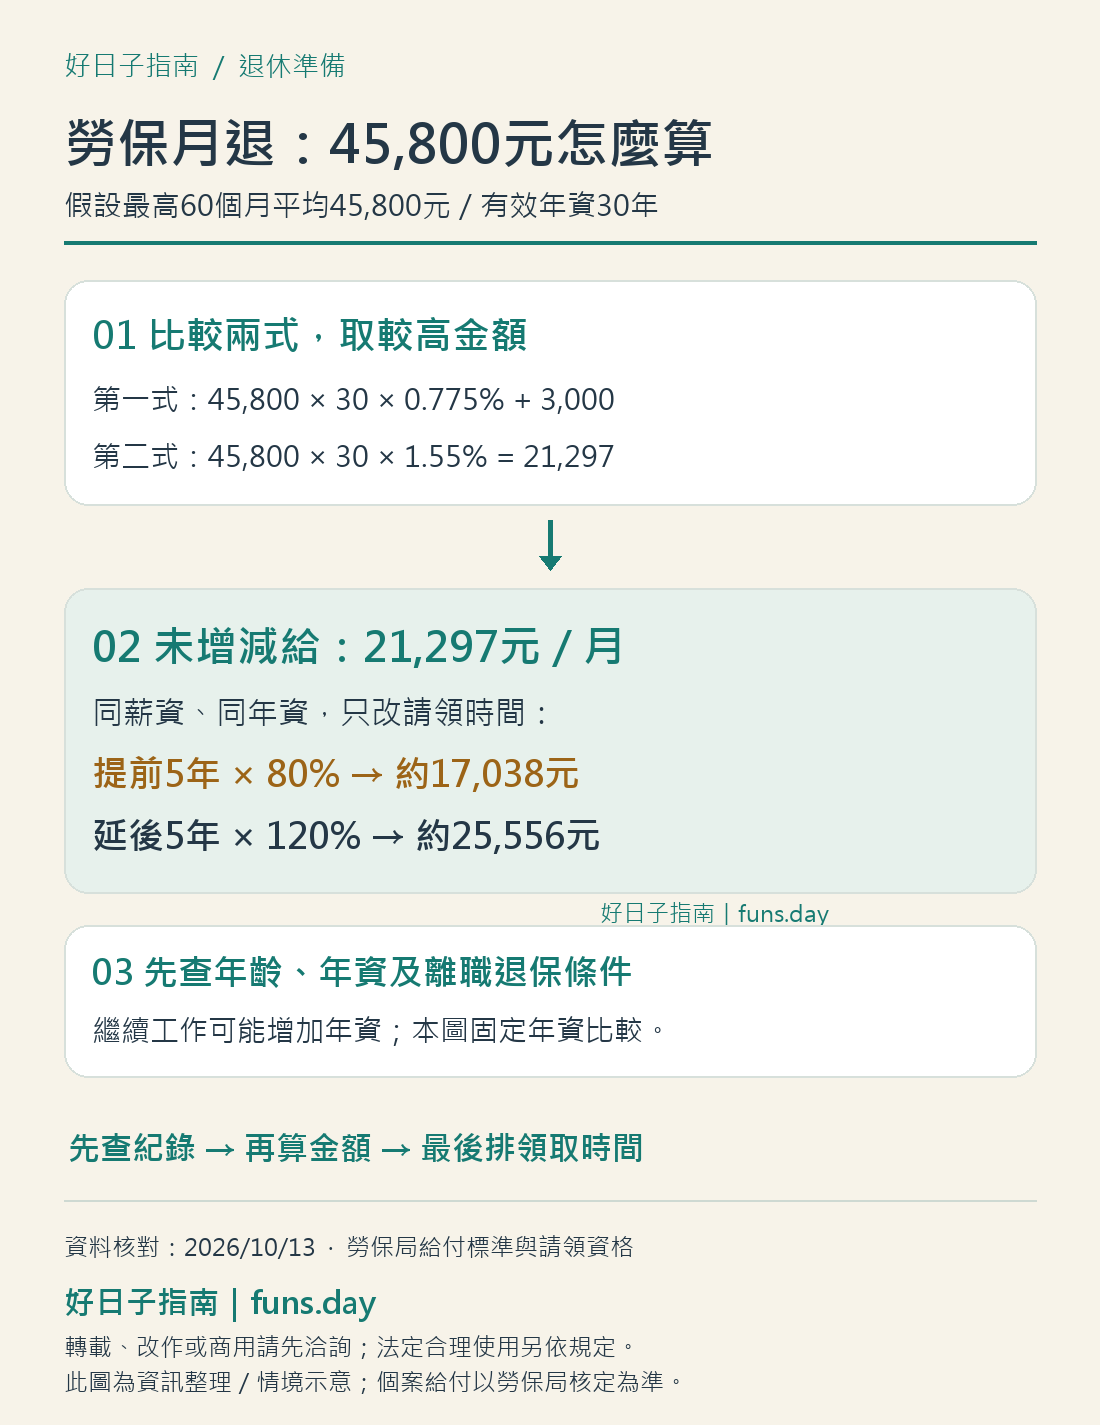
- 第一式:平均月投保薪資 × 保險年資 × 0.775% + 3,000元。
- 第二式:平均月投保薪資 × 保險年資 × 1.55%。
以平均45,800元、30年完整年資為例,第一式是13,648.5元,第二式是21,297元。較高的是第二式,所以未考慮提前、延後調整時,每月教學試算為21,297元。
| 完整保險年資假設 | 第一式原始算值 | 第二式原始算值 | 本表較高值 |
|---|---|---|---|
| 15年 | 8,324.25元 | 10,648.5元 | 10,648.5元 |
| 20年 | 10,099元 | 14,198元 | 14,198元 |
| 25年 | 11,873.75元 | 17,747.5元 | 17,747.5元 |
| 30年 | 13,648.5元 | 21,297元 | 21,297元 |
| 35年 | 15,423.25元 | 24,846.5元 | 24,846.5元 |
| 40年 | 17,198元 | 28,396元 | 28,396元 |
表格保留小數,讓你能核對乘法;實際支付的元位及畸零年資由官方核算。每列都假設符合請領資格、平均薪資相同且沒有增減給,不能只因年資達到某列就認定可以立刻申請。
若年資有零月、零日,依官方規定按有效加保月數處理,不宜先把年資四捨五入成整年。本文也不將第二式通用成所有人的唯一公式;不同平均薪資與特殊請領資格,仍應核對兩式與適用規定。
🗓️ 出生年次決定何時能領全額
一般老年年金除了有效年資滿15年,還要達到適用請領年齡並離職退保。出生年次對照如下:(依勞保局〈請領資格〉)
| 民國出生年次 | 法定請領年齡 |
|---|---|
| 46年及以前 | 60歲 |
| 47年 | 61歲 |
| 48年 | 62歲 |
| 49年 | 63歲 |
| 50年 | 64歲 |
| 51年及以後 | 65歲 |
像民國55年次的人,全額法定年齡是65歲;若想60歲領,得核對減給老年年金條件。已有足夠年資,也不等於仍在職加保時就能申請這項給付。
勞保年資不足15年但有國保年資,另有年滿65歲併計資格的規定;給付仍依各制度分別計算,不能把國保年資當成勞保年資加入上表。這類併計請領不適用提前減給與展延增給,應直接洽勞保局確認。
📊 提前與延後請領,金額怎麼變
依勞保局〈給付標準〉,一般減給年金最多提前5年,每年減給4%,最多20%;展延年金每延後一年增給4%,最多20%。未滿一年按實際月數比例計算,核定後的增減給比例不再變更。
為看清比例影響,以下固定平均45,800元、年資30年,只改請領時間:
| 時間情境 | 乘數 | 21,297元調整後原始算值 |
|---|---|---|
| 提前5年 | 0.80 | 17,037.60元 |
| 提前3年 | 0.88 | 18,741.36元 |
| 提前1年 | 0.96 | 20,445.12元 |
| 法定年齡請領 | 1.00 | 21,297元 |
| 延後1年 | 1.04 | 22,148.88元 |
| 延後5年 | 1.20 | 25,556.40元 |
這不是「60歲與65歲繼續工作」的真實比較。若晚領的同時還在工作加保,年資可能增加,最高60個月平均也可能改變;應先重算基礎金額,再套用展延比例。只固定年資比百分比,會漏掉繼續工作的影響。
反過來,提早開始領會增加先收到的期數,但也會使每期金額較低。要比較總現金流,還需共同設定觀察年齡、生活費來源及時間價值。月領金額較高,不足以單獨決定每個人的請領時間。
✅ 用官方試算把三個輸入核對完
依序記下最高60個月平均月投保薪資、有效勞保年資與預定請領年月,再確認出生年次及離職退保條件。從勞保局官網進入e化服務,用本人紀錄試算;不要在不明網站輸入身分證、密碼或認證碼。
若手算與官方結果不同,先檢查是否把實領薪資當投保薪資、把任職年數當勞保年資、忽略零月年資或增減給月份。這些輸入差異,通常比重複按計算機更值得先處理。
🧨 常見誤區
問題:我勞保平均薪資是45,800元,所以勞退也用這個數字算嗎?
真相: 勞退新制計算專戶及月退,不用勞保年金的1.55%公式。
建議: 分別查兩項給付,對照勞保勞退制度比較,再將可領收入帶入退休資金缺口表。
最後一個月投保45,800元,就能直接用這個數字計算嗎?
不一定。老年年金採加保期間最高60個月的月投保薪資平均,不是直接用最後一個月。
平均45,800元、30年年資,月領是多少?
在符合一般老年年金請領資格且沒有提前或延後調整的假設下,較優公式為45,800乘30乘1.55%,得到21,297元。
提前領的減給比例,到65歲會取消嗎?
不會。勞保局說明,提前或延後請領核定的減給、增給比例不再變更。其他依法調整的給付情形另依規定。
💡 結論懶人包
平均45,800元、30年有效年資,在本文未增減給假設下,第二式算出21,297元。先查平均薪資與年資,再比較兩式,最後處理請領時間;不要只用薪資單上的一個數字判定退休收入。
📚 參考資料
- 勞保局〈老年給付給付標準〉:https://www.bli.gov.tw/0004857.html
- 勞保局〈老年給付請領資格〉:https://www.bli.gov.tw/0004856.html
- 勞保局〈勞保老年年金可以領多久?〉:https://www.bli.gov.tw/0109739.html?iPage=2
- 勞保局〈勞工退休金與勞保老年給付大不同〉:https://www.bli.gov.tw/0017387.html
⚠️ 免責聲明:本文為制度資料整理與公式示範,不構成個人請領、投資或法律建議。個別資格、有效年資及給付金額以勞保局核定為準,完整說明請見免責聲明。