前言
手上有一筆準備長期投資的錢,0056、00878與00919都很熟悉,反而難以決定。打開比較表,最新一季誰配得多就排第一,隔一季又換順序,最後可能只剩下追著公告調整持股。
更有用的做法是先問這笔資金負責什麼:累積資產、補貼帳單,還是作為既有組合的某一部分。**三檔都是台股高股息ETF,差別要從指數規則與持有成本讀起。**本文於2026年10月15日核對官方資料,提供選擇流程,不預測哪檔未來績效較好,也不給每人相同的買入比例。
🧭 選股邏輯不同,先看你接受哪套規則
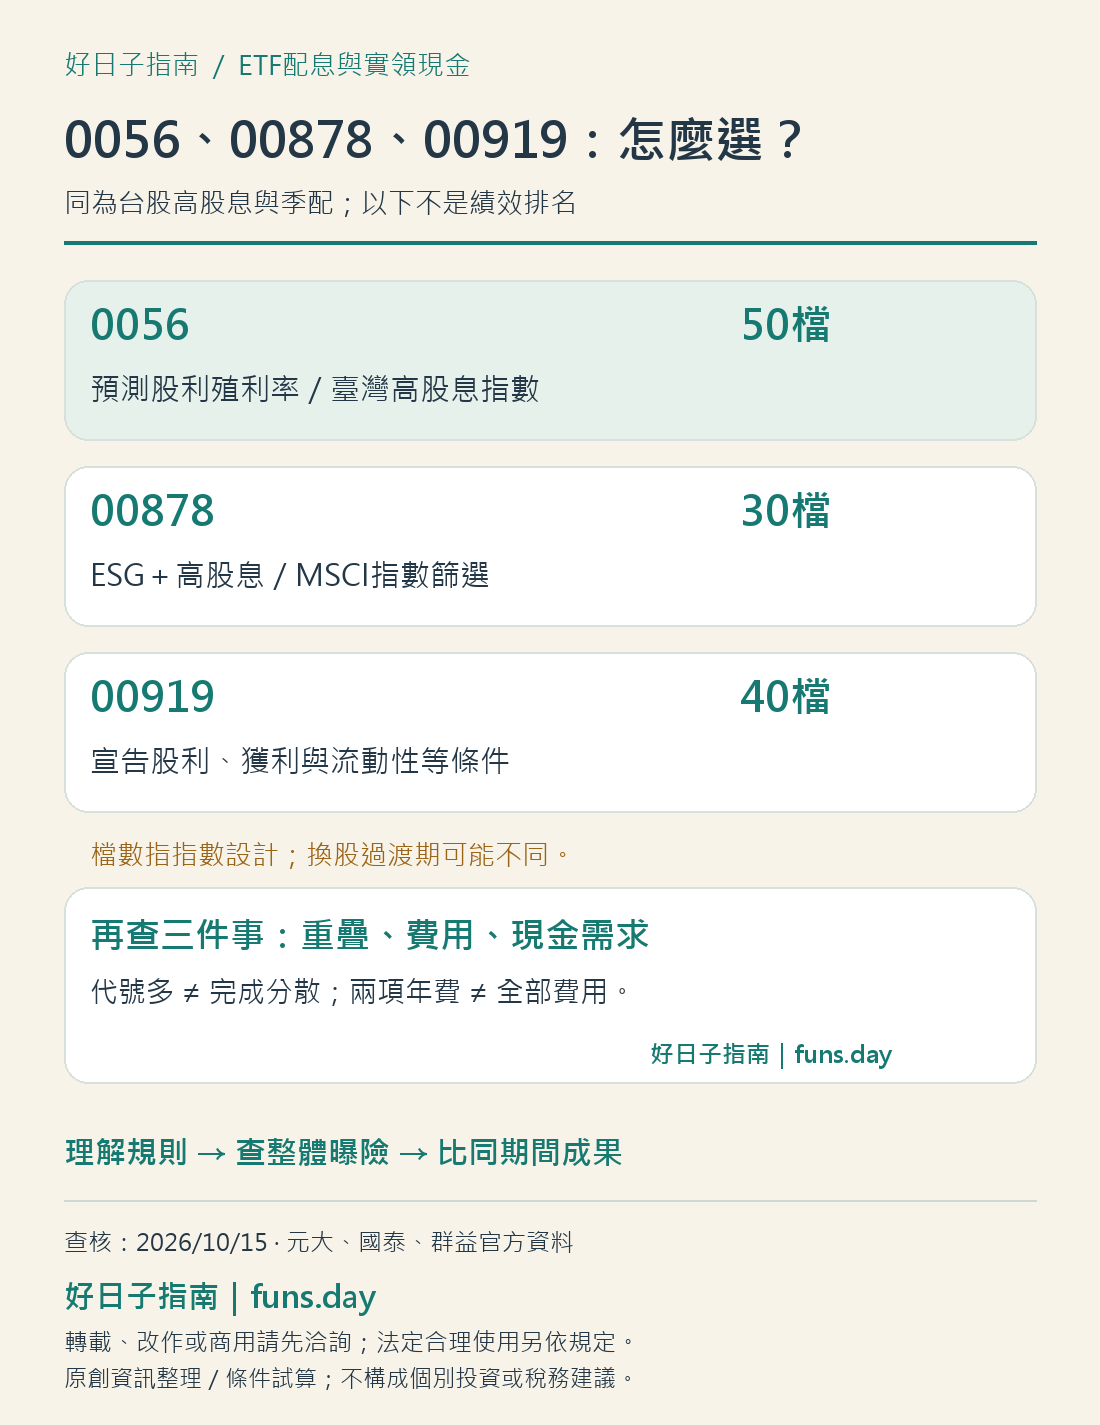
0056追蹤臺灣高股息指數。元大商品頁說明,從臺灣50與臺灣中型100的採樣母體中,選取未來一年預測現金股利殖利率較高的50檔股票,以股利殖利率決定權重。這意味它使用預測資訊,不是只把最近已公告的股利金額排一次。
00878追蹤MSCI臺灣ESG永續高股息精選30指數。國泰官方頁列示ESG與高股息篩選,並以調整後殖利率加權。對在意永續篩選的人,這是一項可以研究的條件,但ESG不是本金保證,也不表示持股一定沒有爭議或價格不會下跌。
00919追蹤臺灣精選高息指數。群益現行指數頁說明,經流動性、獲利等條件篩選,再依實際宣告股利與每股盈餘成長等資料挑選40檔,股利率加權並以流動量指標調整。5月及12月有定期審核安排,不能把某次領息前持股當成永久組合。
| 比較項目 | 0056 | 00878 | 00919 |
|---|---|---|---|
| 指數設計的主要辨認點 | 預測未來一年股利殖利率 | ESG篩選加高股息 | 宣告股利、獲利與流動性條件 |
| 指數設計目標檔數 | 50 | 30 | 40 |
| 主要資產方向 | 台股高股息 | 台股ESG高股息 | 台股精選高息 |
| 基金配息頻率 | 季配 | 季配 | 季配 |
目標檔數是辨認規則,不是越多越安全的分數。換股執行過渡、現金與其他部位,也會使基金實際持有清單與指數目標不完全相同。00919早期資料常寫30檔,本次查到2026年7月31日簡式公開說明書及現行指數頁均列40檔,所以不沿用舊數字。
閱讀完規則後,可以替自己寫一句選擇條件:「我理解並接受預測股利的篩選」「我重視ESG條件」或「我願意研究宣告股利與獲利篩選」。如果只是覺得名稱熟悉,還不足以解釋為什麼它適合這筆錢。
💸 經理費加保管費,還不是完整費用率
本次元大、國泰及群益官方頁列示的年費如下。0056與00878經理費有基金規模條件,表格不能脫離級距使用;這裡的規模是整檔基金規模,不是你買進多少錢。
| 基金 | 經理費年率與規模條件 | 保管費年率 |
|---|---|---|
| 0056 | 100億元含以下0.40%;逾100至300億元含0.34%;逾300億元0.30% | 0.035% |
| 00878 | 50億元含以下0.30%;逾50億元0.25% | 0.03% |
| 00919 | 0.30% | 0.035% |
因此不要將00878的保管費直接沿用舊資料0.035%,本次基金官網列示是0.03%。也不要只把兩項相加,就宣布那是年度所有成本。群益簡式公開說明書另外列有指數授權、交易直接成本及其他費用,實際費用率需查看基金正式揭露資料。
作一個純教學例:假設個人持有價值100萬元整年不變,0056與00878分別適用逾300億元、逾50億元的經理費區間,只估經理及保管兩項,年額約3350元與2800元,差550元。這不是實際帳單,未計其他費用、基金淨值變動與個人交易費;兩檔的投資成果也不只差在這550元。
基金內部費用與你向券商付的手續費分開看。一次買進、定期定額或常常換檔的交易次數不同,個人成本也會變化。若已持有一檔,不能只看到另一檔單項年費較低,就忽略換入換出的成本與配置理由。
🔎 三檔一起買,也要把持股重新加權
不同指數可以提供不同篩選方式,但三檔仍可能持有相同企業,集中在相近產業,並同受台灣市場風險影響。分散的判斷對象是組合曝險,不是證券帳戶出現多少個代號。
把各基金同日期的持股清單下載,列出前幾大持股與產業比重,再按自己的投入比例計算。只比股票名稱會漏掉權重:兩檔都持有同一企業,但其中一檔比重更高,帶來的影響就不同。
原創例子:假設組合各半買A、B兩檔基金,而兩檔對某公司權重各10%、20%,合併曝險便是0.5×10%+0.5×20%=15%。這不是本批任何基金的實際持股,只示範怎樣把重疊變成能理解的金額。
檢查時也要把原本的個股、其他ETF與工作收入放入考量。如果個人薪資已高度依賴同一產業,再增加相關股票曝險的意義,可能與沒有此背景的人不同。無須把所有關係都算成精確相關係數,但至少能說清楚新增資產讓哪種風險增加。
ETF不是保本存款,持有檔數較多也不能保證較好的下跌表現。若希望分散地域或資產類別,應另研究整體配置,而不是只在三個台股高股息代號間平均分配就視為完成。
📊 用同期間成果與自己的現金需求做最後比較
配息金額與配息率不是同一件事,更不等於總報酬。三檔每單位價格不同,直接比誰每股配比較多,很難回答同樣投入資金能收到多少;單季年化也暗含未來各季同額,不宜拿來當全年收入保證。
如果目的是累積資產,優先看相同起訖日期、相同幣別及配息再投入口徑的成果,並搭配波動、回落與費用。不能拿0056成立以來報酬,和較晚成立的00919成立以來報酬直接判勝負。基金有配息時,也不能只看未調整配息的價格線。
若目的是生活費,則另外整理最近完整期間的實領現金、預估款、所得分類與發放日。公告的除息月份不是銀行入帳月份,月份湊成一整年也不保證金額夠用。先用季配息預算方法安排既有現金,不必為了每個月有入帳而硬增加商品。
稅後現金也不能按代號固定貼標籤。0056某次股利占比較低,不代表未來每次都相同;另外兩檔也要看當次通知書。所得稅和補充保費分別核算,可參考0056配息報稅與二代健保算法,避免只挑某一期扣款少的基金。
最後做一張可以留下來的檢查表:資金用途、接受的指數規則、與現有持股重疊、完整費用、同期間成果,以及不利年份的生活費安排。若某檔只能用「最近配得最高」說服自己,就先補足其他欄;若條件接近,也不必為追求唯一答案反覆交易。
選好後的檢討應有固定資料口徑。定期更新公開資料與個人需求,換股或費用規則變動時重新檢視;不因一則消息或單季輸贏立即推翻所有安排。適合長期持有的理由,應能承受配息有高有低,而不只成立於創高的那一期。
💡 結論懶人包
0056、00878、00919分別提供不同選股篩選,現行指數目標為50、30、40檔。先理解規則,再比重疊、費用與同期間成果,最後按自己的稅後現金需求安排;三檔都季配,沒有單看配息就能選出的永久冠軍。
0056、00878、00919哪一檔一定最好?
沒有不分條件的最佳答案。三檔追蹤不同指數,都承受台股及高股息策略風險,應按選股規則、同期間含息成果、持股重疊、費用及現金需求比較。
00919現在的指數還是30檔嗎?
本次2026年10月15日查核,群益最新指數頁及2026年7月簡式公開說明書列為40檔;換股過渡期實際檔數可能暫時不同,不宜沿用早期30檔資料。
三檔都買,是否就能降低所有風險?
不一定。三檔都屬台股高股息ETF,可能有持股及產業重疊。代號變多不代表地域或風格風險分散,需要查看組合實際權重。
📚 參考資料
- 元大投信〈0056基本資訊〉:指數與年費。
- 國泰投信〈00878基金資料〉:指數、基金資料與費用。
- 群益投信〈00919基本資料〉:年費及基金特色。
- 群益投信〈00919追蹤指數〉:現行40檔與審核資料。
- 群益投信〈00919簡式公開說明書〉:2026/7/31版本PDF。
⚠️ 免責聲明:本文是基金公開資料比較與一般選擇方法,不構成個別投資建議。費用及規則可能調整,配息與報酬無保證,請依自身條件並核對最新官方資料,詳見免責聲明。