前言
「獎金明明寫 10 萬,怎麼只匯進來 95,000?」每到發三節獎金,都有人拿著薪資單去問人資。其實被拿走的通常是兩筆完全不同的東西:一筆是所得稅的預扣 ,一筆是二代健保補充保費 。前者明年報稅可能退回來,後者則是實打實的保費。
這篇用幾個假設情境,把「會不會被扣、扣多少、能不能拿回來」算給你看。
🧾 第一筆:所得稅扣繳(5%,但有門檻)
以下扣繳說明適用中華民國境內居住者;非居住者須另查適用規定。依財政部規定,獎金、津貼這類非每月給付的薪資 ,扣繳方式跟月薪分開算:
| 項目 | 規則 |
|---|---|
| 扣繳率 | 按給付金額扣 5% |
| 起扣門檻 | 單次給付達「薪資所得扣繳稅額表」無配偶及受扶養親屬者的起扣標準才扣;115 年度為 90,501 元 |
| 是否併入月薪計算 | 不併入當月全月給付總額 |
| 性質 | 預扣,不是最終稅額,隔年綜所稅結算時多退少補 |
情境試算
- 小林中秋獎金 50,000 元 → 未達 90,501 元,免予所得稅扣繳 ;此處只計所得稅,是否有補充保費另看下一節
- 阿芳中秋獎金 100,000 元 → 達門檻,扣 100,000 × 5% = 5,000 元 ,若只扣這筆所得稅,剩95,000元;實際入帳仍須扣除其他依法應扣項目
⚠️ 沒被扣繳不等於免稅。獎金一樣是薪資所得,隔年 5 月報稅時要全部算進去。反過來說,被預扣的 5,000 元如果最後適用稅率較低,也可能退回來。報稅準備可參考報稅季重點整理。
🏥 第二筆:二代健保補充保費(2.11%,看全年累計)
這筆最常被誤會。補充保費不是每筆獎金都扣 ,而是看「同一家公司、當年度累計發的獎金」有沒有超過一條線:
- 門檻 :全年累計獎金超過「給付當月投保金額 × 4」
- 費率 :超過的部分 × 2.11%
- 上限 :單次計費基礎超過 1,000 萬元,以 1,000 萬元計
- 累計期間 :以當年度 1 月到 12 月為區間,換公司就重新各自計算
情境試算 (假設投保金額 45,800 元,4 倍=183,200 元)
| 發放時間 | 獎金 | 當年累計 | 是否超過 183,200 | 補充保費 |
|---|---|---|---|---|
| 6 月端午 | 30,000 | 30,000 | 否 | 0 |
| 9 月中秋 | 50,000 | 80,000 | 否 | 0 |
| 12 月績效 | 120,000 | 200,000 | 超過 16,800 | 16,800 × 2.11% ≈ 354 元 |
可以看到:同樣是獎金,前兩次完全沒扣,第三次才扣,而且只扣超出的那一段。 如果年終是隔年 1、2 月才發,就會算進隔年的累計。
🔁 能不能拿回來?一張表看懂
| 所得稅 5% 扣繳 | 健保補充保費 2.11% | |
|---|---|---|
| 性質 | 預繳稅款 | 保險費 |
| 會退嗎 | 結算申報後可能多退少補 | 無個人年度結算;誤扣溢扣另循更正程序 |
| 報稅時怎麼處理 | 列入「已扣繳稅額」抵繳 | 選列舉扣除時,健保費(含補充保費)可全額列入保險費扣除,不受 24,000 元上限限制 |
所以對大多數上班族來說,真正「消失」的只有補充保費,而且金額通常不大。與其糾結這幾百元,不如把獎金的用途規劃好。
🧨 常見誤區(地雷區)
-
「把獎金拆成幾次發,就能少扣稅」
- 問題:以為拆小筆就能永久避稅
- 真相:拆開只影響「預扣」,全年所得總額不變,報稅時一樣要繳
- 建議:別為了少預扣而跟公司要求拆發,意義不大
-
「中秋獎金沒扣健保,所以不會被扣」
- 問題:只看單筆
- 真相:補充保費看的是全年累計,前面沒扣不代表年底不扣
- 建議:年底有大筆績效獎金的人,心裡先預留一點
-
「公司一定要發三節獎金」
- 問題:把三節獎金當法定權利
- 真相:三節獎金是否發放、金額多少,主要看勞動契約、工作規則或公司制度
- 建議:面試或談薪時問清楚,年薪要算「保障月數」,談法可參考薪資談判技巧
-
「補充保費扣錯了只能認了」
- 建議:可到健保署網路服務查詢扣費明細,有疑問先問公司人資,再洽健保署
💰 獎金入帳後怎麼用
📅 年底獎金跨年發放,先畫兩條時間線
人資通知十二月計算獎金、隔年一月入帳時,先問的是實際給付日期與所得資料如何申報,不能只看公司把它叫作哪一年的年終。本文列的90,501元是115年度起扣標準,不直接拿來保證116年度也相同。跨年領取時,應回到給付年度的財政部公告核對,資料未核清前不要把預算當成已可支用的現金。
原創假設案例: 同一公司、健保投保金額全年固定為45,800元,四倍為183,200元。假設先前累計獎金為170,000元,這次再領50,000元,當年度累計變成220,000元,超過四倍的部分為36,800元,低於當次獎金,因此在不考慮其他免扣情形下,以36,800元計補充保費,乘2.11%約為776元。這個例子不能套用到每次都變動的投保金額或不同雇主。
再假設之後同年還有一筆10,000元獎金,不能將所有已超過門檻的累計額重新扣一遍;健保署實例說明指出,當次費基以當次發給獎金與累計超過四倍的部分相比取較小值。這也是為什麼核對表不能只保留一個「全年超額」數字,還需要每次給付額與給付當月投保金額。
這次50,000元若屬115年度境內居住者的非每月給付薪資,未達該年度起扣標準,所得稅可能免予扣繳;但依前述假設仍可能有獎金補充保費。兩筆扣款判斷條件不同,所以不能看到「沒扣5%」就推論補充保費也不會扣,更不能把免扣繳寫成免申報所得。
| 核對欄位 | 從哪裡確認 | 避免的錯誤 |
|---|---|---|
| 實際給付日與年度 | 匯款、薪資單及扣繳資料 | 用獎金名稱代替給付年度 |
| 當次獎金額 | 人資給付明細 | 把全月薪資直接當成獎金 |
| 同單位年度累計 | 請人資提供累計範圍 | 混入其他雇主的獎金 |
| 給付當月投保金額 | 當月投保與薪資資料 | 誤用實領月薪或勞保級距 |
| 實際扣款 | 稅額與補充保費各一欄 | 將所有差額叫作所得稅 |
發現差額時,先用表格問「這一欄採用什麼金額」;不要直接要求人資用自己的試算數字退款。若確實誤扣,循扣費單位及主管機關的程序申請更正。補充保費並不是像綜所稅那樣每年做個人結算,但誤扣或溢扣有相應處理方式,不能籠統說任何情況都不能退。
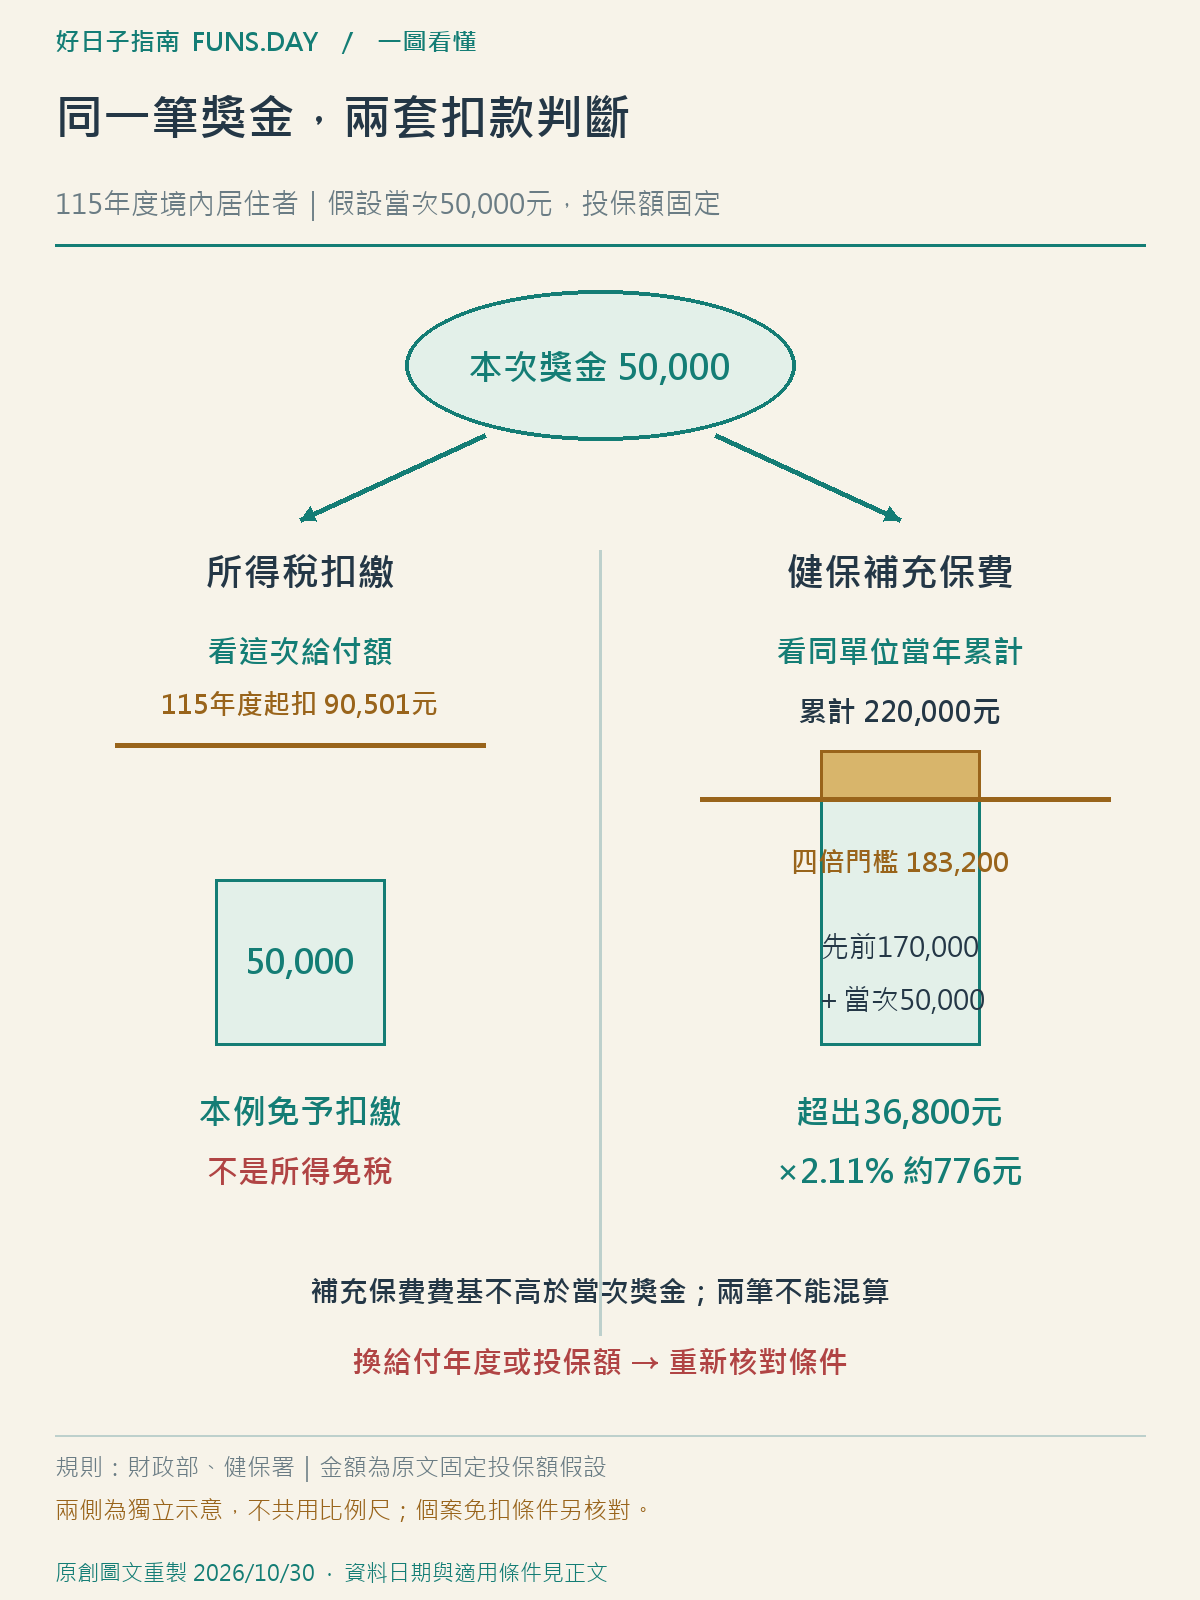
讀圖方式: 左邊用本次給付額判斷所得稅是否預扣,右邊則把同單位當年獎金累計後與四倍投保額比較。兩側有不同的基準,所以本例免予所得稅扣繳,仍可能扣補充保費;免扣繳也不等於所得免稅。
❓ 常見問題
獎金沒有扣5%就代表不用報稅嗎?
不是。免予扣繳不等於所得免稅,還要按給付年度與所得性質申報;獎金補充保費也有另一套判斷條件。
💡 結論懶人包
- 三節獎金扣的是兩筆:所得稅預扣 5% 與 健保補充保費 2.11%
- 所得稅:單次達 90,501 元(115 年度)才扣 5%,隔年報稅多退少補
- 補充保費:同一公司全年累計超過投保金額 4 倍,超出部分才扣 2.11%
- 預扣稅依綜所稅結算;補充保費無個人年度結算,誤扣或溢扣另循更正程序
- 門檻與費率可能調整,以財政部與健保署最新公告為準
📚 參考資料
-
財政部〈非每月給付薪資扣繳〉:https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/individual-income-tax/withheld-rule/rule/n3x6znM
-
健保署〈獎金實例〉:https://www.nhi.gov.tw/ch/cp-2489-1e757-3151-1.html
-
財政部稅務入口網:給付獎金、補助費等非每月給付薪資應如何辦理扣繳
-
財政部:115 年度薪資所得扣繳稅額表(起扣標準)
-
衛生福利部中央健康保險署:二代健保補充保險費說明(獎金實例說明、常見 Q&A)
-
衛生福利部中央健康保險署:補充保險費可否列入綜合所得稅列舉扣除額 Q&A
⚠️ 免責聲明 :本文僅為資訊整理與觀念分享,不構成稅務、法律或財務建議。扣繳起扣標準、補充保費費率與門檻均可能隨法令調整,文中試算為簡化示意,實際扣繳與保費請以財政部、衛生福利部中央健康保險署最新公告及個案情形為準,有疑問建議洽詢公司人資、國稅局或健保署。完整說明請見免責聲明。
本次實質更新:2026/10/26,補充年底情境、查核步驟及原創圖解。