前言
薪水入帳後,小晴照例準備投資,打開表格卻發現原訂六成股票、四成債券,如今變成七成股票。她想恢復比例,但也不想只因一次小幅偏離就頻繁賣出。先算新投入資金怎麼分配,可以把「要不要調整」從感覺變成一個可檢查的數字問題。
本文用匿名資產類別與教學假設,介紹現值、目標比例及新資金的計算,沒有推薦股票與債券的固定配置,也沒有假設債券必定保本。新資金再平衡是執行既有計畫的方法;若原計畫與生活需求已不相符,應先重新評估目標,而不是為了湊出漂亮比例繼續投入。
🎯 先決定計算範圍,目標比例要能解釋用途
再平衡的起點是原訂目標,而非今天哪一檔跌得多。先寫清楚這份投資是為退休、長期累積還是其他用途,以及哪些資產列入組合。生活緊急金、近期要付的房租與旅行費若不屬於投資範圍,不要為了讓百分比好看而突然納入分母;新增資金也必須是真正能投入的餘額。
同樣持有三檔ETF,未必代表三種獨立風險。若它們追蹤相近市場、重疊持股很多,應按所承擔的資產類別與風險整理,而不是把基金檔數當作分散程度。證交所ETF總覽提醒,ETF可能集中在少數個股、產業或商品,也存在市價波動、折溢價及流動性等風險。(依證交所ETF總覽)
例如把臺股兩檔股票ETF合計為同一股票類別,計算資產配置後,再研究該類別內部如何分配。若持有外幣資產,全部先用同一個估值時間與換算基準轉為同一幣別;不要用不同日期匯率與股價拼成表格。配息已到帳但尚未再投入,也要按自己原本的現金分類處理,不能同時算在ETF與現金兩邊。
目標可以用比例與允許偏離範圍記錄,何時檢查由自己的計畫決定。本文不指定每月必交易或偏離多少必須下單,因為這涉及資金規模、成本與風險承受程度。先把規則寫下來,再選擇固定檢視日,能減少每次行情波動都重新改策略。
🧮 以投入後總額倒推,先算每類還缺多少
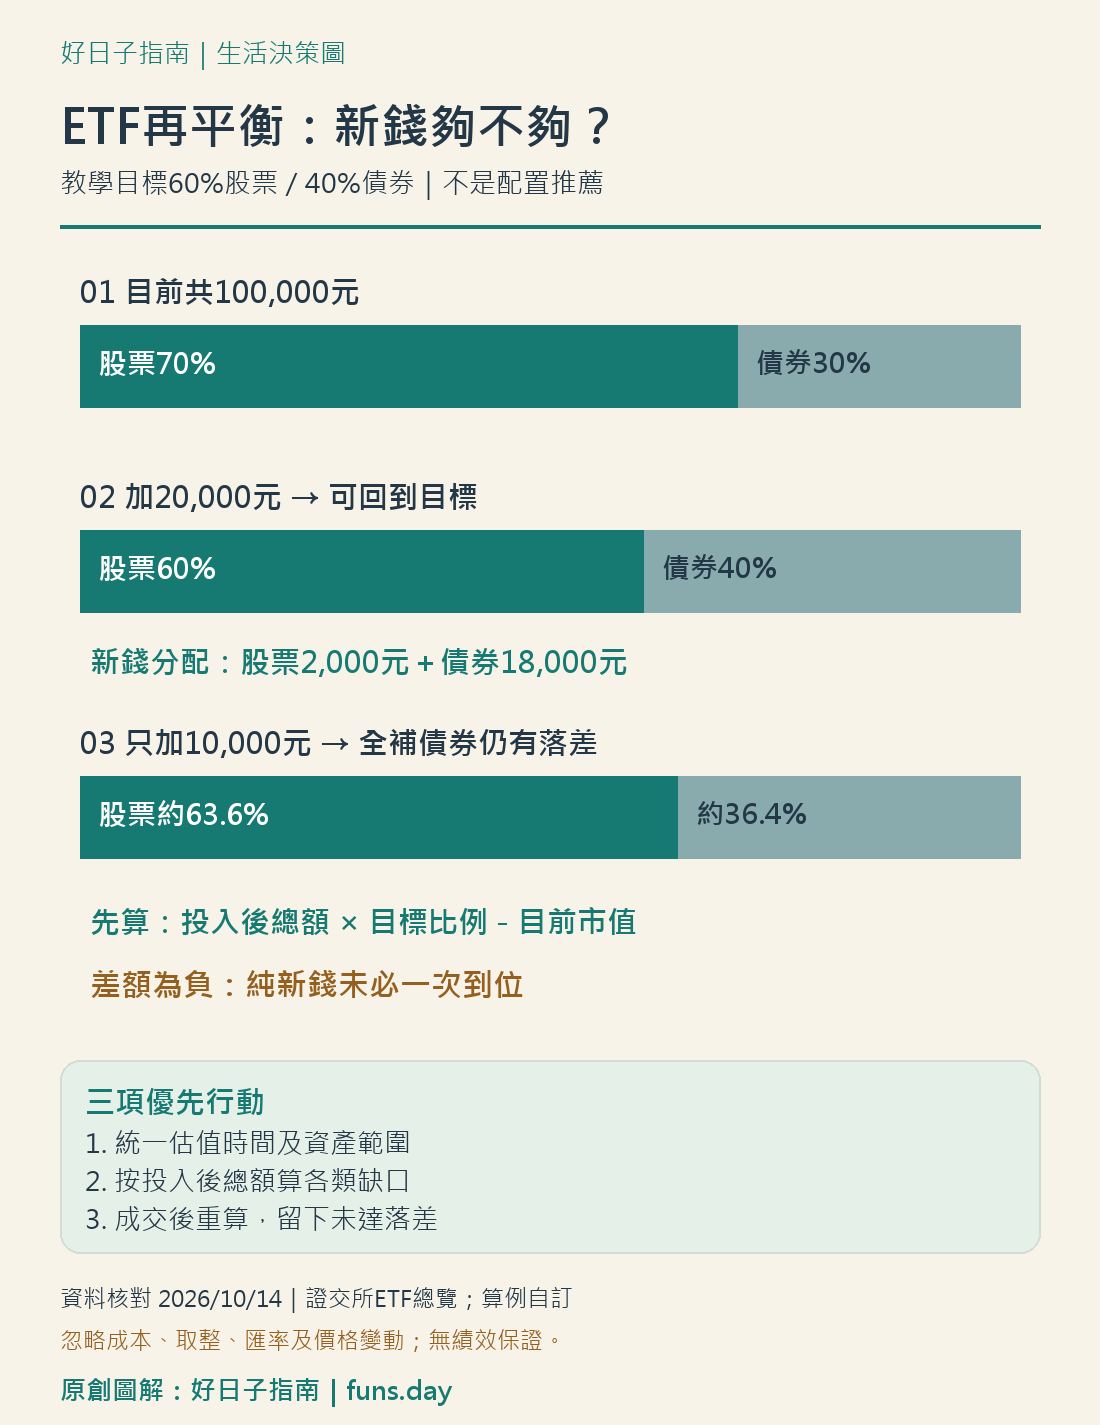
公式不複雜:投入後總額=目前組合市值+本次新資金;各類目標金額=投入後總額×目標比例;各類差額=目標金額-目前該類市值。差額為正,代表要增加;差額為負,代表即使新錢投入,該類仍超過目標。
案例一全為教學假設:股票類7萬元、債券類3萬元,目標六成與四成,新投入2萬元。投入後總額12萬元,目標股票7萬2,000元、債券4萬8,000元,所以新錢分為股票2,000元、債券1萬8,000元。忽略交易成本、單位取整與價格變動時,比例可以剛好回到60%與40%。
| 案例一 | 目前市值 | 投入後目標 | 新錢分配 |
|---|---|---|---|
| 股票類 | 70,000元 | 72,000元 | 2,000元 |
| 債券類 | 30,000元 | 48,000元 | 18,000元 |
| 合計 | 100,000元 | 120,000元 | 20,000元 |
這裡不是看到債券便宜才多買,而是依原訂比例計算缺口。若目前股票價格上漲後佔比過高,買較少股票是機械性的配置結果,不是判斷它明天會跌。新資金放在哪一類和哪個商品,還要確認商品適合性,不能把比例公式當成完整投資決策。
試算時可加一欄「尚未分配的新錢」;每填一筆就扣一次,最後確認沒有負數。若有三類以上,逐類算投入後目標及差額,再檢查所有正差額合計是否超過新資金。超過就表示無法同時把所有類別補到目標,需要採逐步調整或另外評估,不應把多出來的需求藏起來。
⚖️ 新錢不足時,只能接近目標,別硬說已完成
案例二維持相同市值與六四目標,但本次只有1萬元。投入後總額11萬元,股票目標6萬6,000元,比目前7萬元少4,000元;股票的差額為負。因此,即使新錢全投入債券,股票仍是7萬元、債券4萬元,比例約63.6%與36.4%。它較原本70%與30%接近目標,但沒有剛好達標。
還可以算出不賣出時的最低數學條件:股票目前7萬元,若希望它只佔60%,總額至少需為70,000÷0.6,約11萬6,667元。相較目前10萬元,至少需要約1萬6,667元新資金,並分配至不足的類別。這只是固定市值、忽略成本的推導;不是要求補足該金額,也不能保證等到下次薪水來時市場仍維持相同價格。
遇到資金不足,可以依既有風險計畫選擇逐期投入,或向專業人士評估其他調整方式。本文不替讀者決定是否賣出,因為超配幅度、剩餘投資時間、生活現金需求都不同。如果原本目標已不合需求,應有明確重新設定的理由,不能只是看到負差額就把目標改高,假裝沒有偏離。
更要避免用借款補足再平衡缺口。比例達標只是帳面結構,借款則新增利息與償債風險;兩者不是同一件事。若新資金投入後仍要領回一部分支付生活費,先扣掉近期確定支出再重算,比進進出出更能反映真實配置。
🛠️ 下單前保留成本與取整空間,成交後再核對
ETF買進通常有交易費用、單位限制與實際成交價格。不要把2,000元的理論差額直接當成可全部成交的金額;先依券商條件估算費用,保留餘額,再按可交易單位取整。這篇不列統一手續費率,因為券商方案與最低收費可能不同,若要使用實際商品與帳戶,應查原契約與公開說明書。
海外標的還要處理幣別、交易時間和匯率;臺灣掛牌也可能存在市價與淨值差距。證交所指出折溢價過大時成交價格偏離淨值,因此目標比例並不是不看商品資訊立即市價下單的理由。下單前核對代號、產品類型與風險,避免把一般ETF、槓桿ETF及反向ETF視為同一種長期配置工具。
成交後,用實際股數、成交金額與同一估值時點重算比例,未投入的餘額照原規則分類。帳上可能是60.1%而非60.0%,並不需要為了小數點反覆交易。記錄本次檢查日、原比例、新投入與調整後比例,下次再按自己的規則查看;不要只保留買進截圖,卻忘了為何買。
個人再平衡與ETF內部換股也要分開:後者依基金追蹤指數或策略執行,不等於投資人應跟著在同一天調整自己的帳戶。瞭解基金與ETF機制,可讀基金與ETF比較;若選擇不同配息類型,另看配息型與累積成長的比較,再把商品資訊帶回自己的配置表。
有新資金就一定不用賣ETF也能再平衡嗎?
不一定。若新資金不足以稀釋超配部位,就只能接近目標。是否等待更多投入或考慮其他調整,需連同風險、成本及個人計畫評估。
個人ETF再平衡等於基金換股嗎?
不同。個人再平衡調整自己各類資產的佔比;基金換股是基金依指數規則或策略調整內部持有標的,不能用基金調整日推定自己的最佳交易日。
💡 結論懶人包
- 先定計算範圍與原目標,使用目前市值和一致幣別。
- 以投入後總額算目標,再減目前市值;差額為負代表純新錢未必能到位。
- 新錢少只能接近比例,應誠實記錄未完成的落差。
- 算式不是獲利保證;成本、取整、商品風險與成交後價格仍須核對。
📚 參考資料
- 臺灣證券交易所〈ETF總覽〉:ETF基本機制與投資風險。
⚠️ 免責聲明:本文為資產配置觀念與試算分享,不構成投資建議。案例比例與金額為教學假設,不代表適合個人的配置或報酬預測;完整說明請見免責聲明。