前言
購物車裡有兩件原本就要買的東西,合計一千八百元。畫面提醒「再買兩百元,多折一百元」,旁邊又跳出刷卡回饋。看起來好像再拿一件才划算,但你需要比較的是:不加東西、合單、分單,以及加購之後,帳戶今天分別會付出去多少錢。
本文用同一購物籃做雙11優惠券試算,不整理未確認的活動碼。所有數字案例都是教學假設,不是2026年任何平臺或銀行的優惠 。原稿查核於2026/10/14,本次實質更新於2026/10/26;實際購物時應以該券、商品、付款和活動當期條款,以及結帳結果為準。
🛒 先固定購物籃,才有公平比較
把想買的商品分成必要與可延後兩組。必要清單記名稱、規格、數量和預算,例如原本就要替換的收納用品及耗材;可延後的新品不要為了滿額自動搬進必要欄。規格不一樣的商品,也不宜只看單價:同樣叫收納盒,容量、材質與件數可能不同。
先記不使用優惠券時的商品小計、運費和其他必要費用,這是比較基準。再確認同一時間、同一規格的可結帳價格,不以劃線原價當作自己真的會付的金額。若改到另一賣場,將配送、保固和商品身分一併核對,避免帳面少付卻買到不同東西。
教學情境設定為商品甲一千二百元、商品乙六百元,兩件合計一千八百元。假設原本合單免運,且兩件都確實需要。接下來所有方案維持同一規格與數量;只有討論「湊單」時才另外加入商品丙,並清楚列出多買的代價。
可先把比較表存在備忘錄,購物時只填六欄:商品小計、當筆折抵、運費、今天實付、未來回饋、限制。這樣即使活動畫面改成百分比或「最高回饋」,仍能回到相同問題。購物節的需求管理可另讀購物節省錢攻略,本文只處理可檢算的金額與條件。
🎟️ 讀券規則,先分清單品與訂單
「滿千折百」不足以完成計算。要知道門檻看商品原小計、折扣後小計,還是指定商品金額;運費是否算進門檻;限制哪個帳號、通路、品項或付款方式;一次可用幾張;是否排除其他活動。只要其中一項不同,算出來的實付就可能改變。
讀券時分別確認使用單位與併用限制:單品券可能只對指定商品折抵,訂單券則可能另看整單門檻;是否可以同時使用,仍取決於當期條款與結帳結果。同張訂單出現多種券,不代表同一件商品可以任意疊券,購物前先把可用範圍寫清楚。
折扣順序也很重要。純教學例子:商品一千元,若先打九折再折一百元,結果為八百元;若先折一百元再打九折,結果為八百一十元。兩種計算相差十元,不表示平臺一定允許兩種優惠同時用。先讀可否併用,再看順序,不能自行選較便宜公式要求結帳。
| 要確認的問題 | 對計算的影響 |
|---|---|
| 單品券或訂單券? | 決定折抵哪個金額 |
| 門檻取折扣前或折扣後? | 決定是否符合滿額 |
| 可否併用其他優惠? | 決定能不能把兩種折抵相加 |
| 限指定商品、店家或通路? | 決定購物籃哪些品項計入 |
| 取消或部分退貨怎麼處理? | 決定優惠與回饋是否重算 |
不同券類的返還方式也可能不同。保留當期條款和結帳明細,不只截取「折兩百」大字。這篇不保證退貨後券一定返還,也不將歷史條款寫成當屆雙11規則。
🧮 合單、分單、湊單,放在同一張表
以下假設:合單一千八百元可折一百元且免運;分單時商品甲可折一百二十元、商品乙可折六十元,但每單運費六十元;湊單多買兩百元的丙,合計兩千元可折兩百元且免運。各方案視為獨立且符合假設條件,不額外疊用其他券。
| 教學方案 | 商品小計 | 當筆折抵 | 運費 | 今天實付 |
|---|---|---|---|---|
| 合單,僅甲乙 | 1,800 | 100 | 0 | 1,700 |
| 分單,僅甲乙 | 1,800 | 180 | 120 | 1,740 |
| 湊單,甲乙丙 | 2,000 | 200 | 0 | 1,800 |
分單表面的折抵多八十元,但新增一百二十元運費,最後比合單多付四十元。湊單的折抵加倍,實付卻比原必要方案多一百元。如果商品丙不是需要的東西,這不是省一百元,而是為了更大的折扣多付一百元。
若商品丙本來就是近期必要支出,則可以另做「甲乙丙本來都要買」的完整購物籃比較。但仍要保持比較基準一致,不能一邊拿兩件的價格,一邊拿三件的折扣,最後宣稱某方案必然最省。也要確認丙的規格、保存期限與使用時機,避免提前買太多。
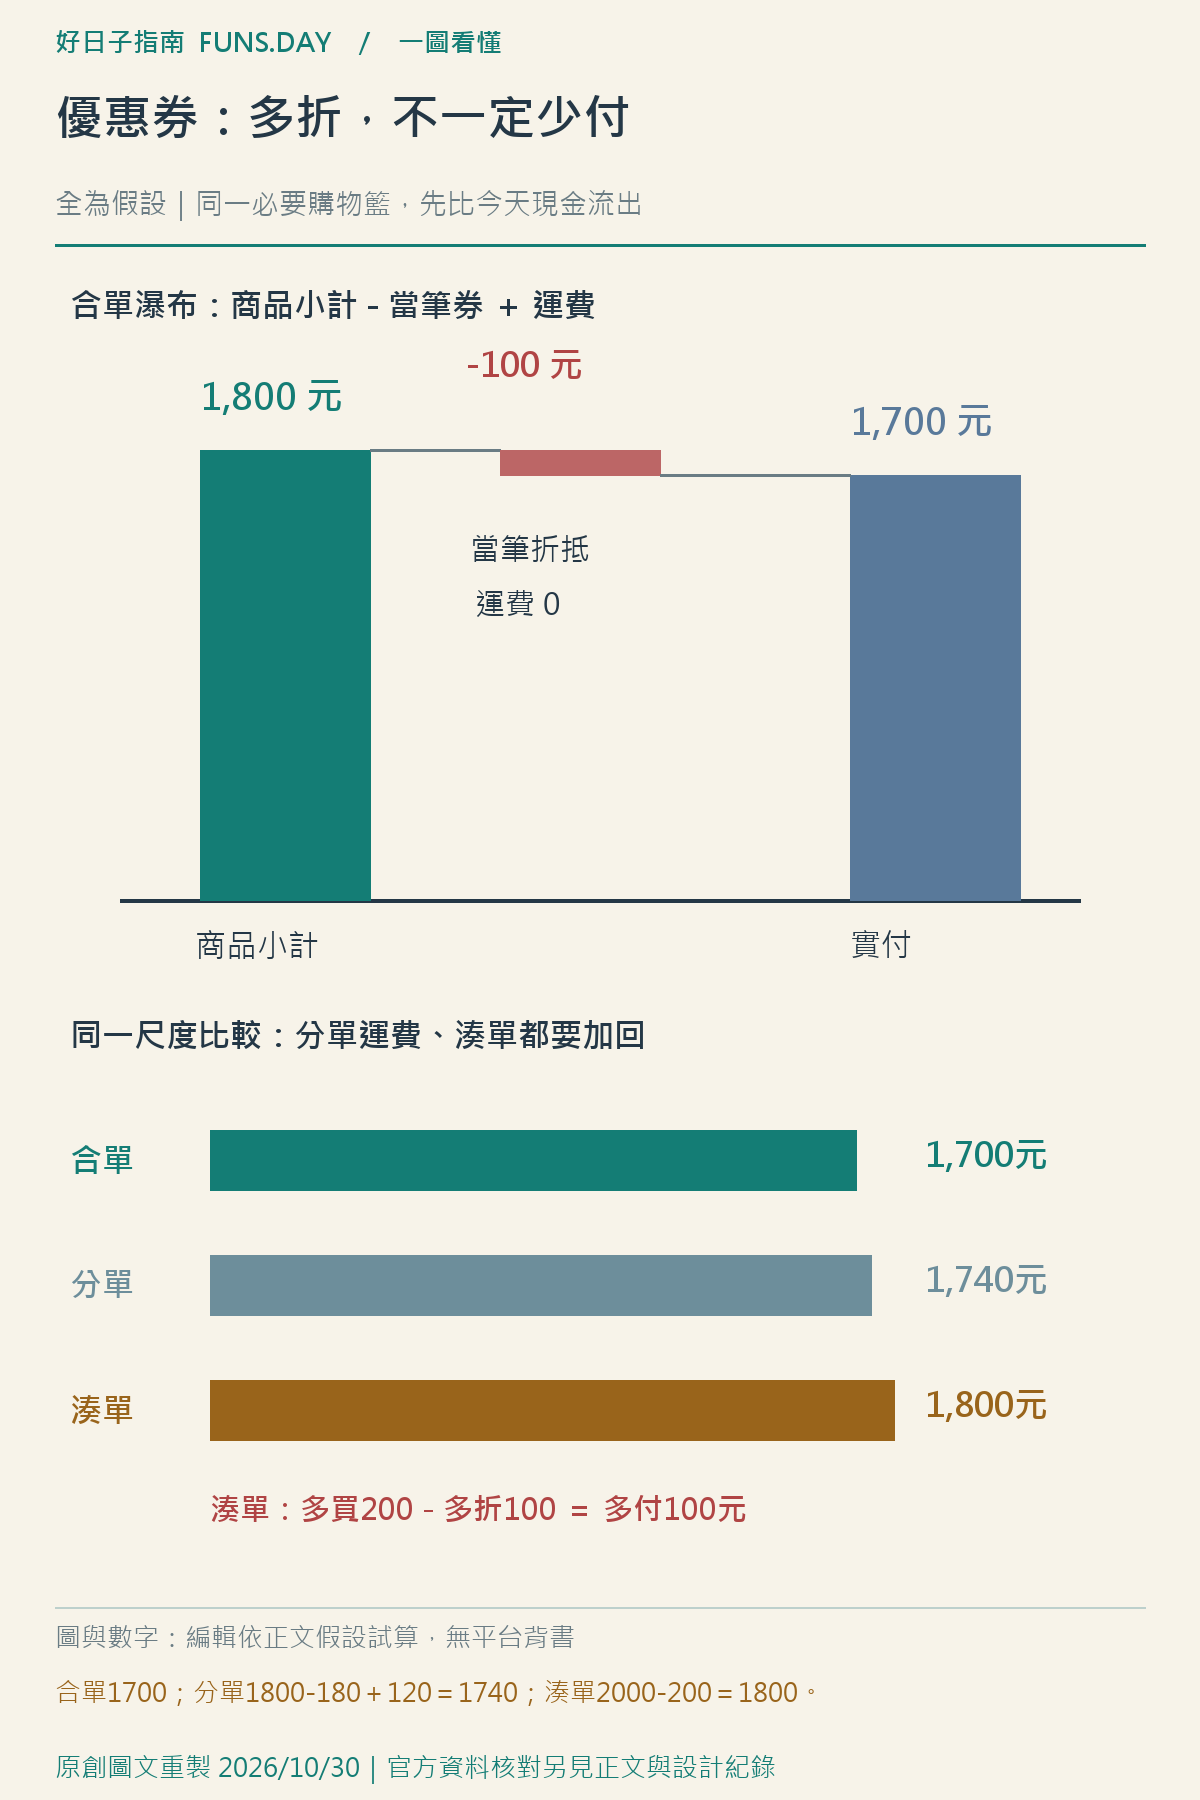
讀圖方式: 先從上方瀑布讀出今天的實付,再用下方相同比例比較三個方案。湊單多拿一件不等於必要清單更省;原文假設加買200元只多折100元,因此現金反而多付100元,未來回饋仍要另列。
當你實際比較時,把每個方案做到結帳確認頁再核對,不必先付款。某張券未生效、門檻未達、運費不同或庫存不足,就更新表格再判斷。不只看商品頁口號,最後一個可確認的實付畫面更接近這筆交易真正支出。
💳 回饋另列,別拿未來點數抵今天帳單
信用卡或平臺回饋可能需要登記、指定通路、最低消費,並有名額與上限。本文不代填今年銀行百分比,也不把「最高」當每個人可拿到的比例。先從發卡行或平臺當期頁面確認,保留成功登記與適用資格紀錄,再討論預期回饋。
教學假設某活動符合條件後按合格金額回饋百分之五、上限五十元。即使合格金額乘以比例得到八十五元,也只能按假設上限列五十元。要再確認合格金額是否等於實付、運費是否計入,以及退款是否造成資格變動;這些條件若不清楚,就把未來回饋寫成待確認,不先扣進結果。
帳表可將「今天實付一千七百元」和「未來可能獲得五十點」分開。點數何時入帳、在哪裡能用、有效期限與限制都會影響是否真正用得上。若為了花掉點數又買了不需要的東西,不是無條件降低原交易成本。已持有且在結帳當下確實抵用的點數,則按實際抵用結果另記。
也別為了回饋選擇自己難以負擔的付款方式。分期可能影響優惠資格,並帶來利息或費用;看到零利率也要核對總價、手續費和逾期條件。相關判斷可看分期付款陷阱。不論最後選擇哪張券,預算應以確定支出安排,而不是靠尚未入帳的回饋填補。
❓ 常見問題
為了滿額多買一件,一定會省到錢嗎?
不一定。把多買商品的成本、增加的折抵與運費一起算,再與原本必要購物籃相比;不需要的物品即使打折,仍是額外支出。
活動回饋點數可以直接算成這筆現金折抵嗎?
只有結帳時確實可用的折抵才扣在當筆實付。未來回饋另列,需確認資格、登記、上限、入帳與使用期限。
🧾 部分退貨後,原本的優惠還在嗎?
除了第一次結帳,還要多看「只留下一部分」的結果。這是購物籃比較最容易漏掉的情況:把三件商品合單達門檻,後來其中一件需要退貨,商家可能按當期條款重新分攤折扣、處理贈品或調整回饋。不能拿單件牌價直接當預期退款,也不應在尚未閱讀規則前保證券一定退回。
先存四張畫面:各商品原價與實付分攤、整張訂單折扣、贈品或滿額條件、退貨後的券與點數處理。這些是交易證據,不是讓商家任意排除法定解除權的理由;退貨資格與費用爭議仍需按適用法律判斷,詳見網購退貨流程。
假設兩件必要商品加一件可有可無的商品才能用券,先問自己:第三件退回後,剩下兩件的真正成本還比原方案低嗎?條款沒有明確資訊,就把退款與回饋列成待確認,不用零元填空。若原本預算不夠,也不要因為未來可能回饋而先承擔支出。
| 決策時點 | 保留的資訊 | 避免的誤算 |
|---|---|---|
| 結帳前 | 券門檻、排除品項、使用順序 | 領到券就當成用得到 |
| 付款後 | 各商品折扣分攤與總實付 | 只記折扣前標價 |
| 部分退貨前 | 退款、贈品、點數處理方式 | 認為所有優惠原封不動 |
| 收到退款後 | 原付款與實際退回差額 | 漏看回饋撤回或券失效 |
完成比價可以寫一句決策紀錄:「只買必要清單,當筆實付某金額;未來回饋另列;部分退貨條件已存。」之後看到限時倒數,也以這張清單為準。2026/10/26這次更新補的是退貨後成本與證據欄位,案例仍為假設,不宣稱任何平台當期優惠。
💡 結論懶人包
- 固定必要購物籃與規格,再比較同一需求。
- 先確認券類、門檻、適用品項與併用規則,才寫公式。
- 今天實付等於商品小計減當筆折抵,加運費與必要費用。
- 分單可能多運費,湊單可能多支出;未來回饋另列條件與上限。
📚 參考資料
- 全國法規資料庫〈消費者保護法〉:第十九條通訊交易解除權。
資料查核與實質更新:2026/10/26。本文沒有主張2026年雙11活動尚未公布,也沒有推測任何當期優惠;所有價格、運費、折抵與回饋例子都是自訂假設。